

 15.5М
«Народная ипотека» под 3%: спасение для семей или очередной подарок банкам за счёт бюджета?
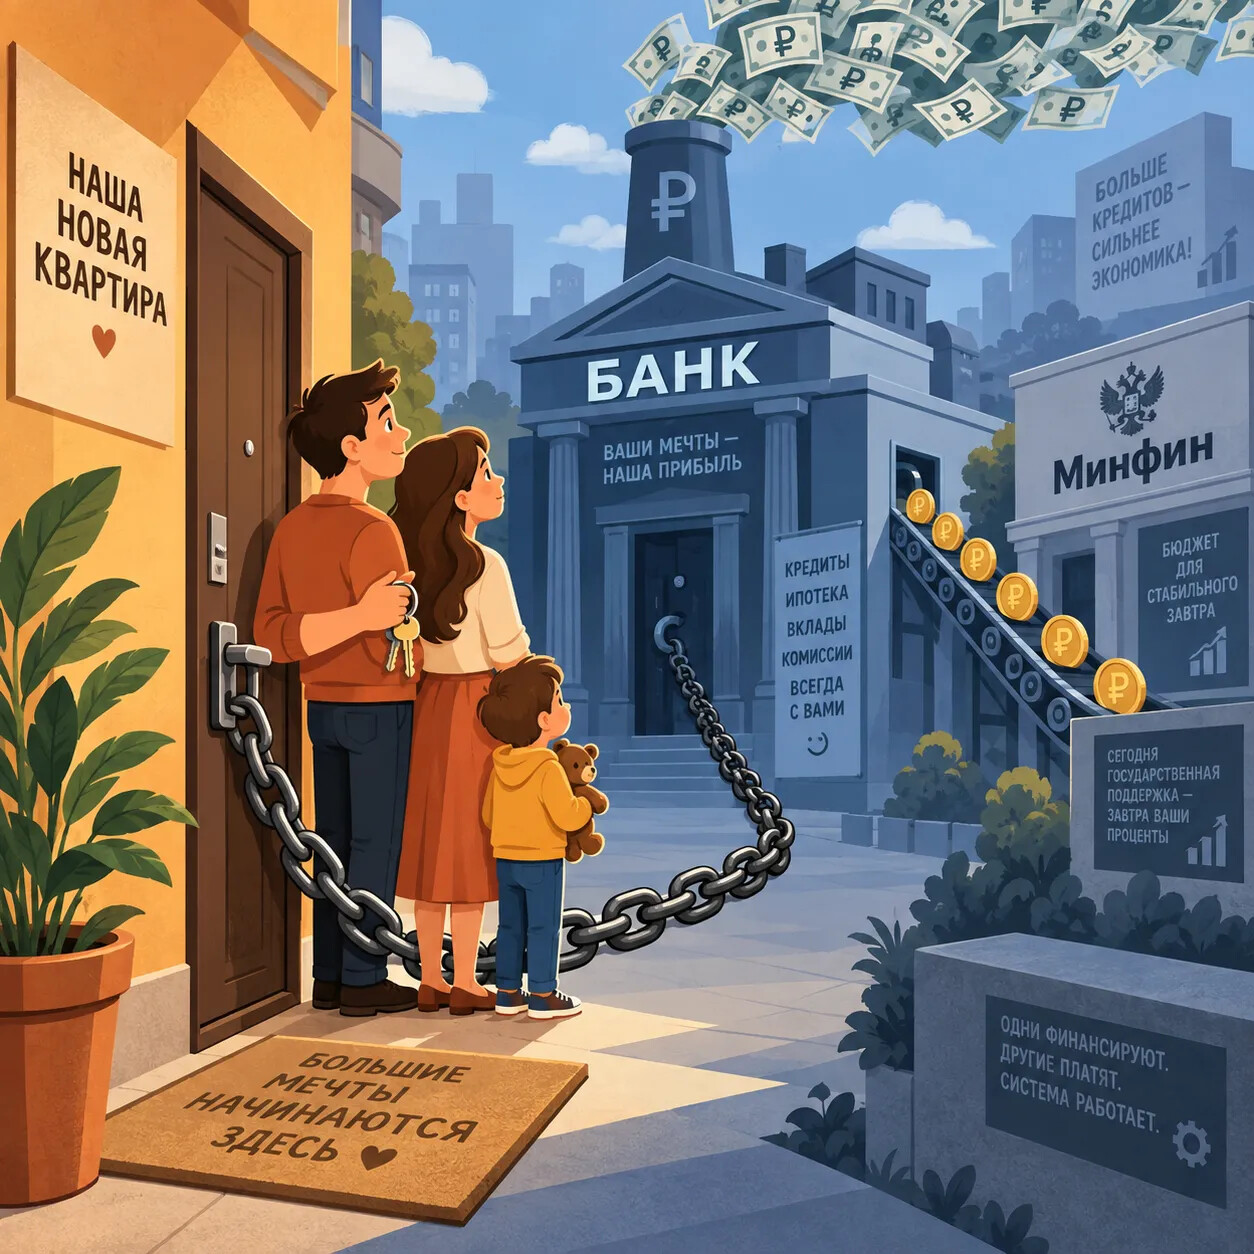
Лидер ЛДПР Леонид Слуцкий снова громит ипотечную систему. На этой неделе он заявил, что партия будет добиваться запуска программы «Народная ипотека» со ставкой 3% для молодых специалистов, бюджетников, студентов и семей с детьми. Звучит красиво. Но если присмотреться к цифрам, возникает вопрос: кому на самом деле выгодна эта инициатива — людям или банкам?
Что предлагает Слуцкий
Параметры программы, которые озвучивает ЛДПР: ставка 3% годовых, сумма кредита до 6 млн рублей в регионах и до 12 млн в Москве и Санкт-Петербурге, срок до 30 лет, первоначальный взнос 15%. Оформить ипотеку смогут молодые специалисты до 35 лет, работники бюджетной сферы, студенты, семьи с детьми и даже те, кто только планирует создать семью. Деньги можно направить и на новостройку, и на вторичку, и на строительство дома.
Слуцкий говорит правильные слова: «Пока молодые люди годами копят на первоначальный взнос, снимают чужую квартиру или отдают банку большую часть дохода, они будут откладывать свадьбу и рождение детей». И сам же в партии подчёркивает: «результатом жилищной политики должны стать не рекорды банков по объёму выданных кредитов, а новые семьи, дети и собственный дом».
Но между красивой формулировкой и тем, как это будет работать на практике — пропасть.
Сколько на самом деле заработают банки
Вот ключевой момент, о котором почему-то молчат. «Народная ипотека» под 3% — это льготная программа. По схеме, которая уже отлажена на семейной ипотеке, банк выдаёт кредит под 3%, а разницу между льготной и рыночной ставкой компенсирует государство. То есть бюджет.
Рыночная ставка по ипотеке сейчас — около 18% годовых. Разница с 3% — 15 процентных пунктов. И эту разницу за каждого заёмщика, каждый месяц, на протяжении всего срока кредита будет платить Минфин. Не заёмщик, не банк — государство. Из карманов налогоплательщиков.
Сколько это в деньгах? Для ориентира: только на субсидирование семейной ипотеки под 6% в 2026–2028 годах заложено 1,8 трлн рублей бюджетных средств. С момента запуска программы на компенсацию процентов банкам уже выплачено свыше 1,3 трлн рублей. А ставка 3% — это вдвое меньше, чем 6%, и субсидировать нужно вдвое больший разрыв с рыночной ставкой. Нетрудно посчитать, что бюджетные расходы при массовом распространении программы могут вырасти кратно.
Кто получает эти деньги? Банки. И они получают их в полном объёме — просто не от заёмщика, а от государства. Банковский сектор за первое полугодие 2026 года заработал 2,4 трлн рублей чистой прибыли — это заметно больше, чем за тот же период прошлого года (1,7 трлн). Сбербанк один принёс почти триллион. И значительная часть этих доходов — проценты по ипотеке, часть которых компенсирует бюджет.
Парадокс: сам Слуцкий на ПМЭФ-2026 говорил, что «прогнозы банковского сектора о росте прибыли на триллионы рублей вряд ли можно считать хорошими для населения». Но его же инициатива перекачивает бюджетные деньги напрямую в банковскую выручку.
Сколько переплачивает человек — даже под 3%
Даже при ставке 3% ипотека на 30 лет — это не бесплатно. Возьмём базовый сценарий: кредит на 6 млн рублей, 30 лет, 3% годовых, аннуитетный платёж.
Ежемесячный платёж составит около 25 300 рублей. За 30 лет человек выплатит банку примерно 9,1 млн рублей. Переплата — около 3,1 млн рублей, или 52% к телу кредита. Добавим первоначальный взнос 15% (ещё около 900 тысяч), страховку жизни и недвижимости (обязательная при ипотеке) — и получится, что за квартиру стоимостью 7 млн человек отдаст в общей сложности более 10 млн.
Да, это несравнимо лучше, чем рыночные 18%, где переплата за тот же срок доходит до 3–4 стоимостей квартиры. Но «лучше» не значит «хорошо». Это всё равно финансовое обязательство длиною в жизнь.
А теперь главный вопрос: что произойдёт, если заёмщик потеряет работу, заболеет или разведётся? Банк получит свои деньги от государства (по субсидируемой части) и от заёмщика (по оставшейся). А вот заёмщик рискует потерять жильё, потому что ставка 3% — это не навсегда, если программа будет пересмотрена, и не спасает от дефолта по основному долгу.
Почему льготная ипотека не сделала жильё доступнее
Льготные ипотечные программы в России действуют с 2020 года. За это время государство потратило на субсидирование ставок более 1,6 трлн рублей. Результат? Квадратный метр в новостройках с 2020 года вырос в цене в полтора-два раза. К первому кварталу 2026 года средняя стоимость квадрата в новостройке достигла 219,5 тыс. рублей — это почти две средние месячные зарплаты.
Центробанк неоднократно предупреждал: льготная ипотека разгоняет цены. Застройщики просто закладывают субсидию в стоимость квартир. Когда программу массовой льготной ипотеки под 8% отменили в июле 2024 года, цены не упали — лишь замедлили рост. А застройщики тут же запустили собственные «субсидированные» ипотеки под 0,1–5%, закладывая компенсацию банкам в цену квартиры — на 10–20% дороже реальной стоимости.
Получается замкнутый круг: государство снижает ставку → спрос растёт → застройщики поднимают цены → реальная доступность жилья не меняется → государство добавляет ещё субсидий. В этом круге выигрывают банки (гарантированный поток процентов от бюджета) и застройщики (рост цен). Проигрывают и граждане (платят больше за жильё), и государство (тратит триллионы из бюджета).
Лоббизм или популизм?
Инициатива ЛДПР формально направлена Минфину — то есть в министерство, которое как раз и распределяет бюджетные субсидии банкам. Слуцкий пишет письмо Силуанову, а в предвыборной программе партии «Народная ипотека» занимает центральное место. Сбор подписей в поддержку программы уже превысил 350 тысяч.
Тут есть два варианта — и оба неутешительны.
Первый: популизм. Партия знает, что программа не будет принята в заявленном виде — Минфин и ЦБ явно не одобрят удвоение бюджетных расходов на ипотечные субсидии при дефиците средств. Но перед выборами (сентябрь 2026 — выборы в Госдуму IX созыва) это отличный электоральный ход: мы за вас боремся, а злой Минфин не даёт. Классическая схема: обещать то, что невозможно выполнить, и обвинять во вмешательстве оппонентов.
Второй: лоббирование банковских интересов. Если программа всё-таки пройдёт, банки получат гарантированный поток субсидий из бюджета на десятилетия вперёд. Каждый выданный кредит под 3% — это 15 п.п. разницы, которую государство будет платить банкам весь срок кредита, до 30 лет. Банкам выгодна массовость: чем больше кредитов, тем больше компенсаций. И неважно, что бюджет при этом истощается.
Поразительно, что сам Слуцкий это видит — его слова про «кредитное рабство» и «сверхприбыли банков» звучат искренне. Но инструмент, который он предлагает, работает именно на банки, а не против них.
А что бы действительно помогло?
Если цель — доступное жильё для семей, а не рост банковской прибыли, логичнее направить бюджетные средства иначе:
- Прямое строительство социального жилья по себестоимости, без участия банковского сектора и застройщиков-монополистов.
- Субсидирование не ставки, а стоимости жилья — компенсация части цены для целевых групп, с жёстким контролем за ростом цен.
- Развитие строительной кооперации и ИЖС — когда семья может построить дом с прямой государственной поддержкой, без ипотечной цепочки «банк-застройщик-бюджет».
- Жёсткий антимонопольный контроль за ценами на стройматериалы и землю — причина недоступности жилья не только в ставке, но и в монополизации рынка.
Но такие меры сложнее реализовать, они требуют структурных реформ, а не красивой подписи под письмом в Минфин. И они не принесут партиям голоса на выборах.
Итог
«Народная ипотека» под 3% — это не зло и не благо. Это инструмент, который в текущей системе работает прежде всего на банки и застройщиков, а не на семьи. Бюджет платит банкам разницу в ставке, застройщики закладывают рост спроса в цены, а люди получают «льготу», за которую расплачиваются все налогоплательщики — включая тех, кто жильё так и не купил.
Если бы Леонид Слуцкий действительно хотел сломать схему, в которой «результатом жилищной политики становятся рекорды банков», ему стоило бы начать с предложений по ограничению банковской маржи, антимонопольного контроля над застройщиками и прямому строительству доступного жилья. Но это уже совсем другая программа — и, возможно, менее популярная у избирателя.
А пока что «Народная ипотека» — это красивая обёртка, внутри которой, как и прежде, лежит счёт от банка. Оплаченный, к слову, из вашего бюджета.
Автор ©: Атом.
Как вы считаете, кто выиграет от запуска «Народной ипотеки» под 3%?


Проголосуйте, чтобы увидеть результаты
Может я ошибаюсь, но думаю, что это выгодно банкам.
Да, это выгодно банкам... Только важнее в статье немного другое, а весь принцип, как делается политика и жизнь в России, на примере Слуцкого...
Вот так кто-то делает «бабки»...
... примеров в России много! Сначала политика, потом бабки... из неё! Политика -- очень грязное дело. И не только в России!
Не знаю, кто выиграет, но традиционно проиграет "молодая семья". Вообще, понятие "ипотека" - это позор для государства. Это выстрел себе в висок. Сколько бы процентов не переплачивать за эту ипотеку - это, в любом случает, ведет к снижению рождаемости. Если государство хочет ее повысить, только бесплатное жилье! Только социализм!
Дело ведь не в позоре, а в системе... Ну кто по доброй воле откажется из банкстеров от такой «халявы», причем от всех сразу, а тут и государство дает деньги, и человек... За такое бы раньше завели уголовное дело, а сейчас ордена раздают... Вот в чем страх... Вот она, либеральная политика...
Хотя если смотреть объективно, в нормальной стране, процент по ипотеке и должен быть в районе 3 - 3 %
Но мы то в РФ....
Вот вам в статье я и показал, какая политика в стране и как лоббируют ее... Как Слуцкий говорит одно, а голосует за другое, и, что самое главное, что происходит в реальности...
если что-то не так сделает, то мгновенно выпнут из "депутатов"...
Не всё так просто, как вы пишете, а сложнее... Хотя слово «подневольный» — это вообще не про них...)
"охота пуще неволи".
Если в таком контексте, то слов нет, как точно...))
Любая такая система, которая опустошает казну в пользу ростовщиков, или монополистов, показывает чьи интересы продвигают депутаты, прикрываясь заботой о народе, в улучшении его жизни, игнорируя прямые предложения народа для улучшения собственной жизни.
Вы, наверно, единственный, кто прочитал статью до конца и понял саму суть того, что я написал... Спасибо...
Просто хочется показать, за что дают «ордена» и чем на самом деле кичатся «властители»... Что вся эта «профанация» за счет нас, как ни крути...
А по сути — обдираловка...
Просто хочется показать, за что дают «ордена» и чем на самом деле кичатся «властители»... Что вся эта «профанация» за счет нас, как ни крути... А по сути — обдираловка...
Это точно ! Просто не все могут как Вы разложить по полочкам их "заботу" о простых тружениках, за место под солнцем.
Стараюсь... Правда, не все это ценят...))
Много времени и источников надо проштудировать, чтобы не выглядело «голословно»...
Стараюсь... Правда, не все это ценят...))
Много времени и источников надо проштудировать, чтобы не выглядело «голословно»...
Класс!!!!!!!!!!!!!! Да, ведь ценность, некоторых идей познается, через года, когда жаренный петух клюнет, по русски говоря.
Аналитика дело такое, трудоемкое, чтоб из разных пазлов сложить обьективную картину.
Всегда с удовольствием читаю ваши статьи, если интересная тема. Спасибо!
ИПОТЕКА = РАБСТВО
Рабство — под личиной услуги...
Очень верно говорите.