


 3.6М
Индексация пенсий и реальная покупательная способность: разрыв, который требует правового решения
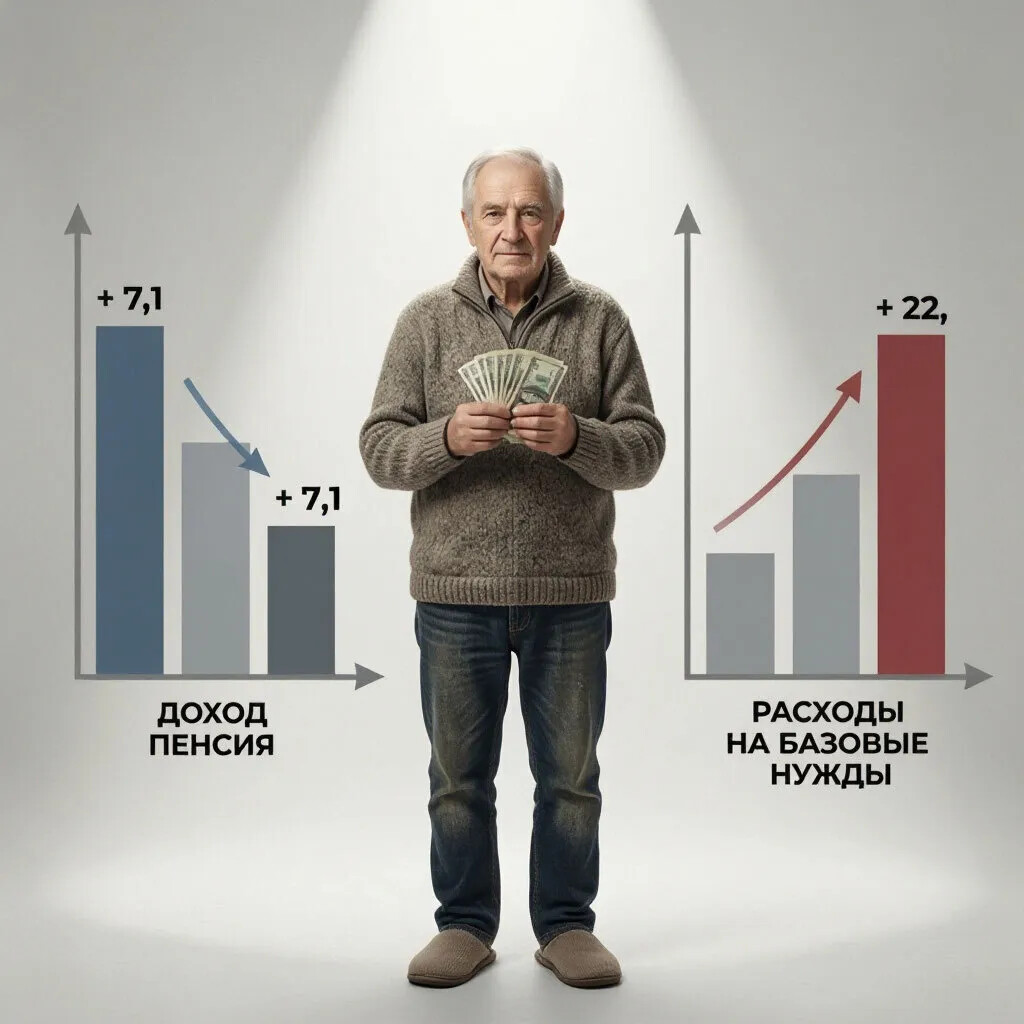
В публичных дискуссиях часто звучит тезис: «Пенсии индексируют выше инфляции — значит, пенсионеры не беднеют». Формально это может соответствовать макроэкономическим отчётам. По существу — не отражает реального положения дел для значительной части пенсионеров.
Проблема не в отсутствии индексации, а в её механизме: повышение выплат ориентировано на показатель средней инфляции по стране. При этом потребительская корзина пенсионера структурно отличается от «средней корзины», на базе которой рассчитывается инфляция.
В чём несоответствие механизма индексации
Средняя инфляция, которую публикует Росстат, рассчитывается по широкой номенклатуре товаров и услуг. В неё входят категории, которые пенсионеры практически не потребляют (например, новые автомобили, зарубежные поездки, бытовая техника), а также товары с умеренным ростом цен. В результате усреднённый показатель оказывается ниже темпов роста цен на товары и услуги первой необходимости.
Для пенсионера ключевыми статьями расходов являются:
- лекарственные препараты;
- базовые продукты питания;
- жилищно-коммунальные услуги (включая тарифы на отопление, воду, электроэнергию).
Именно эти категории демонстрируют опережающий рост цен. Это означает, что даже при индексации пенсии на уровне или чуть выше средней инфляции её реальная покупательная способность снижается.
Важное уточнение по цифрам. Значения 7,1 % (уровень индексации пенсии) и 22 % (рост цен на товары и услуги из «пенсионерской корзины») приведены на основе выборочного анализа динамики индексов потребительских цен по отдельным группам товаров и услуг Росстата за 2023–2024 гг. Данные отражают усреднённую тенденцию по ключевым для пенсионеров категориям; региональные различия могут влиять на фактические темпы роста цен в отдельных субъектах РФ.
Нормативная база и методология
Правовой основой ежегодной индексации страховых пенсий является статья 18 Федерального закона от 28.12.2013 № 400‑ФЗ «О страховых пенсиях», которая предусматривает увеличение размера пенсии с учётом уровня инфляции. При этом методика расчёта официального показателя инфляции закреплена в документах Росстата: формирование индекса потребительских цен (ИПЦ) осуществляется в соответствии с официальной методологией Росстата по расчёту ИПЦ (размещена в открытом доступе на сайте ведомства в разделе «Методология»).
Ключевое расхождение заключается в том, что механизм индексации опирается на общий ИПЦ, тогда как фактическая инфляция для пенсионеров формируется за счёт удельного веса товаров и услуг первой необходимости в их расходах. Росстат также ведёт расчёты индексов по отдельным группам товаров и по социально-демографическим группам — эти данные позволяют оценить реальную динамику стоимости «пенсионерской корзины», но они не используются напрямую при установлении коэффициента индексации пенсий.
Количественная оценка разрыва: корректный расчёт с учётом индексации
Чтобы объективно оценить, как быстро снижается реальная покупательная способность пенсий, нужно учитывать одновременно два фактора: ежегодную индексацию выплат и рост цен на товары и услуги из «пенсионерской корзины».
Исходные данные:
- текущий размер средней страховой пенсии: 27 000 рублей;
- ежегодная индексация пенсии: 7,1%;
- среднегодовой рост цен на товары и услуги из «пенсионерской корзины»: 22%.
Реальная покупательная способность определяется соотношением темпов роста пенсии и темпов роста цен. Каждый год:
- стоимость «пенсионерской корзины» увеличивается в 1,22 раза;
- размер пенсии увеличивается в 1,071 раза.
Соответственно, покупательная способность (количество корзин, которое можно купить на пенсию) ежегодно изменяется в (1,071 / 1,22) ≈ 0,878 раза, то есть снижается примерно на 12,2% в год.
Срок, за который покупательная способность сократится вдвое, рассчитывается по формуле сложного процента в строчном виде: T = log10(0,5) / log10(0,878) = -0,30103 / -0,05659 ≈ 5,3 года.
Для сравнения: если бы пенсию не индексировали вообще (при той же инфляции на корзину в 22%), покупательная способность упала бы вдвое примерно за 3,5 года: T = log10(0,5) / log10(1/1,22) = -0,30103 / log10(0,8197) ≈ 3,5 года.
Это означает, что индексация в 7,1% действительно замедляет падение покупательной способности — но не останавливает его. При сохранении текущих тенденций примерно через 5,3 года на ту же номинальную пенсию человек сможет приобрести примерно в два раза меньше лекарств, продуктов и оплатить в два раза меньше услуг ЖКХ, чем сегодня. При этом номинальный размер пенсии будет продолжать расти — но её способность обеспечивать базовые потребности — сокращаться.
Правовые и социальные последствия
С правовой точки зрения, индексация пенсий — это механизм защиты доходов граждан от обесценивания. Однако если индексация не компенсирует рост цен на товары первой необходимости, то фактически защита оказывается неполной.
Последствия такого разрыва носят системный характер:
1. Снижение уровня жизни. Пенсионеры вынуждены перераспределять бюджет в ущерб базовым потребностям (питание, лекарства, отопление).
2. Ухудшение здоровья и рост нагрузки на систему здравоохранения. Экономия на лекарствах и полноценном питании приводит к обострению хронических заболеваний, увеличению числа экстренных обращений за медицинской помощью и, как следствие, к росту расходов бюджета на здравоохранение.
3. Рост социальной нагрузки на семьи. Часть расходов по поддержке пенсионеров ложится на родственников, что снижает общий уровень благосостояния домохозяйств.
4. Демографические риски. Хроническое недофинансирование базовых потребностей напрямую влияет на продолжительность жизни и качество жизни пожилых граждан.
С бюджетной точки зрения снижение числа пенсионеров действительно уменьшает расходы СФР. Однако с точки зрения социальной политики и долгосрочного планирования это не является решением проблемы: перераспределение нагрузки происходит не на сокращение расходов, а на перенос их в другие сферы (здравоохранение, соцподдержка) и на семьи граждан.
Возможные правовые решения
Для устранения разрыва между формальной индексацией и реальным уровнем жизни пенсионеров возможны следующие меры:
- Дифференцированный механизм индексации. Рассмотрение возможности применения отдельного коэффициента индексации для пенсий, учитывающего рост цен на товары и услуги, составляющие основную часть расходов пенсионеров.
- Адресные надбавки. Введение дополнительной надбавки к пенсии, привязанной к динамике цен на товары первой необходимости (лекарства, ЖКУ, базовые продукты).
- Мониторинг и прозрачность. Регулярный анализ соотношения динамики индексации пенсий и роста цен по категориям, значимым для пенсионеров, с публикацией результатов и предложений по корректировке механизма.
Вывод
Текущая практика индексации пенсий, ориентированная на среднюю инфляцию, не обеспечивает полноценной защиты доходов пенсионеров от обесценивания в части их реальных расходов. Расчёт показывает, что при сохранении существующих тенденций покупательная способность пенсии по реальной потребительской корзине пенсионера может сократиться вдвое примерно за 5,3 года.
Индексация в размере 7,1% замедляет этот процесс (в сценарии без индексации падение произошло бы за 3,5 года), но не устраняет структурный дисбаланс, при котором ключевые для пенсионера статьи (лекарства, ЖКХ) дорожают существенно быстрее. Без корректировки механизма индексации и внедрения дополнительных мер поддержки эта тенденция будет усиливаться, приводя к росту социальной напряжённости и увеличению бюджетных расходов в смежных сферах (здравоохранение, социальная поддержка). Необходимость правового вмешательства в механизм индексации — это не вопрос отдалённой перспективы, а задача ближайшего времени.
Подсказка для тех, кто выбрал «Попробуем с этим обратиться к Думе?»:
Обращение можно подать онлайн на сайте Государственной думы (раздел «Обращения граждан») — форма простая, ответ обязаны дать в течение 30 дней. К обращению стоит приложить краткие расчёты из статьи и указать, что речь о несоответствии индексации пенсий росту цен на товары первой необходимости. Ещё один вариант — собрать коллективное обращение через платформы общественных инициатив: так депутаты чаще обращают внимание на проблему.
Картинка сгенерирована ИИ.
Согласны ли вы, что механизм индексации пенсий нужно скорректировать с учётом роста цен на товары первой необходимости?


Проголосуйте, чтобы увидеть результаты
Миронов года полтора об этом говорил и вносил предложение в Думу. Решения то нет. -------------- И не будет, у Миронова сколько % голосов, а у ЕР, вот в этом все и дело. Поэтому голосовать нужно всем, чтобы у других партий поднялся % голосов.
Конечно, повысить пенсию хочется. Очень хочется. Но..
Вот тут все разложено по полкам. https://dzen.ru/a/aqB1qD_oomCgikzu
"Ваша пенсия должна быть 40% от зарплаты. Так почему вы получаете 24%? Вся правда о новом законопроекте"
Индексация пенсий, "на 2 рубля"..
Это зависит от исходного размера пенсий. Если пенсия 26,32 рубля, то в январе 2026 года она была бы проиндексирована на 2 рубля.
Охо-хо! Причём тут какие-то обращения к "Думе" или иные телодвижения? (Типа якобы некто Миронов (глава т.н. "Справороссов"), как тут было высказано выше, подавал некие там предложения?)
Просто нужно вспомнить и помнить о том, что, в соответствии с Конвенцией Международной Организации Труда № 102 "О минимальных нормах социального обеспечения" (Женева, 28 июня 1952 г.), ратифицированной Федеральным Законом Российской Федерации от 3 октября 2018 г. № 349-ФЗ "О ратификации Конвенции о минимальных нормах социального обеспечения (Конвенции № 102)", все ветви власти в России обязаны обеспечить действие норм этой Конвенции.
А оные прямо требуют того, чтобы размер средней пенсии в России не был бы ниже 40 (Сорока) процентов от уровня Средней заработной платы в России.
Реальная же динамика соотношения уровней Средней пенсии к Средней заработной платы в России обстоят следующим образом:
Если в 2018 году (году, предшествующем вступлению в силу новых норм пенсионного законодательства, когда нам было обещано, что после их введения пенсионеры "смогут путешествовать по миру" и т.п.) размер Средней пенсии в соотношении со Средним размером заработной платы (т.н. "Коэффициент замещения") в России составлял порядка 33,6-35,1 процента, то
В 2026 году, вопреки положениям указанной Конвенции, это соотношение составляет 23-25 процентов.
Итого, наглядно видно две вещи:
1) Соотношение размера пенсии к размеру заработной платы в России, вопреки декларированной российской властью Конвенцией не повышается, а напротив - только снижается.
... что наглядно демонстрирует всю наглую ложь российской власти.
2) Россия нагло игнорирует взятые на себя международные обязательства.
... де-юре и де-факто не являясь Правовым государством. И даже не пытаясь им быть.
А тогда, никакие, из предложенных в обсуждаемом опросе тактических мер, выправить положение дел априори неспособны.
... ибо это явственно показывает, что решение проблемы лежит на гораздо более высоком правовом уровне.
Действительно, Россия ратифицировала Конвенцию МОТ № 102 в 2018 году (Федеральный закон от 03.10.2018 № 349-ФЗ). В ней действительно заложено, что коэффициент замещения (соотношение пенсии к утраченному заработку) должен достигать 40%.
Но есть один существенный нюанс:
Когда государство ратифицирует Конвенцию, оно не берёт на себя безусловное обязательство немедленно установить 40% для всех. Согласно статье 2 Конвенции, страна сама определяет, в отношении каких разделов и с какими оговорками она принимает обязательства. Россия ратифицировала Конвенцию не целиком, а только в части конкретных разделов (в том числе «Обеспечение по старости»). Это значит: государство взяло на себя обязательство выстраивать систему в русле международных стандартов, но не гарантирует автоматически 40% для каждого пенсионера здесь и сейчас.
Ну, и еще:
Несоответствие текущей практики международному стандарту — это повод для критики и работы над системой, а не автоматическое доказательство того, что страна «не является правовым государством».
Страны вводят такие нормы поэтапно, с переходными периодами и оговорками по отдельным разделам. Это не снимает проблему, а лишь объясняет, почему формально обязательства есть, а целевое соотношение пока не выполняется.
И именно поэтому тактические меры (адресные надбавки, дифференцированная индексация) не противоречат стратегической цели.
Слишком много теории, мой друг!
Причём, все Ваши "опровержения" приведены без ссылок на конкретные правовые нормы.
... так, прикажете верить Вам лишь на слово, или всё же приведёте обосновывающие Ваши слова нормы?
Ну и заодно не забудьте объяснить: почему перечисленные Вами "тактические меры" привели не к росту Коэффициента замещения, а напротив - лишь к его серьёзному падению? - примерно на 10%.
... что это за тактика такая?
И почему эти Ваши "Тактические меры", если оные и повысили для кого-то пенсии, в общей статистике показали лишь падение выплат?
Ибо, насколько серьёзны должны быть эти "Тактические меры" для того, чтобы при их наличии для "отдельных разделов", общее падение Коэффициента замещения было столь катастрофичным? Ведь 10% падения - с примерно 34% до 24% (от уровня Средней заработной платыы), это почти треть пенсии!
... и в этих условиях не очень-то верится в то, что здесь государство ведёт дело именно в том направлении, как взяло обязательства.
... ... ведь прошло уже 8 (Восемь) лет! Или оно до сих пор лишь раскачивается?!
И сколько лет должна занять эта "раскачка"?
Конвенция МОТ № 102, статья 2: государство при ратификации само определяет, в отношении каких разделов и с какими оговорками принимает обязательства. Это не «обещание 40% завтра», а право на поэтапное внедрение.
Федеральный закон от 03.10.2018 № 349‑ФЗ: именно им Россия ратифицировала Конвенцию. В нём нет нормы «установить 40% к конкретной дате».
Про падение коэффициента с ~34% до ~24%. Это не значит, что пенсии снижались. Коэффициент замещения — это отношение пенсии к средней зарплате. Он падает, если зарплата растёт быстрее пенсии. Так и было: в последние годы рост средней зарплаты опережал индексацию пенсий.
Коэффициент замещения ≠ пенсия в рублях.
Возьмём 2024 год:
Зарплата выросла примерно на 27,5 % — это сильный рост из‑за дефицита рабочей силы и повышения МРОТ.
Пенсия проиндексирована на 7,5 %.
Коэффициент замещения упал с 28,1 % до 23,4 %.
Номинально - пенсия выросла, а коэффициент замещения упал.
- а где Вы видите "завтра"?
Или 8 (Восемь) прошедших лет для Вас (и регуляторов пенсий), это менее, чем один день?
Скажите пожалуйста: столько лет, или может быть десятилетий, должно пройти, чтобы наступило "уже не завтра"?
- и какой же этап этого "внедрения" предполагает столь значительное отставание уровня пенсий от уровня заработной платы?
- а разве я говорил о том, что де якобы "пенсии снижались"?
Пожалуйста, не нужно передёргивать!
Я говорил именно о снижении уровня соотношений среднего уровня пенсии в России к среднему уровню заработной платы. Но не о номинальном (как то подразумевает использованный Вами термин) снижении пенсий.
Поэтому пожалуйста и не нужно меня поправлять там, где я не допустил ошибки, становясь в позицию ментора.
Ибо, если заработная плата растёт, то что мешает вслед за ней расти и пенсиям? Так, чтобы хотя бы не снижать Коэффициент замещения.
Или Вы не в курсе того, что, к примеру, Антон Силуанов и представители Минфина регулярно отмечают зависимость пенсионных трансфертов из федерального бюджета от общего фонда оплаты труда и сбора страховых взносов?
А раз так, то когда растёт Средняя заработная плата, то автоматически обязаны расти и отчисления в Социальный (ранее - Пенсионный) фонд!
Так что же мешает этому Фонду производить индексацию пенсий в России соответственно росту отчислений от работающих граждан?
... очень надеюсь на Ваш ответ на сей мой вопрос.
Спасибо за уточнение — я не хотел звучать как ментор, просто пытался развести понятия “номинальная пенсия” и “коэффициент замещения”. Вы правы, вопрос не в том, что пенсии в рублях уменьшились, а в том, что соотношение пенсии и зарплаты ухудшилось, и с этим никто не спорит.
Но для примера: когда я в 2018 году оформлял пенсию, она составляла в то время 17% от моей тогдашней зарплаты. Потом я еще работал. Плюс индексация. Сейчас моя пенсия - более 35% от моей зарплаты в 2018 году.
Не мешает. Но индексация и рост отчислений — это разные вещи.
Индексация пенсий определяется не формулой «сколько собрали — столько прибавили», а бюджетным решением и методикой (обычно — по инфляции). То есть даже если взносы выросли, индексацию делают (по методике) не на размер роста взносов, а на размер прогнозируемой инфляции.
Иными словами, логика «зарплаты выросли → взносы выросли → пенсии должны вырасти пропорционально» — это справедливая общественная логика, но не действующая бюджетная формула. К сожалению.
В итоге: формально обязательства выполняются, бюджет сбалансирован, но уровень жизни пенсионера снижается, так как рост цен на товары из его корзины опережает индексацию. Именно поэтому вопрос о методике индексации и о том, как она отражает реальную стоимость жизни пенсионера, остаётся самым острым.
И еще есть структурная сложность: пенсионеров становится больше, а работающих, которые платят взносы, — меньше. Поэтому если резко начать повышать пенсии строго вслед за зарплатами, нагрузка на бюджет и на работодателей вырастет очень сильно. Это не значит, что проблему надо игнорировать, но значит, что решать её нужно не просто “больше платить”, а менять сам механизм — например, вводить частичную индексацию и по зарплатам, а не только по инфляции.
- здесь Вы приводите лишь частный пример из личной жизни. В то время, как я освещаю именно общие официальные статистические данные.
... которые явно отражают гораздо более общую, а потому и более правдивую картину.
... ... а она, увы, весьма безрадостна.
- абсолютная правда!
Не потому ли и возмущается народ, что сия "структурная сложность", так, как её официально оглашают (: с одной стороны аргументируют к наполнению пенсионного бюджета за счёт быстро растущей ЗП, а с другой стороны, как то Вы правильно заметили, индексируют в отрыве от этого роста) являются таким алогизмом, который делает эту реакцию вполне обоснованной?
Не в том ли и заключается истинная проблема:
На каком именно уровне государства этот "механизм" нужно менять?
Механизм нужно менять на уровне федерального законодательства — прежде всего закона «О страховых пенсиях» № 400-ФЗ, где прописан алгоритм индексации. Точечные правки (дополнительные индексации по решению президента, разовые выплаты) проблему не решают, потому что не устраняют саму формулу, которая каждый год генерирует отставание. Нужен переход от индексации по инфляции к индексации по максимуму из инфляции и роста зарплат — и это не косметика, а изменение фундаментальной логики системы.
- не в том ли и проблема, что может быть эта системная ошибка таится отнюдь не в Законе "О страховых пенсиях2 (№ 400-ФЗ), а где-то может быть выше? Почему и называемая Вами причина является не причиной, а лишь следствием?
... а указываемое Вами как ошибка, на самом деле, является вполне осознанным требованием?
... ... не может ли быть здесь каких-нибудь ответвлений в сторону Конспирологических версий? 😇
Выше только Конституция. Что-то сомнительно, чтобы в Конституции была заложена системная ошибка, не позволяющая создать нужный механизм индексации пенсий. В Конституции про механизм индексации нет ни слова!
- а бывает, что механизм индексации механизму индексации - рознь!
Главное (столь же - бывает) уметь увидеть за соснами лес.
Вывод: Голосуйте за КПРФ.... 😆 😃 🤣 😂 😉 🙃 😝 🤪
А вот Вы знаете, я всё-таки вижу правовй выход в целевом финансировании конкретных закупок. То есть целевые выделения средств на нужды пенсионеров. Если есть заболевания - компенсировать именно оплату лекарств, при доходах меньше прожиточного минимум. Сегодня индексация пенсий сжирается повышением на оплату ЖКХ.
Также можно вводить продуктовые талоны - это мера применяется в США и что-то никто не говорит о нищете американских граждан.