


 7.4М
Имущественный налоговый вычет по ипотеке: кто имеет право, сколько можно вернуть и как оформить
Имущественный налоговый вычет — это возможность вернуть часть налога на доходы физических лиц (НДФЛ), который уже был удержан с заработной платы или других облагаемых доходов. К таким доходам относятся, например, выплаты по гражданско-правовым договорам или деньги от сдачи квартиры в аренду, если собственник не зарегистрирован в качестве ИП или самозанятого.
Наиболее крупный вычет можно получить при покупке жилой недвижимости: квартиры, частного дома или земельного участка, предназначенного для строительства жилья.
При приобретении недвижимости в ипотеку законодательство предусматривает два самостоятельных вычета:
- за стоимость купленного жилья;
- за проценты, перечисленные банку по ипотечному кредиту.
В этой статье разберём именно возврат НДФЛ с ипотечных процентов: кому он положен, какой может быть сумма и какие документы понадобятся.
Кто может получить налоговый вычет по ипотечным процентам
Воспользоваться вычетом могут граждане, которые одновременно соответствуют нескольким условиям:
- имеют доход, облагаемый НДФЛ;
- работают по трудовому или гражданско-правовому договору либо получают другие официальные доходы;
- являются налоговыми резидентами России — находятся в стране не менее 183 дней в течение года;
- приобрели жильё или построили его с использованием целевого ипотечного кредита.
Право на вычет по процентам предоставляется один раз — в отношении одного ипотечного кредита.
Не смогут оформить такой вычет:
- безработные, получающие только пособие;
- индивидуальные предприниматели, применяющие специальные налоговые режимы;
- самозанятые, если у них нет других доходов, облагаемых НДФЛ.
Сам по себе статус ИП или самозанятого не запрещает получение вычета. Важно, чтобы у человека был доход, с которого фактически уплачивался НДФЛ.
Сколько можно вернуть с процентов по ипотеке
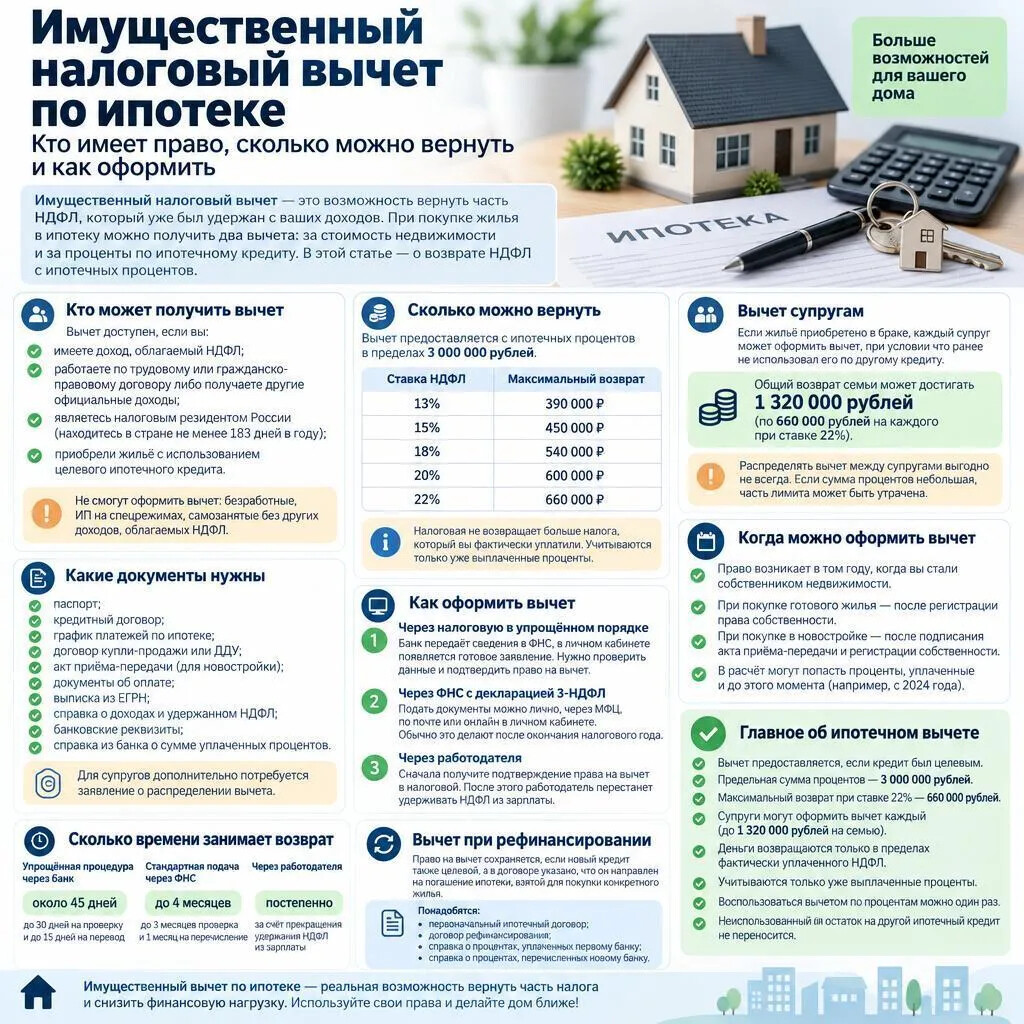
Налоговый вычет предоставляется с суммы ипотечных процентов в пределах 3 000 000 рублей. Максимальный возврат зависит от ставки НДФЛ, применяемой к доходу конкретного налогоплательщика.
Рассчитать предельную сумму можно следующим образом:
- при ставке 13% — до 390 000 рублей;
- при ставке 15% — до 450 000 рублей;
- при ставке 18% — до 540 000 рублей;
- при ставке 20% — до 600 000 рублей;
- при ставке 22% — до 660 000 рублей.
Таким образом, размер возврата зависит не только от суммы процентов, но и от дохода гражданина.
Ограничение по уплаченному НДФЛ
Налоговая инспекция не возвращает больше налога, который человек фактически перечислил в бюджет. Поэтому получить всю возможную сумму сразу получится только при достаточном официальном доходе.
Пример.
Зарплата сотрудника до удержания налога составляет 120 000 рублей в месяц. При ставке НДФЛ 13% ежемесячно удерживается 15 600 рублей. За год работодатель перечислит 187 200 рублей налога. Именно эта сумма будет максимальным возвратом за соответствующий год.
Ограничение по фактически выплаченным процентам
Вычет предоставляется только на проценты, уже уплаченные банку. Будущие платежи в расчёт не принимаются.
Пример.
За весь срок ипотеки по графику предусмотрена выплата 3 000 000 рублей процентов. Однако за прошедший год заёмщик перечислил банку только 250 000 рублей. При ставке НДФЛ 13% вернуть за этот год можно не более 32 500 рублей:
250 000 × 13% = 32 500 рублей.
Оставшаяся часть права будет использоваться в последующие годы по мере погашения кредита и уплаты процентов.
Как получить вычет супругам
Если недвижимость приобретена во время брака, она обычно признаётся совместной собственностью супругов. При этом не имеет значения, на кого оформлена квартира или дом.
Каждый супруг может заявить право на вычет, если ранее не использовал его по другому ипотечному кредиту. Желательно, чтобы оба супруга были указаны в кредитном договоре как заёмщики или созаёмщики.
В результате одна семья может получить двойной возврат. Например, если общая сумма процентов составила 6 000 000 рублей или больше, а доход каждого супруга позволяет применять ставку 22%, совокупный возврат может достигать 1 320 000 рублей.
Однако распределять вычет между супругами выгодно не всегда. Если общая сумма процентов небольшая, при разделении остаток лимита может быть утрачен.
Пример.
Сумма процентов по ипотеке составляет 2 000 000 рублей. Если супруги разделят её поровну, каждый заявит вычет с 1 000 000 рублей. Использовать остаток лимита по процентам в будущем они уже не смогут. В такой ситуации может быть выгоднее оформить весь вычет на одного супруга, сохранив второму право воспользоваться вычетом при покупке другой недвижимости.
Когда можно оформить ипотечный вычет
Право на вычет возникает в том году, когда покупатель стал собственником недвижимости. Дата заключения ипотечного договора сама по себе значения не имеет.
Покупка готового жилья
Если квартира приобретена на вторичном рынке, оформить вычет можно после регистрации права собственности и получения подтверждающих документов.
Покупка квартиры в новостройке
При покупке жилья в строящемся доме важен момент подписания акта приёма-передачи. Если акт подписан и право собственности зарегистрировано в 2027 году, обратиться за вычетом можно начиная с 2027 года.
При этом в расчёт могут попасть проценты, уплаченные по ипотеке начиная с более раннего периода — например с 2024 года. Главное, чтобы право на сам вычет уже возникло.
Какие документы нужны
Для оформления возврата НДФЛ по ипотечным процентам обычно требуются:
- паспорт;
- кредитный договор;
- график платежей по ипотеке;
- договор купли-продажи или договор участия в долевом строительстве;
- акт приёма-передачи объекта, если жильё куплено в новостройке;
- документы, подтверждающие оплату недвижимости;
- выписка из ЕГРН;
- справка о доходах и удержанном НДФЛ, если данные ещё не появились в личном кабинете налогоплательщика;
- банковские реквизиты для перечисления денег;
- справка из банка о сумме фактически уплаченных процентов.
При оформлении вычета супругами дополнительно потребуется заявление о распределении имущественного вычета.
Как оформить налоговый вычет по ипотеке
Есть три основных способа подать документы:
- через налоговую инспекцию в упрощённом порядке;
- через ФНС с декларацией 3-НДФЛ;
- через работодателя.
Упрощённый порядок через налоговую
В этом случае не нужно самостоятельно собирать весь пакет документов и заполнять декларацию 3-НДФЛ. Банк передаёт сведения об ипотеке в налоговую службу, после чего в личном кабинете налогоплательщика появляется готовое заявление.
Заявителю необходимо:
- проверить указанные данные;
- подтвердить своё право на вычет;
- подписать заявление электронной подписью.
Упрощённая процедура доступна только клиентам банков, подключённых к информационной системе ФНС. Например, такая возможность предусмотрена для ряда ипотечных клиентов СберБанка.
Для оформления через Домклик обычно требуется:
- заполнить заявку и анкету;
- дождаться решения налоговой инспекции;
- подписать заявление в личном кабинете на сайте ФНС.
Рассмотрение заявки может занимать до 20 рабочих дней.
Если банк не передаёт сведения в ФНС в электронном виде, оформить вычет таким способом не получится.
Традиционная подача через ФНС
Через налоговую инспекцию в стандартном порядке можно обратиться после окончания налогового года. Например, вычет за 2024 год оформляют в 2025 году.
Документы подаются в инспекцию по месту жительства вместе с декларацией 3-НДФЛ. Передать их можно:
- лично;
- через МФЦ;
- заказным письмом с описью вложения;
- в электронном виде через личный кабинет налогоплательщика.
Последний вариант обычно является наиболее удобным: не нужно посещать инспекцию и предоставлять бумажные копии.
Получение вычета через работодателя
Этот способ подходит тем, кто хочет уменьшить удержания НДФЛ ещё до окончания года. В таком случае деньги не перечисляются одной суммой — работодатель просто перестаёт удерживать налог из заработной платы.
Сначала нужно получить подтверждение права на вычет в налоговой инспекции. Для этого подаётся заявление и документы, подтверждающие покупку жилья и уплату процентов.
Подать запрос можно лично или через личный кабинет налогоплательщика. Налоговая рассматривает его в течение 30 дней, после чего направляет уведомление работодателю.
После получения уведомления зарплата выплачивается без удержания НДФЛ до тех пор, пока не будет использована доступная сумма вычета.
Пример.
Квартира куплена в сентябре 2024 года, а уведомление из налоговой получено в октябре. Если зарплата составляет 120 000 рублей, с октября работодатель будет перечислять сотруднику всю сумму без удержания 13% НДФЛ. Налог, удержанный с января по сентябрь, также можно вернуть — в пределах доступного вычета.
Уведомление действует только до конца календарного года. Поэтому в январе следующего года его потребуется оформить заново.
Сколько времени занимает возврат
Срок зависит от выбранного способа оформления.
При упрощённой процедуре через банк деньги могут поступить примерно за 45 дней:
- до 30 дней занимает проверка документов;
- ещё до 15 дней отводится на перечисление средств.
При стандартной подаче декларации налоговая проверяет документы до трёх месяцев. После завершения проверки у инспекции есть ещё месяц на перевод денег на банковский счёт.
При обращении через работодателя возврат происходит постепенно — за счёт прекращения удержания НДФЛ из зарплаты.
Вычет при рефинансировании ипотеки
Если ипотека была переведена в другой банк, право на вычет по процентам сохраняется. Главное, чтобы новый кредит был целевым, а в договоре было указано: деньги направляются на погашение ипотеки, взятой для покупки конкретного жилья.
Для оформления понадобятся:
- первоначальный ипотечный договор;
- договор рефинансирования;
- справка о процентах, уплаченных первому банку;
- справка о процентах, перечисленных новому банку.
Главное об имущественном вычете по ипотеке
Налоговый вычет по ипотечным процентам можно оформить, если кредит был целевым и направлялся на покупку или строительство жилья. В договоре должно быть прямо указано назначение займа. Если такой формулировки нет, налоговая может отказать в предоставлении вычета.
Основные правила:
- предельная сумма процентов для расчёта вычета — 3 000 000 рублей;
- максимальный возврат при ставке 22% — 660 000 рублей;
- супруги могут оформить вычет каждый, поэтому общий возврат семьи может достигать 1 320 000 рублей;
- деньги возвращаются только в пределах фактически уплаченного НДФЛ;
- учитываются только проценты, уже перечисленные банку;
- воспользоваться вычетом по процентам можно один раз;
- если сумма процентов оказалась меньше установленного лимита, неиспользованный остаток на другой ипотечный кредит не переносится.
Оформить налоговый вычет, вполне возможно.
Было бы желание и здоровье...
Было бы желание, оформить может и больной человек, даже лежа. Всем здоровья.