


 912.8к
Купили компанию в 2025 году — теперь оспаривают её сделки 2023 года на 2,5 млрд рублей
Купили компанию в 2025 году — теперь оспаривают её сделки 2023 года на 2,5 млрд рублей
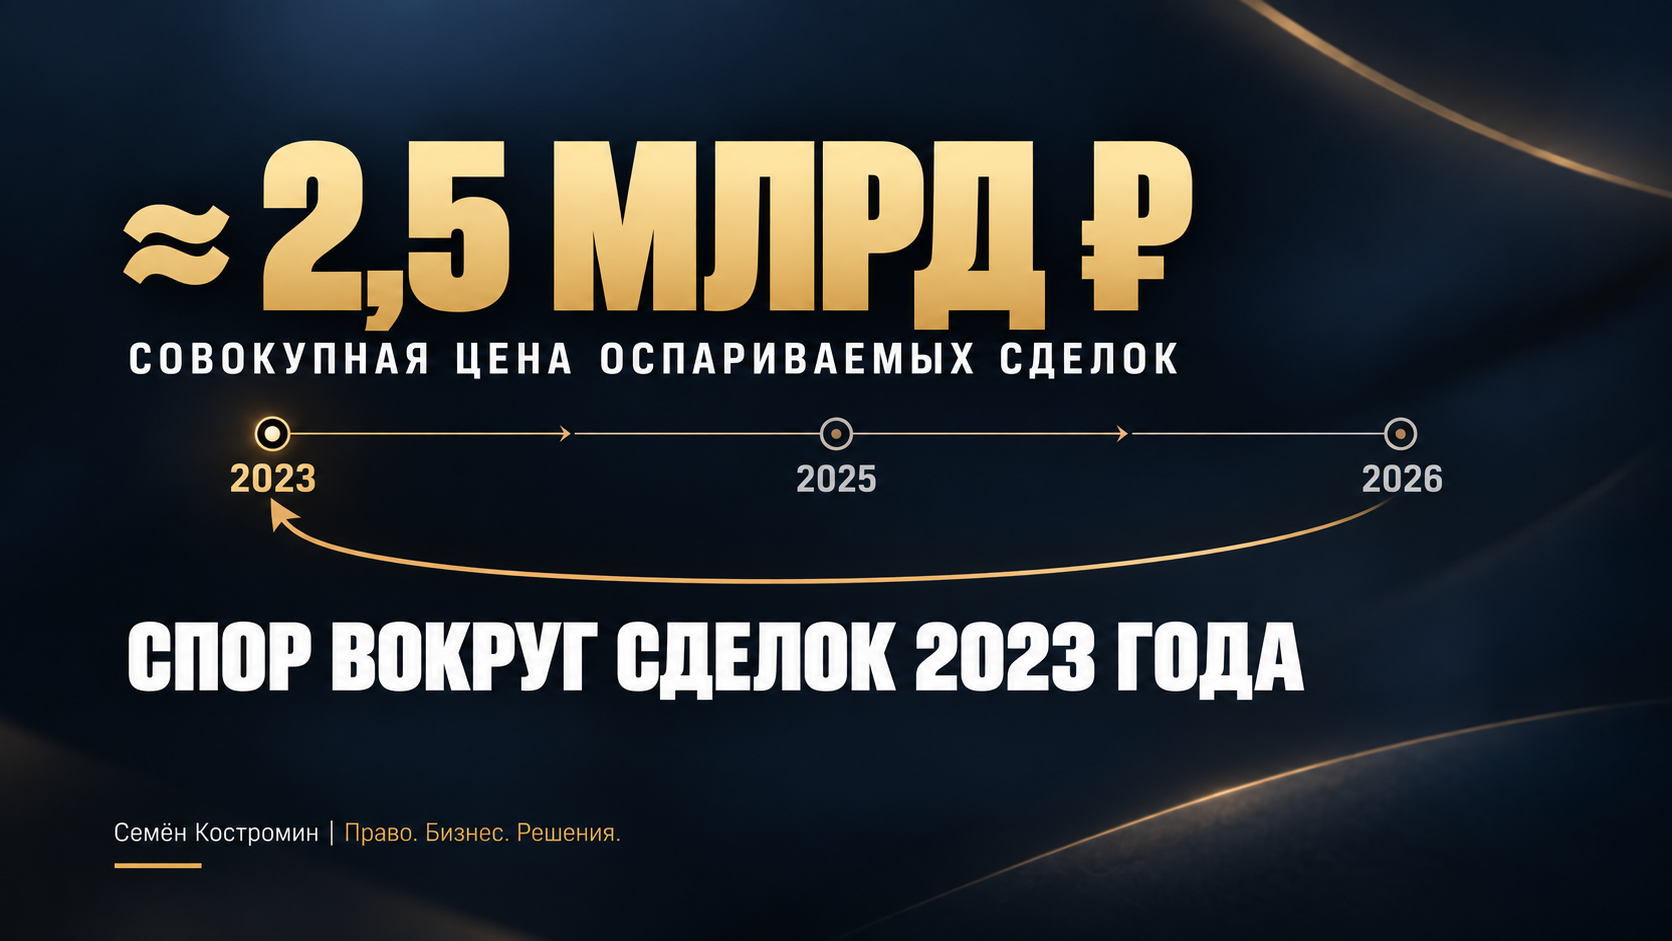
В 2023 году были заключены сделки по продаже долей в трёх российских компаниях группы PPG. Их совокупная цена составила около 2,5 млрд рублей.
В 2025 году АО «Смартбизнесгрупп» приобрело 100% российского ООО «Тиккурила». А в 2026 году новый собственник через корпоративный спор пытается оспорить сделки, совершённые за два года до покупки бизнеса.
Истец также заявил требование об убытках примерно на 3,72 млрд рублей.
На дату подготовки материала заявление оставлено без движения, спор по существу не рассмотрен. Суд пока не установил незаконность сделок, вывод активов, занижение цены или причинение убытков и не разрешил требования о применении последствий недействительности сделок.
Но сам спор хорошо показывает проблему, с которой может столкнуться покупатель действующего бизнеса: что именно он приобретает вместе с компанией и насколько глубоко нужно изучать её прошлое?
Покупатель получает не чистый лист
При покупке долей юридическое лицо продолжает существовать. У него сохраняются заключённые договоры, принятые корпоративные решения, обязательства и последствия прежних действий.
Смена собственника сама по себе эту историю не обнуляет.
В последующем споре могут иметь значение прежние корпоративные решения и порядок их одобрения, осведомлённость покупателя, раскрытие информации при due diligence, условия приобретения бизнеса, его цена и договорное распределение рисков.
Это не означает, что новый собственник автоматически отвечает за любое решение, принятое до его появления. Конкретные последствия зависят от того, как были оформлены исторические сделки и сама покупка бизнеса.
Но рассматривать приобретаемую компанию только в её текущем состоянии недостаточно.
Насколько глубоко нужно изучать прошлое
На практике я бы как минимум проверял историю сделок в пределах применимого срока исковой давности. При этом существенные сделки считаю правильным анализировать за весь разумно доступный период.
Их последствия могут проявиться позднее. Например, уже после покупки может возникнуть спор о корпоративном одобрении, цене, конфликте интересов, исполнении обязательств или причинённых компании убытках.
Нужно понимать:
- какие существенные активы и направления бизнеса компания приобрела или утратила;
- какие крупные сделки совершались, кем и на каких условиях они одобрялись;
- какие обязательства, претензии и потенциальные споры остались после этих решений;
- что из этой истории было раскрыто покупателю и учтено в цене сделки.
Due diligence должен объяснять не только, что есть у компании сегодня, но и как она пришла к своему сегодняшнему состоянию и какие риски сохранились от старых сделок.
Найти риск недостаточно
Иногда проверка заканчивается объёмным отчётом с перечнем замечаний. Для собственника этого мало.
По каждому существенному риску нужно решить:
1. Какова вероятность его реализации?
2. Сколько он может стоить?
3. Влияет ли он на цену бизнеса?
4. Можно ли изменить условия сделки?
5. Кто понесёт последствия, если риск реализуется?
Универсальной реакции нет. Один риск может быть приемлем с учётом цены бизнеса. Другой потребует изменения структуры сделки или дополнительных условий. Третий станет основанием отказаться от покупки.
Один из наиболее очевидных способов распределения выявленного риска — конкретные заверения продавца в договоре купли-продажи и ответственность за их нарушение.
Но общая фраза о том, что с компанией «всё в порядке», проблему не решает. Заверение должно отвечать именно на обнаруженный риск: какие сведения подтверждает продавец и какие последствия наступят, если они окажутся недостоверными.
Получается практическая связь:
выявленный риск → оценка его вероятности и цены → влияние на цену и условия покупки → заверения и ответственность продавца → решение собственника.
Хороший due diligence заканчивается не перечнем рисков. Он должен влиять на решение: покупать ли бизнес, по какой цене и кто заплатит, если выявленный риск реализуется.
Источники:
Картотека арбитражных дел — дело № А09-8213/2026.
Обзор Право.ru от 16 сентября 2026 года — предмет требований и процессуальное состояние дела.
Материал подготовлен по состоянию на 28 сентября 2026 года. Судебный спор по существу не рассмотрен.
Если у вас возникли вопросы по теме данной публикации, вы всегда можете написать мне в мессенджеры или позвонить: