


 6.7М
Банкротство 2026: 12 изменений, которые нужно знать, прежде чем списывать долги
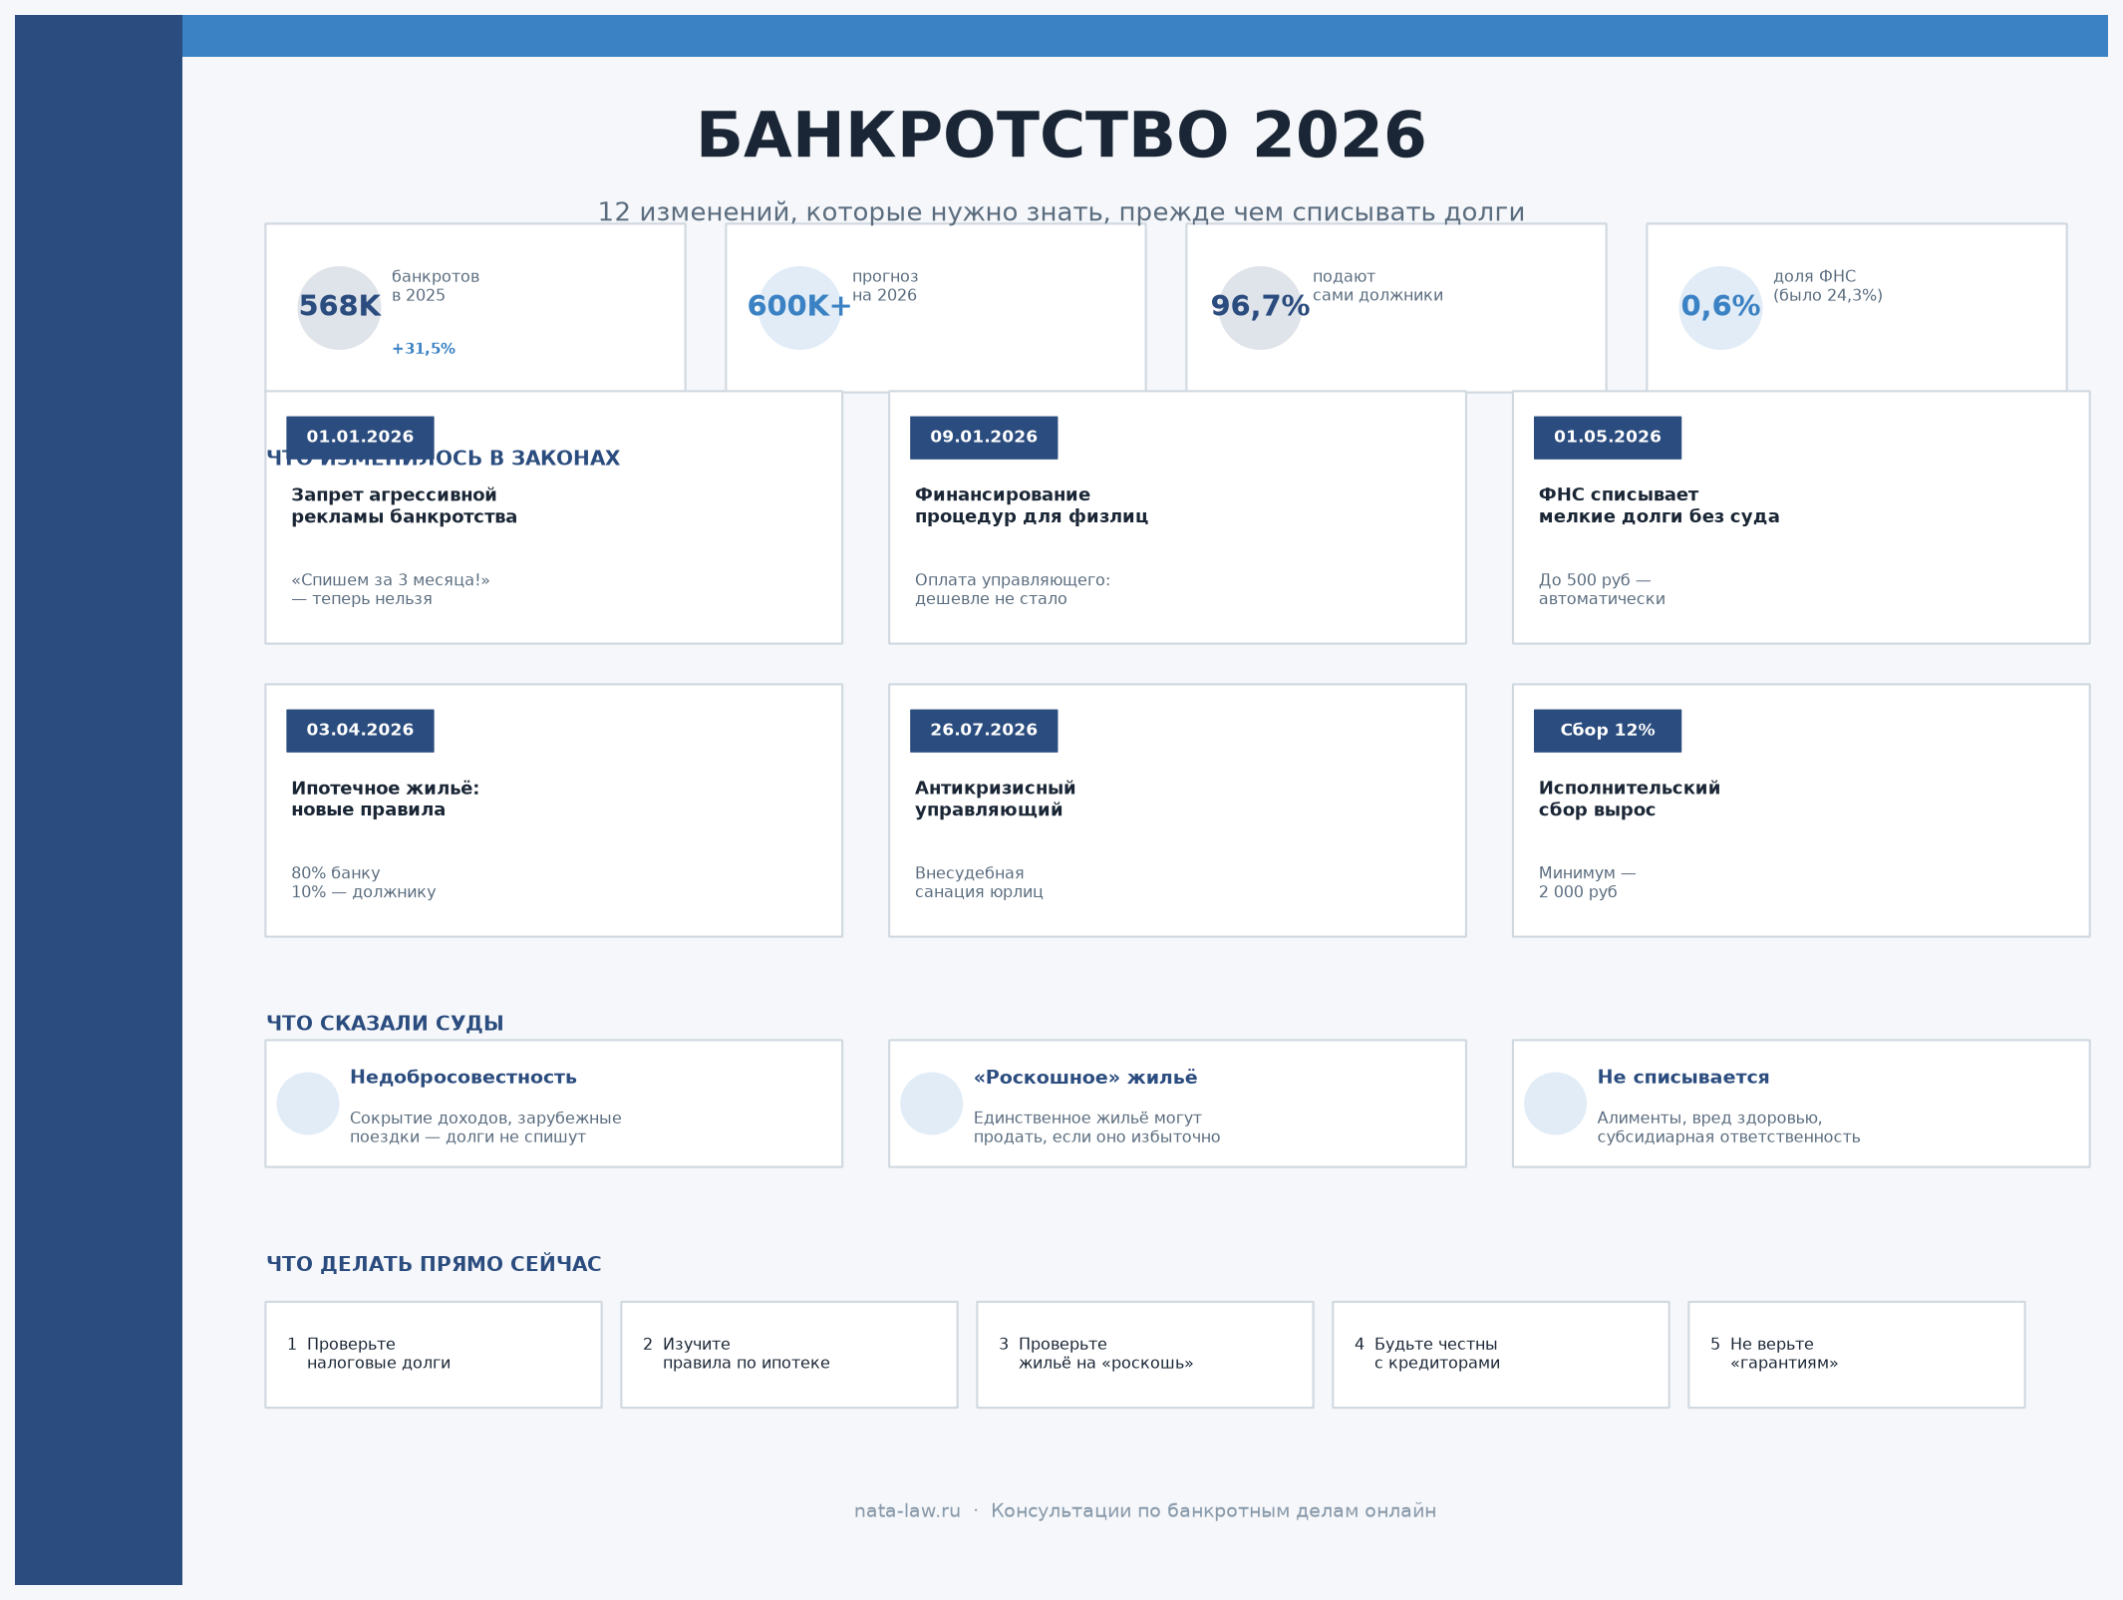
Источник: изображение сгенерировано с помощью нейросети
https://chat.deepseek.com/
В 2025 году банкротами признали 568 тысяч россиян. Это на 31,5% больше, чем годом ранее. Прогноз на 2026 год — больше 600 тысяч дел. И вот что важно: 96,7% заявлений подают сами должники. ФНС практически перестала инициировать банкротства — её доля упала с 24,3% до 0,6%. Люди больше не ждут, пока кредиторы придут за ними. Они идут в суд сами.
Но вместе с ростом дел растёт и сложность процедуры. За первое полугодие 2026 года в закон о банкротстве внесли 12 фундаментальных изменений, а Верховный и Конституционный суды вынесли 9 решений, которые перекроили практику списания долгов. Разбираю самое важное — то, что реально влияет на исход дела.
Что изменилось в законах: 12 норм, которые уже работают
С 1 января 2026 года — запрет агрессивной рекламы банкротства
Раньше на каждом углу кричали: «Спишем все долги за 3 месяца! Гарантия 100%!» Теперь так нельзя. Закон запретил агрессивную рекламу банкротства — ту самую, которая обещает невозможное и заманивает людей в сомнительные схемы. Если вам обещают «гарантированное списание» — это красный флаг.
С 9 января 2026 года — уточнено финансирование процедур для физлиц
Изменились правила, по которым определяется, кто и как оплачивает работу арбитражного управляющего. Для должников это означает одно: дешевле не стало. Процедура банкротства — это не бесплатно, и иллюзий питать не нужно.
С 1 мая 2026 года — ФНС списывает мелкие долги без суда
Вот это уже реальная хорошая новость. ФНС получила право самостоятельно списывать безнадёжные налоговые долги физических лиц — без обращения в суд, без заявлений от должника.
Как это работает: если на 1 мая 2026 года совокупная сумма ваших налоговых долгов не превышала 500 рублей, её списали автоматически. Никаких заявлений, никаких визитов в налоговую. Отдельно списываются суммы до 10 000 рублей, которые не были включены в совокупную налоговую обязанность из-за истечения срока взыскания.
Но есть нюанс: это разовое списание. Долги, возникшие после 1 ноября 2025 года, под новые правила не попадают. И если по долгу уже началось активное исполнительное производство — его тоже не спишут автоматически.
С 3 апреля 2026 года — новые правила распределения выручки от продажи ипотечного жилья
Это, пожалуй, самое важное изменение для семей с ипотекой. Федеральный закон № 62-ФЗ от 23.03.2026 установил чёткий порядок: если у банкрота продают единственное ипотечное жильё, вырученные деньги распределяются так:
80% — банку, но не больше суммы требований по ипотеке;
10% — кредиторам первой и второй очереди, если другого имущества для расчётов с ними не хватает;
10% — остаются должнику для покупки нового жилья.
Раньше эти 10% могли уйти в конкурсную массу. Теперь закон прямо говорит: эти деньги — на обеспечение жильём. Это принципиально: у семьи появляется хотя бы минимальная подушка, чтобы не остаться на улице.
Другие изменения, о которых стоит знать
С 26 июля 2026 года вступил в силу Федеральный закон № 253-ФЗ — масштабная реформа процедур банкротства. Введены внесудебная санация и реструктуризация долгов юридического лица. Появился новый институт — антикризисный управляющий. Должников разделили на три группы в зависимости от дохода и активов.
Срок оспаривания сделок физического лица хотят сократить до одного года перед банкротством. Законопроект внесён — пока не принят, но тренд понятен: законодатель пытается снизить неопределённость для рынка недвижимости.
Исполнительский сбор вырос до 12% от суммы долга, минимум — 2 000 рублей для физических лиц. Это уже работает.
Что сказали суды: 9 решений, которые меняют практику
1. Верховный суд: должник должен быть добросовестным — иначе долги не спишут
Ключевое решение первого полугодия. ВС РФ расширил основания для отказа в освобождении от долгов. Если должник:
предоставил кредитору неполную или недостоверную информацию,
умолчал о других обязательствах,
не раскрыл источники расходов на дорогие покупки и зарубежные поездки,
— от долгов его не освободят.
В одном из дел должник регулярно ездил за границу во время процедуры банкротства, но не мог объяснить, откуда деньги. Верховный суд отменил освобождение от долгов. Логика простая: если ты можешь позволить себе зарубежные поездки — ты не нуждаешься в списании долгов.
2. Конституционный суд и Верховный суд: «роскошное» единственное жильё можно забрать
Это самая болезненная тема. Постановление КС РФ № 15-П от 2021 года допустило исключение из исполнительского иммунитета: если единственное жильё является «роскошным», его могут продать, предоставив должнику замещающее жильё.
Верховный суд затем конкретизировал критерии. Пример из практики: квартира 91 кв. м, в которой живёт должник с супругой и несовершеннолетним ребёнком, была признана «роскошной» и включена в конкурсную массу.
Что считается «роскошным»? Характеристики, которые «явно превышают разумно достаточные для удовлетворения потребности в жилище» — с учётом площади, расположения, конструктивных особенностей и технического оснащения. Минюст уже подготовил законопроект, который закрепит этот механизм в законе.
Что это значит на практике: если у вас обычная квартира — вы защищены. Если «трёшка» в центре Москвы площадью 120 метров — готовьтесь к бою. Суд будет оценивать совокупность факторов.
3. Что остаётся неприкосновенным
Алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность — эти долги не списываются ни при каком раскладе. Об этом стоит помнить, прежде чем идти в суд.
Что делать прямо сейчас: практический план
Первое. Проверьте, есть ли у вас мелкие налоговые долги. Если совокупная сумма до 500 рублей и они возникли до 1 ноября 2025 года — их уже должны были списать. Если нет — позвоните в ФНС и уточните.
Второе. Если у вас ипотека и вы думаете о банкротстве — изучите новые правила распределения выручки. Те 10%, которые останутся у вас, — это реальные деньги на новое жильё. Но помните: ипотечное жильё не защищено исполнительским иммунитетом. Банк может забрать квартиру, если вы перестали платить.
Третье. Если у вас единственное жильё — проверьте, не попадает ли оно под критерии «роскошного». Площадь, расположение, стоимость. Если квартира обычная — вы в безопасности. Если нет — нужна стратегия защиты.
Четвёртое. Будьте честными с кредиторами. Верховный суд в 2026 году ужесточил подход: сокрытие информации о доходах, имуществе, расходах — прямой путь к отказу в списании долгов. Добросовестность — не формальность, а условие процедуры.
Пятое. Не верьте тем, кто обещает «гарантированное списание за 3 месяца». Агрессивная реклама банкротства запрещена с 1 января 2026 года — и не случайно. Процедура сложная, сроки реальные (от 6 месяцев до года и больше), а результат зависит от множества факторов.
Банкротство в 2026 году — это уже не экзотика, а массовый инструмент. Но правила игры изменились: стало сложнее, стало строже, но одновременно появились и новые механизмы защиты — как те 10% от продажи ипотечного жилья, которые теперь остаются должнику.
Если вы думаете о банкротстве — не действуйте наугад. Не ждите, пока долги станут неподъёмными. Разберитесь сейчас — пока есть варианты.
Если у вас возникли вопросы по теме данной публикации, вы всегда можете написать мне в мессенджеры или позвонить: