

 19.8М
Налоговая задолженность физлица в 2026 году: как ФНС теперь взыскивает долги без суда
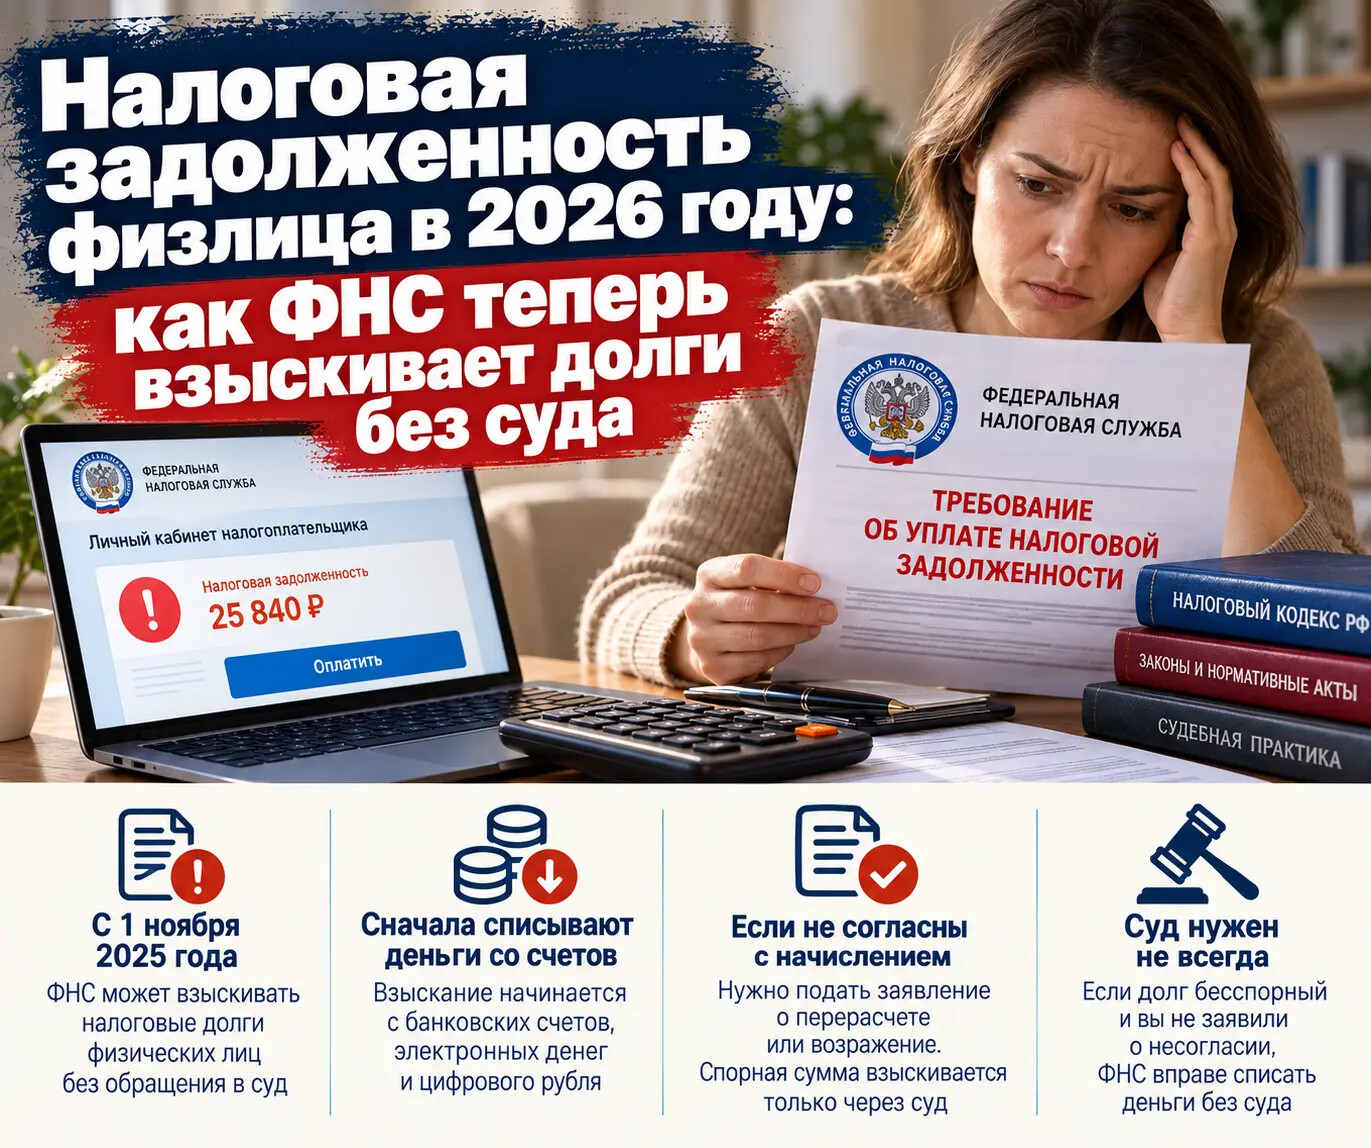
Раньше ситуация была понятной. Если обычный гражданин не заплатил налог, ФНС не могла просто взять и списать деньги с его банковского счета. Нужно было обращаться в суд и получать судебный приказ либо судебное решение.
С 1 ноября 2025 года правила изменились. Теперь налоговая задолженность физического лица в ряде случаев может быть взыскана без обращения в суд.
Причем речь идет не о какой-то экзотической ситуации. Новый порядок распространяется, в частности, на имущественные налоги, транспортный и земельный налог, некоторые виды НДФЛ, а также на задолженность, возникшую по результатам налоговых проверок.
Но есть принципиальное условие: внесудебно взыскивается только бесспорная задолженность.
Если человек не согласен с начислением и правильно заявляет об этом, спор должен перейти в судебную плоскость.
Разберемся, как теперь работает эта система в 2026 году.
Что изменилось с 1 ноября 2025 года
Изменения внес Федеральный закон от 31 июля 2025 года № 287-ФЗ.
До 1 ноября 2025 года задолженность обычного физического лица взыскивалась в судебном порядке.
Теперь Налоговый кодекс предусматривает два варианта:
- если гражданин согласен с долгом - ФНС может взыскать его без суда;
- если гражданин не согласен с долгом - взыскание должно происходить через суд.
Это и есть главный принцип новой системы - принцип бесспорности задолженности.
Причем молчание гражданина фактически имеет серьезное значение. Если человек получил налоговое уведомление или требование, увидел ошибку, но ничего не сделал, налоговая может продолжить процедуру внесудебного взыскания.
Поэтому фраза «я не согласен с налоговой» сама по себе юридического значения не имеет.
Несогласие нужно оформить в установленном порядке.
Какие налоги ФНС теперь может взыскать без суда
Новый порядок касается задолженности физических лиц, не являющихся индивидуальными предпринимателями, а также в соответствующих случаях бывших ИП.
Под него могут попадать, в частности: транспортный налог; земельный налог; налог на имущество физических лиц; НДФЛ, который налоговая начислила самостоятельно, например с определенных доходов; НДФЛ, не удержанный налоговым агентом; налоговые доначисления по результатам камеральных проверок; задолженность по налогам, которые гражданин самостоятельно исчислил, в том числе по 3НДФЛ и НПД.
Но здесь есть важный нюанс.
Для налогов, которые человек сам рассчитал и указал, например в декларации 3НДФЛ, возможности заявить несогласие по специальной процедуре перерасчета нет. Логика законодателя тут понятна - сумму определил сам налогоплательщик.
Поэтому если человек самостоятельно заявил налог, а потом просто не заплатил его, рассчитывать на то, что ФНС сначала будет выяснять, согласен он с этой суммой или нет, не стоит.
Как выглядит взыскание долга без суда
На практике процедура выглядит примерно так.
У человека возникает отрицательное сальдо на едином налоговом счете. ФНС направляет ему требование об уплате задолженности. В требовании указывается сумма долга и срок добровольной уплаты.
Если человек платит - вопрос закрыт.
Если не платит и не заявляет о несогласии, налоговый орган может перейти к следующему этапу - принять решение о взыскании задолженности. Такое решение направляется через личный кабинет ФНС, личный кабинет на Госуслугах либо по почте заказным письмом.
После направления решения у гражданина есть еще семь рабочих дней. Это дополнительное время, чтобы погасить задолженность или заявить о несогласии.
Если этого не сделать, ФНС направляет в банк поручение на списание денег со счетов.
И вот здесь для должника начинается уже совсем другая ситуация.
Раньше для обычного физического лица ключевым событием было получение судебного приказа. Теперь же судебного приказа может вообще не быть.
Сначала деньги на счетах, потом другое имущество
Новая система построена поэтапно.
В первую очередь взыскание обращается на денежные средства на банковских счетах, а также на предусмотренные законом электронные денежные средства и цифровые рубли.
Если денег недостаточно, налоговый орган может перейти к взысканию за счет другого имущества. В соответствующих случаях постановление направляется судебному приставу-исполнителю.
То есть название «внесудебное взыскание» не означает, что налоговая сама придет к человеку домой и будет описывать имущество. Смысл изменения в другом.
Первый этап взыскания теперь может происходить без суда. ФНС получает возможность списать бесспорную задолженность непосредственно со счетов.
А если денежных средств нет, к взысканию иного имущества уже подключается служба судебных приставов.
Самая важная часть новой системы - возможность возражать
Вот здесь многие могут ошибиться.
Можно подумать: «Раз налоговая теперь может списывать деньги без суда, значит, оспорить начисление уже нельзя».
Это не так. Право на защиту сохранилось. Более того, именно наличие или отсутствие спора определяет, будет взыскание судебным или внесудебным.
Допустим, человеку начислили налог на квартиру, но он считает, что налог рассчитан неправильно. Например: неправильно определен период владения; не учтена льгота; неправильно применена ставка; ошибочно рассчитана кадастровая стоимость; налог начислен за имущество, которым человек уже не владел.
В такой ситуации просто не платить налог - плохая стратегия.
Нужно заявить о несогласии и использовать предусмотренную процедуру.
Что делать, если налог начислен неправильно
Первый шаг зависит от характера задолженности.
Если речь идет о налоге, который начислила сама налоговая, например об имущественном налоге, можно подать заявление о перерасчете.
Если ФНС отказывает в перерасчете, налогоплательщик вправе обжаловать решение в вышестоящем налоговом органе. На это предусмотрен срок 30 рабочих дней.
Если и после рассмотрения жалобы гражданин не согласен с решением, законодательство предусматривает дальнейший механизм заявления о несогласии, после чего взыскание спорной суммы должно происходить уже через суд.
Именно поэтому сейчас особенно важно не игнорировать сообщения от ФНС.
Что произойдет со спорной задолженностью
Если гражданин заявил о несогласии с начисленной суммой в установленном порядке, спорная задолженность исключается из сальдо ЕНС на период рассмотрения спора, чтобы она автоматически не погашалась за счет поступающих платежей.
Если налоговая отказала в перерасчете, гражданин может продолжить обжалование.
На время предусмотренной процедуры взыскание спорной суммы приостанавливается, а если спор не урегулирован - налоговая должна обращаться в суд.
Это очень важное отличие новой системы от простой схемы «налоговая решила - деньги списали».
А если человек вообще не открывает личный кабинет?
Это не спасает от взыскания. Решения и требования могут направляться через личный кабинет ФНС, Госуслуги, а при невозможности электронного направления - по почте заказным письмом.
Поэтому стратегия «не захожу в личный кабинет - значит, ничего не получал» становится особенно рискованной.
У налогоплательщика есть обязанность следить за своими налоговыми обязательствами, а законодательство предусматривает различные способы направления документов.
В результате человек может узнать о проблеме уже тогда, когда банк получил поручение на списание денег.
Сколько времени у налоговой на взыскание?
По общему правилу решение о взыскании задолженности по новой процедуре принимается и направляется физическому лицу в течение шести месяцев с даты истечения срока исполнения требования об уплате. Если этот срок пропущен, решение налогового органа считается недействительным и не подлежит исполнению; в предусмотренных законом случаях налоговая может обратиться в суд.
Отдельно существуют сроки направления самого требования.
В частности, при отрицательном сальдо ЕНС свыше 3 000 рублей требование направляется в течение трех месяцев с момента формирования такого сальдо, а при задолженности до 3 000 рублей действует более продолжительный срок - до одного года.
Поэтому небольшая задолженность не означает, что налоговая о ней забудет. Наоборот, долг может оставаться на ЕНС и ждать момента, когда наступят предусмотренные законом основания для дальнейших действий.
Что делать, если деньги уже списали
Предположим, человек обнаружил списание со счета и только после этого понял, что у него была налоговая задолженность.
Сам факт списания еще не означает, что оспорить налог уже невозможно.
Первое, что нужно сделать, - выяснить:
- за какой налог и за какой период образовался долг;
- какой документ стал основанием для начисления;
- каким образом ФНС рассчитала сумму;
- какое решение о взыскании было принято.
Если выяснится, что налог начислен неправильно, задолженность можно обжаловать.
ФНС прямо указывает: если взыскание впоследствии признается незаконным, соответствующая сумма восстанавливается на ЕНС и может быть зачтена в счет других налоговых обязательств либо возвращена налогоплательщику.
Поэтому списание денег со счета - еще не конец истории.
Но значительно лучше разобраться с ошибкой до списания.
Что изменилось для обычного налогоплательщика
По сути, у гражданина теперь стало меньше времени на бездействие.
Раньше человек мог получить судебный приказ и уже на этой стадии решать, согласен он с задолженностью или нет.
Теперь при бесспорной задолженности судебного этапа может не быть вовсе. ФНС направляет требование, затем решение о взыскании, после чего при отсутствии возражений деньги могут быть списаны со счета.
Поэтому уведомление в личном кабинете ФНС или на Госуслугах о задолженности - это уже не просто информация «у вас есть долг».
Это потенциально первый этап процедуры, которая может закончиться принудительным списанием денег.
Главное
С 1 ноября 2025 года для физических лиц действует принципиально новый механизм взыскания налоговой задолженности.
Бесспорный налоговый долг теперь может быть взыскан без обращения ФНС в суд.
Сначала налогоплательщику направляется требование. Если он не платит, ФНС принимает решение о взыскании. После предусмотренного законом срока деньги могут быть списаны со счетов.
Если денег недостаточно, взыскание в предусмотренных случаях может перейти на другое имущество через службу судебных приставов.
Но одновременно сохранился важнейший принцип: если гражданин действительно не согласен с начислением, он вправе заявить об этом, пройти предусмотренную процедуру обжалования и добиться судебного рассмотрения спора.
Поэтому в 2026 году самое опасное - не сама налоговая задолженность. Самое опасное - увидеть ошибочное начисление и ничего не делать.
Автор, Вы все неплохо расписали, есть только один очень важный нюанс:
если раньше можно было "отследить" каждый налог (начисление и списание) в отдельности, то теперь, когда все слито в один котел, разобраться, что конкретно налоговая сделала не так, как видите вы, порою очень непросто.
И разложить по полочкам все в предоставляемой налоговой информации - тот еще квест с лабиринтами, если только фигурирует не один налог, а несколько. А если у человека есть начисления еще и по "профессиональной деятельности" (ИП, самозанятость и т.п.), то порой легче "махнуть рукой", чем разбираться..
И хотя это, однозначно, неверно, но время жизни иногда так жалко тратить на разборки с родным государством.
Добрый день! Согласен с Вами. Единый налоговый счет упростил сам механизм расчетов, но для налогоплательщика разбираться в начислениях иногда действительно стало сложнее. Особенно если одновременно есть налоги физлица, обязательства по ИП и НПД.
Нет, ЕНС не упростил расчет налогов, а создал левую бухгалтерию для их расчета.
В теории всё красиво, а на практике налоговая творит беспредел. Нам был начислен земельный налог за 2016 год. Причем само уведомление было отправлено только в 2019 году. Уведомление мы не получили и налоговая отправила Требование об оплате, которое также до нас не дошло. После этого налоговая 3 года ждала, не обращаясь в суд, а когда истекли все пресекательные сроки в 2023 году примерно через месяц выставила новое требование, считая, что таким образом они перезапускают пресекательный срок заново. Дотянули до ноября 2025 года и применили новую норму списания во внесудебном порядке. И сколько бы им ни писалось (дошли до Москвы), ответ один и тот же платите и всё тут. То есть они сами пропустили все сроки, сами не подали вовремя в суд а теперь, пользуясь новой нормой считают себя вправе списывать деньги с карты просто так. Ну, не беспредел ли? А вы пишете о споре, и что при его наличии только в суд, чихали они на всё это, если у них есть инструмент изъятия без суда они им воспользуются, как им вздумается. Это только в теории мы живём в правовом государстве, на практике реализуется право сильного.
Точно! Я тоже это проходил. 1/1, только у меня был несуществующий транспортный налог. Никакие возражения не помогли. Так и списали в этом году. Уроды
Даже в древнем Риме при феодализме были суды, а нас потихоньку подводят к тому, что суды вообще не нужны. Ну теперь скажите какой у нас строй?
А с какой стати все налоги слили в один котел под названием ЕНС? Надо же как хитро придумали. НДФЛ - это федеральный налог. Чубайсовский шедевр на "имущество" и земельный есть муниципальные поборы. Ну все продумали, чтобы всех запутать в своих сетях. 5 лет разбирались с несуществующим долгом по земле за 2014, налог оплачен в срок, чеки все в порядке и сохранены. Предъяву сделали по долгу только в 2021 году, когда архивы Сбера уже ничего не хранят. Суд в июне 2026 года поставил точку, не удовлетворил требования местной ИФНС. Но позавчера в телефоне СМС от Сбера, что нашли счёт от ФНС об оплате налога, на сумму 35 000 с копейками. Это всё тот же несущствующий долг по земле, ежедневно обростающий пенями. Вот такая цифровая фигня. Кстати, "котел" под названием ЕНС внедрили в массы только в 2023 году .
Готовьте денежки. Хотя, у Вас довольно-таки большая сумма. Можно попробовать отсудить.
Русским языком написано, что суд не удовлетворил этот иск ФНС и решение суда давно есть. И никаких денежек готовить не собираюсь, если Сбер отожмет, то это будет хищением, причем группой лиц и по предварительному сговору. В Сбер ведь тоже обращались, когда началась эта история с приключениями. ) Все налоги оплачивались через операторов Сбера всегда и вовремя. Зная их бардак и аферы, храню все чеки с лохопоборами и на "имущество" мужа, и на "имущество" жены". )
Полезная информация. Благодарю.
Спасибо!