


Банк заблокировал карту и спросил, откуда деньги: какие документы отправить, чтобы доступ вернули
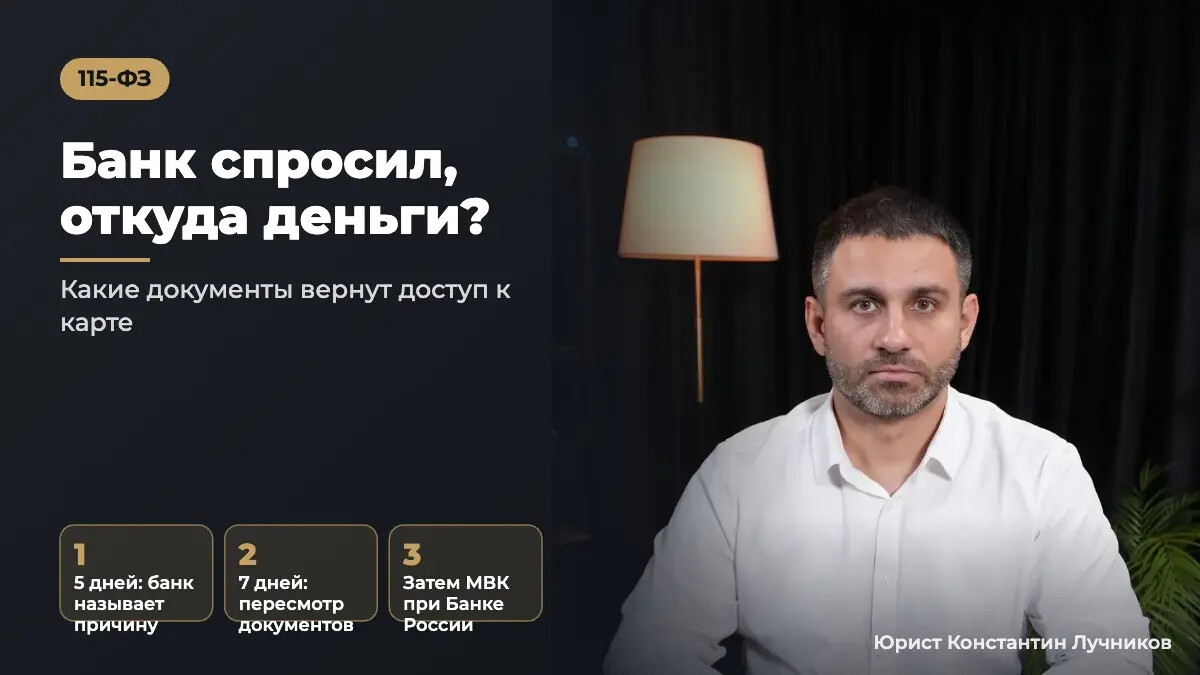
Пришли деньги за проданную машину, квартиру или долг, который наконец вернули, а на следующий день приложение банка пишет: операции ограничены, представьте документы. Многие в этот момент пишут в чат «это мои личные деньги» и ждут. На практике такой ответ почти никогда не помогает. Расскажу, что на самом деле нужно банку и как действовать по шагам.
Что именно хочет понять банк
Банк действует по Закону № 115-ФЗ о противодействии легализации доходов. Ему важны два вопроса: откуда пришли деньги и зачем вы их двигаете дальше. Пока на них нет ответа с документами, операция выглядит для банка подозрительной, даже если вы ничего не нарушали.
Поэтому главная ошибка в переписке с банком: объяснять словами без подтверждений. Фразы «личные сбережения», «вернули долг», «продал машину» банк не может проверить. Ему нужен документ, который связывает поступление с понятным законным источником.
Случай из практики
Клиенту поступили деньги от продажи автомобиля. Банк ограничил операции и запросил пояснения. Мы направили договор купли-продажи и выписку, где видно поступление от покупателя именно в этой сумме. После проверки банк восстановил доступ. Никаких жалоб и комиссий не понадобилось: хватило правильно собранного комплекта документов.
Какие документы обычно закрывают вопрос
Подбирайте документы под конкретный источник денег:
- продажа машины, квартиры, другого имущества: договор купли-продажи, для недвижимости выписка из ЕГРН о переходе права, документ о получении денег (платёжное поручение покупателя, аккредитив, расписка);
- возврат долга: договор займа или расписка о выдаче денег, документ о передаче денег в долг, а затем о возврате;
- подарок от родственников: договор дарения или хотя бы письменное подтверждение дарителя и документы о родстве;
- зарплата, премия, дивиденды: справка о доходах или выписка работодателя;
- наследство: свидетельство о праве на наследство и документы о получении денег.
К документам приложите короткое пояснение: что за деньги, когда и от кого получены, что вы собираетесь с ними делать. Отправляйте всё письменно через приложение банка или в отделении с отметкой о приёме и сохраняйте подтверждение отправки.
Если банк всё-таки отказал
Закон даёт клиенту понятный порядок, и его важно пройти по ступеням:
1. Банк обязан сообщить дату и причины отказа не позднее 5 рабочих дней со дня решения (п. 13.1-1 ст. 7 Закона № 115-ФЗ).
2. Вы направляете в банк документы и сведения об отсутствии оснований для отказа.
3. Банк рассматривает их не позднее 7 рабочих дней (п. 13.4 ст. 7).
4. Если после пересмотра банк сохраняет отказ, можно обращаться в межведомственную комиссию при Банке России (п. 13.5 ст. 7). Порядок подачи описан на сайте Банка России в разделе о защите прав потребителей.
5. Суд возможен после комиссии.
Мой совет: всегда начинайте с банка. Если сразу писать в комиссию, не пройдя пересмотр в банке, заявление могут оставить без рассмотрения, и время будет потеряно.
Чего не делать
- Не переводите деньги частями родственникам сразу после поступления: это выглядит как транзит.
- Не снимайте всё наличными «чтобы не трогали»: вопросы просто перейдут в следующий банк.
- Не игнорируйте запрос: молчание почти всегда заканчивается ограничениями и отказом.
- Не отправляйте эмоциональные претензии вместо документов.
Итог
Банк почти всегда готов вернуть доступ, если увидит понятную и подтверждённую историю денег. Проблемы начинаются там, где цепочка рвётся: наличные без документов, платёж от постороннего человека, мгновенный перевод дальше.
Если банк уже запросил документы или ограничил карту, напишите мне в личные сообщения на 9111.ru и пришлите текст запроса банка. Скажу, каких документов достаточно в вашем случае, и помогу составить ответ. А если банк отказал после пересмотра, подготовлю обращение в межведомственную комиссию.
Если у вас возникли вопросы по теме данной публикации, вы всегда можете написать мне в мессенджеры или позвонить:
Спасибо, учтём 🤝