


Налоги-2027 для малого бизнеса: 5 решений, которые нужно принять до 31 декабря
До Нового года осталось два с половиной месяца, и именно сейчас решается, сколько бизнес заплатит в 2027 году. Часть решений можно принять только до 31 декабря: потом режим и ставку уже не поменять до конца следующего года. Я собрал главное, о чём сейчас спрашивают предприниматели на УСН и патенте, и добавил то, о чём обычно вспоминают слишком поздно.
1. НДС на УСН: порог 20 млн ₽ сохранили до 2029 года
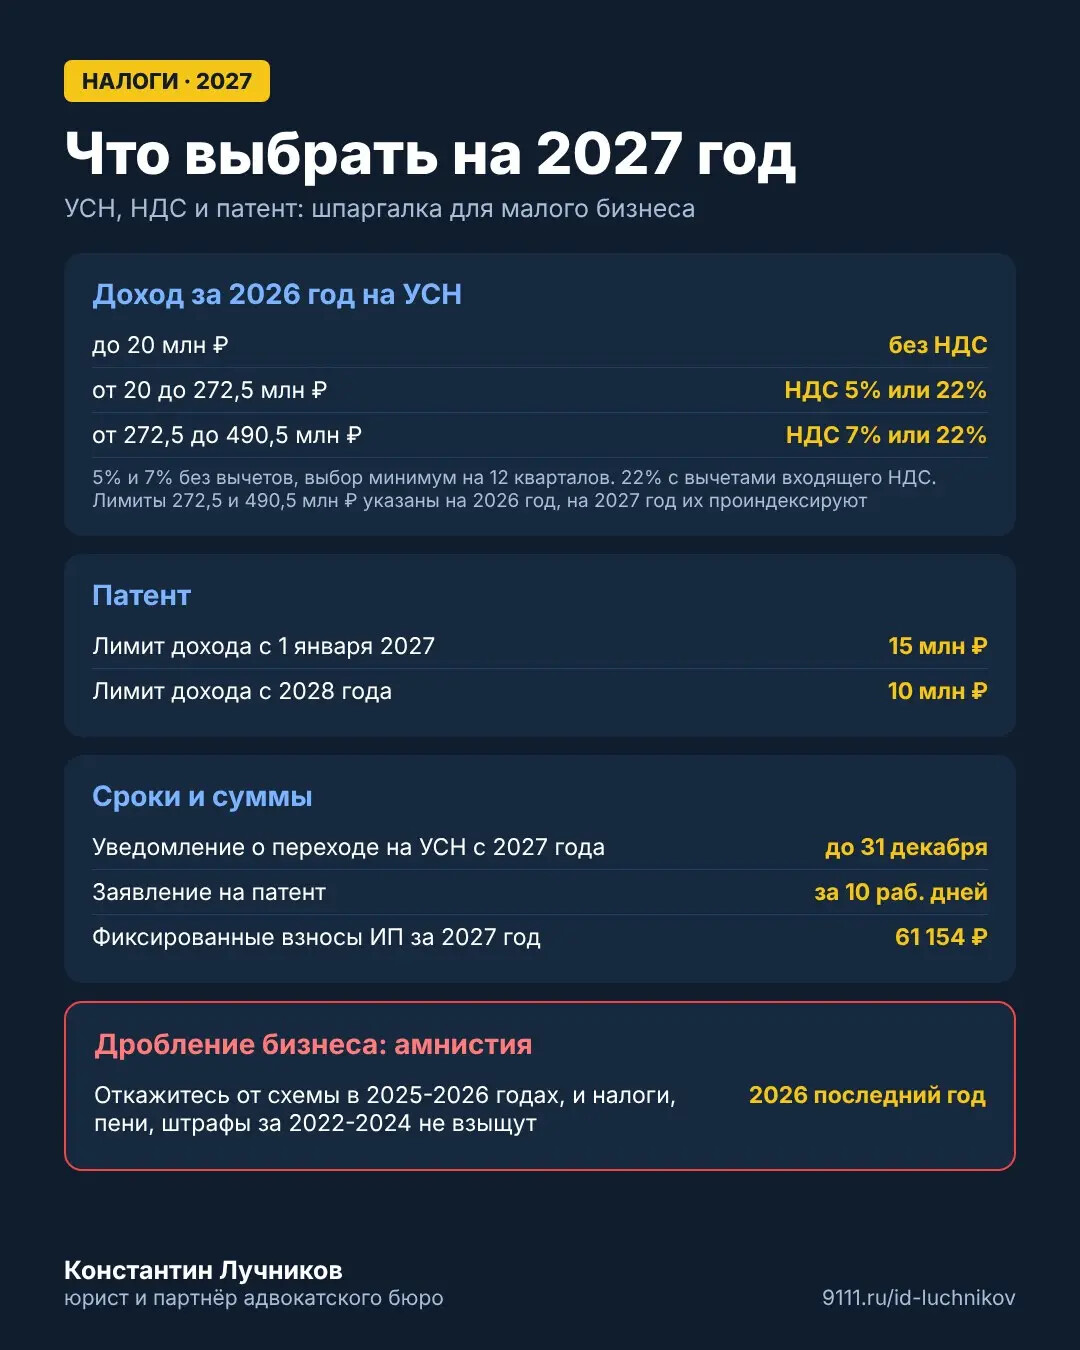
С 2026 года упрощенцы платят НДС, если доход за прошлый год или с начала текущего превысил 20 млн ₽. Раньше планировалось снизить порог до 15 млн ₽ в 2027 году и до 10 млн ₽ в 2028 году, но летом 2026 года закон изменили: порог 20 млн ₽ остаётся на 2027-2029 годы, снижение перенесено на 2030 год.
Что это значит на практике:
- если доход за 2026 год не больше 20 млн ₽, в 2027 году вы освобождены от НДС, пока доход с начала года не превысит этот порог;
- если доход за 2026 год больше 20 млн ₽, вы платите НДС с 1 января 2027 года, и выбирать ставку нужно уже сейчас.
Выбор такой: пониженная ставка 5% или 7% без права на вычеты, либо общая ставка 22% с вычетами входящего НДС. Пониженную ставку выбирают минимум на 12 кварталов подряд, поэтому ошибка обходится дорого. Решение зависит от того, кто ваши покупатели (бизнес на ОСНО ждёт счёт-фактуру с вычетом, физлицам НДС не важен) и сколько входящего НДС у вас в закупках. Это нужно считать на цифрах, а не на ощущениях.
2. Патент: лимит дохода падает до 15 млн ₽
По ПСН закон ничего не «заморозил». С 1 января 2027 года лимит дохода для патента снижается с 20 до 15 млн ₽, а с 2028 года до 10 млн ₽.
Важно: если доход за 2026 год превысил 15 млн ₽, получить патент на 2027 год уже нельзя. Если лимит превышен в течение 2027 года, право на патент теряется, а доходы пересчитываются по другому режиму. Тем, кто привык работать на патенте с оборотом 15-20 млн ₽, нужен запасной план: УСН с расчётом НДС или перераспределение направлений между законными субъектами, но без признаков дробления (об этом ниже).
3. Переход на УСН: уведомление до 31 декабря
Перейти на упрощёнку с 2027 года действующий бизнес может, только подав уведомление до 31 декабря 2026 года. Опоздали, и следующий шанс будет только через год. Лимит доходов за 9 месяцев 2026 года для перехода с 2027 года составляет 367,875 млн ₽. Патент на 2027 год тоже нужно заказать заранее: заявление подают не позднее чем за 10 рабочих дней до начала его действия.
4. Дробление бизнеса: 2026 год последний для амнистии
Самый частый вопрос этой осени: «Может, просто разделиться на несколько ИП, чтобы не платить НДС?» Именно так бизнес попадает в зону риска.
Налоговая видит дробление по типовым признакам: общий персонал, сайт, склад, кассы и поставщики, единый центр управления, деньги, которые «гуляют» между участниками. В этом случае доходы всех компаний и ИП объединяют, доначисляют налоги по общей системе, пени и штрафы. При крупных суммах возможно уголовное дело по ст. 199 УК РФ.
При этом сейчас действует амнистия за дробление (ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ). Налоги, пени и штрафы за 2022-2024 годы не взыскивают, если бизнес добровольно отказался от дробления в 2025 и 2026 годах. Заявление подавать не нужно, амнистия применяется автоматически. Но если отказаться от схемы только после назначения выездной проверки, простят лишь 2022 и 2023 годы, а за 2024 год придётся уточнить налоги.
Если у вас несколько юрлиц или ИП в одном бизнесе, сейчас последнее окно, чтобы разобрать структуру и выйти из риска на льготных условиях. С 2027 года такой возможности уже не будет.
5. Взносы ИП и другие изменения 2027 года
- фиксированные взносы ИП «за себя» на 2027 год: 61 154 ₽, плюс 1% с дохода свыше 300 тыс. ₽;
- для МСП из приоритетных отраслей сохраняется пониженный тариф взносов 15% на выплаты свыше 1,5 МРОТ;
- организациям с 2027 года транспортный, земельный и налог на имущество по кадастровой стоимости будет рассчитывать ФНС, а уведомления по ним отменяют с 1 апреля 2027 года;
- лимит дохода для самозанятых остаётся 2,4 млн ₽ в год, эксперимент с НПД продлён до конца 2028 года.
Короткий чек-лист до 31 декабря
- Посчитайте ожидаемый доход за 2026 год по каждому ИП и компании.
- Если выходите за 20 млн ₽ на УСН, выберите ставку НДС на цифрах: 5%/7% или 22% с вычетами. Проверьте договоры: цена «с НДС» или «без НДС».
- Если работаете на патенте с доходом больше 15 млн ₽, подготовьте переход на другой режим.
- Если хотите на УСН с 2027 года, подайте уведомление до 31 декабря.
- Если в группе несколько юрлиц и ИП, проверьте структуру на признаки дробления, пока действует амнистия.
Я юрист и партнёр адвокатского бюро, занимаюсь налоговым планированием и защитой бизнеса в налоговых спорах. Долгое время работал в подразделениях экономической безопасности МВД, поэтому хорошо понимаю, как налоговая и правоохранительные органы смотрят на схемы «разделения» бизнеса.
Если вы не уверены, какой режим и ставку НДС выбрать на 2027 год, или в вашей группе компаний есть риск дробления, напишите мне в личные сообщения на 9111.ru. Первичный разбор бесплатно, а при необходимости рассчитаю варианты и подготовлю план перехода.
Материал отражает законодательство по состоянию на октябрь 2026 года. Перед принятием решения сверяйте показатели с действующей редакцией Налогового кодекса.
Если у вас возникли вопросы по теме данной публикации, вы всегда можете написать мне в мессенджеры или позвонить:
Я просил бы дать свой комментарий в теме
pub.9111.ru
Прочитал ответ на вопрос по уплате страховых взносов при отсутствии базы для их начисления и о принудительном установление государством размера базы
Комменарий относительно этого