

 19.8М
НДС 22%, 10% и 0%: когда применяется каждая ставка в 2026 году
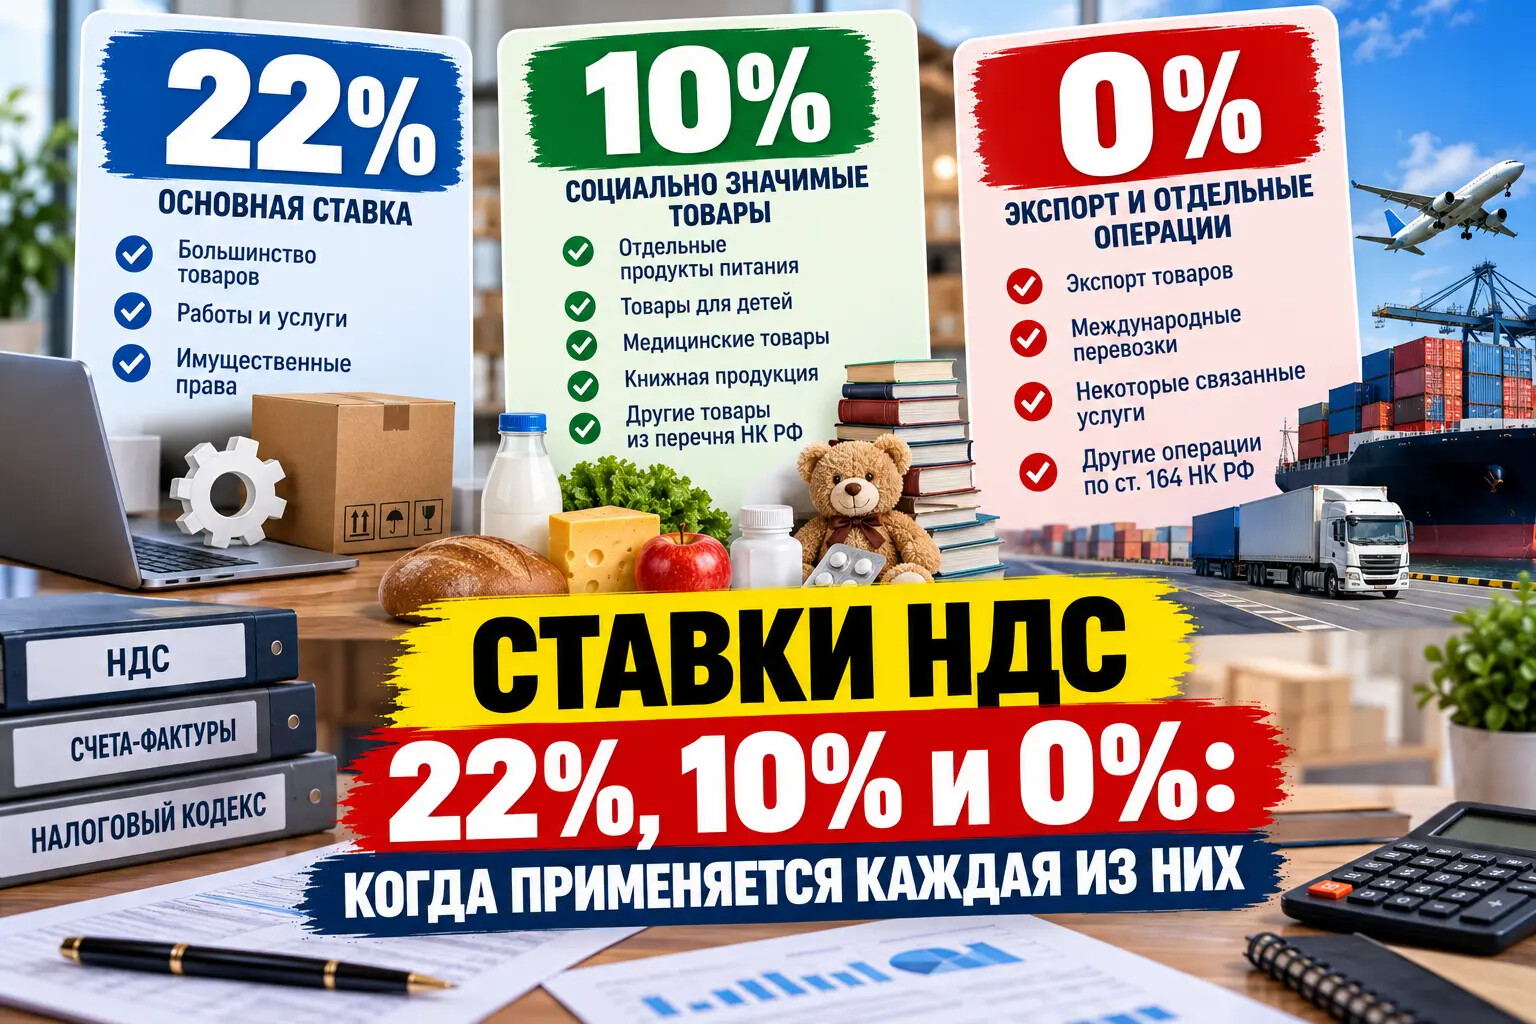
С 1 января 2026 года основная ставка НДС выросла до 22%. Но для отдельных товаров и операций по-прежнему действуют ставки 10% и 0%. Разбираемся, от чего зависит выбор ставки и почему продавец не может просто применить более выгодный вариант.
В 2026 году при работе с НДС важно не только правильно рассчитать налог, но и определить, какая ставка применяется к конкретной операции.
Основная ставка теперь составляет 22%. Однако для отдельных социально значимых товаров сохранена ставка 10%, а для экспорта и ряда других операций предусмотрена ставка 0%.
Выбирать ставку по своему усмотрению нельзя. Она определяется характером операции и требованиями статьи 164 НК РФ. Ошибка может привести к доначислению налога и необходимости исправлять документы.
Когда применяется ставка НДС 22%
Ставка 22% - основная. По пункту 3 статьи 164 НК РФ она применяется к операциям, для которых не предусмотрены специальные ставки.
Это, например, реализация большинства обычных товаров, выполнение работ и оказание услуг на территории России, если операция облагается НДС и не подпадает под исключения.
Ставка 22% применяется к товарам, отгруженным, работам, выполненным, услугам, оказанным и имущественным правам, переданным начиная с 1 января 2026 года.
При этом не имеет значения, что договор был заключен еще в 2025 году. Сам по себе старый договор не дает права продолжать применять ставку 20% к отгрузкам 2026 года.
Например, организация заключила договор поставки в ноябре 2025 года, а товар отгрузила в феврале 2026 года. Если операция облагается по общей ставке, продавец должен применять 22%.
Переход на новую ставку может потребовать пересмотра цены и расчетов с покупателем. Если договор предусматривает фиксированную цену с учетом НДС, важно отдельно оценить его условия и порядок расчетов.
Когда можно применять ставку 10%
Ставка 10% предусмотрена пунктом 2 статьи 164 НК РФ для определенных категорий товаров и отдельных операций.
К ним, в частности, относятся: отдельные продовольственные товары; некоторые товары для детей; определенные медицинские товары; отдельные периодические печатные издания и книжная продукция; отдельные племенные сельскохозяйственные животные и другие категории, предусмотренные законом.
Но есть важная оговорка - недостаточно того, что товар в целом относится к продуктам питания, детским или медицинским товарам. Нужно проверить, входит ли конкретный товар в установленный перечень и выполнены ли условия применения ставки.
Например, не вся продукция, которую можно назвать детской, автоматически облагается НДС по ставке 10%. Значение имеют вид товара и соответствие установленным требованиям.
Поэтому при продаже товаров по сниженной ставке необходимо проверить не только название в накладной, но и документы, характеристики продукции и применимый перечень.
Что означает ставка НДС 0%
Нулевая ставка применяется не ко всем экспортным операциям вообще и не к любой продаже иностранному покупателю.
Статья 164 НК РФ предусматривает конкретный перечень операций. В частности, ставка 0% может применяться при экспорте товаров, международных перевозках и некоторых связанных с ними услугах, а также в других прямо предусмотренных законом случаях.
При этом ставка 0% - это не то же самое, что освобождение от НДС.
При нулевой ставке операция облагается налогом по ставке 0%, а налогоплательщик должен соблюдать установленные правила учета и подтверждения права на ее применение. В предусмотренных законом случаях можно заявлять вычеты входного НДС.
Для подтверждения нулевой ставки могут потребоваться договоры, транспортные, таможенные и другие документы - в зависимости от конкретной операции. Требования и сроки подтверждения различаются, поэтому одного факта вывоза товара или наличия иностранного покупателя может быть недостаточно.
Если необходимые условия не выполнены или право на ставку не подтверждено в установленном порядке, налоговые последствия придется оценивать по правилам НК РФ для соответствующей операции.
А если предприниматель работает на УСН?
Здесь есть отдельный нюанс. Не каждый предприниматель на упрощенной системе обязан начислять НДС по ставке 22%.
С 2026 года для плательщиков УСН действует освобождение от исполнения обязанностей по НДС, если доходы за 2025 год не превысили 20 млн рублей. Если в течение 2026 года доходы превысят установленный порог, обязанность исчислять НДС возникает по правилам статьи 145 НК РФ.
Если плательщик УСН обязан платить НДС, он может применять общеустановленные ставки 22%, 10% и 0% с учетом правил для соответствующих операций либо при соблюдении условий выбрать специальные ставки 5% или 7%.
У специальных ставок есть собственные ограничения, в частности по применению вычетов входного НДС. Поэтому предпринимателю важно сначала определить, обязан ли он платить НДС, а затем выбрать доступный порядок его расчета.
Иными словами, вопрос не всегда сводится к выбору между 22%, 10% и 0%: для части плательщиков на УСН закон предусматривает отдельный режим.
Где чаще всего ошибаются
На практике встречаются три распространенные ошибки.
Первая - продолжают применять 20% по старому договору. Но для отгрузок с 1 января 2026 года основная ставка составляет 22%, даже если договор заключен раньше.
Вторая - считают, что ставка 10% подходит для любой продукции определенной категории. На самом деле нужно проверить конкретный товар и условия применения сниженной ставки.
Третья - воспринимают ставку 0% как полное освобождение от обязанностей по НДС. Нулевая ставка требует соблюдения специальных правил, включая подтверждение права на ее применение в предусмотренных случаях.
Главное
В 2026 году ставка 22% применяется по общему правилу, 10% - к отдельным товарам и операциям из перечня НК РФ, а 0% - к специальным операциям, например экспорту и международным перевозкам, при соблюдении установленных условий.
Перед выставлением счета или оформлением отгрузки стоит проверить не только ставку, но и свой статус плательщика НДС, дату реализации и документы, подтверждающие право на льготный порядок.
А с какой проблемой при работе с НДС вы сталкивались чаще всего: переходом на ставку 22%, подтверждением ставки 0% или определением товаров, для которых действует ставка 10%? Поделитесь опытом в комментариях.