

 19.8М
Налоговая доначислила 59 миллионов после преобразования ЗАО в ООО. Верховный суд поддержал инспекцию
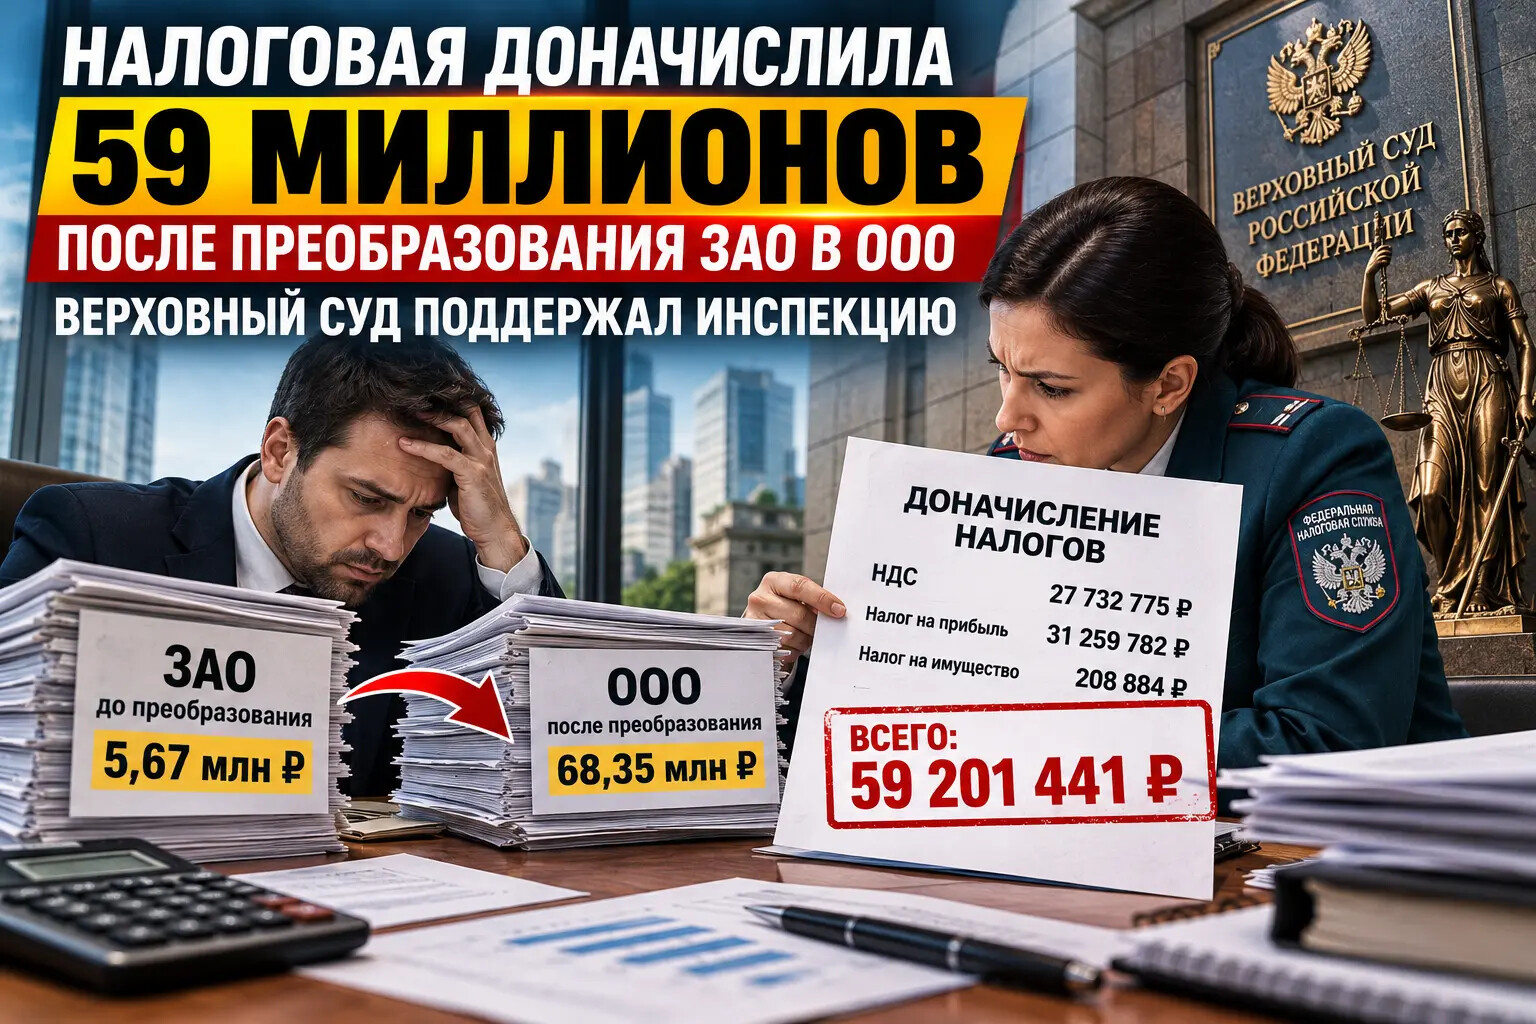
Компания решила продолжить бизнес в другой организационно-правовой форме. Казалось бы, обычная процедура: было ЗАО, стало ООО. Но налоговая посчитала доходы до и после преобразования, решила, что лимит для упрощенки превышен, и предъявила бизнесу счет почти на 60 миллионов рублей.
Компания пошла в суд. Сначала выиграла, затем проиграла, потом снова выиграла в кассации. Но точку в споре поставил Верховный суд - и она оказалась не в пользу бизнеса.
Разбираемся, почему смена организационно-правовой формы не спасла компанию от доначислений и чем опасны задержки платежей между взаимозависимыми организациями.
Почти 59 миллионов налогов из-за утраты права на УСН
История произошла с ООО «Раздолинский строительный участок».
До преобразования компания работала в форме закрытого акционерного общества - ЗАО. В мае 2015 года организация преобразовалась в ООО. И до, и после преобразования применялась упрощенная система налогообложения с объектом «доходы».
В 2015 году ЗАО успело получить 5,67 млн рублей. После преобразования ООО получило еще 68,35 млн рублей.
Налоговая сложила эти суммы и получила результат выше действовавшего тогда лимита доходов для применения УСН - 68,82 млн рублей.
По мнению инспекции, организация утратила право на упрощенку и должна была платить налоги по общей системе налогообложения.
Результат проверки оказался внушительным: НДС - 27,73 млн рублей; налог на прибыль - 31,26 млн рублей; налог на имущество - около 209 тыс. рублей.
Итого - более 59,2 млн рублей основных налогов. Сверху начислили пени и штрафы.
Компания не согласилась с таким подходом. Ее позиция строилась на том, что после преобразования возникло ООО, а значит, доходы ЗАО, полученные до изменения организационно-правовой формы, не должны учитываться при определении лимита УСН новой организации.
Суды несколько раз меняли решение
В первой инстанции компания выиграла. Арбитражный суд Красноярского края признал спорные доначисления незаконными.
Но затем апелляция отменила это решение и поддержала налоговую инспекцию.
Кассация снова встала на сторону компании и восстановила решение первой инстанции.
Казалось, спор завершен. Однако налоговая обратилась в Верховный суд.
И там позиция инспекции получила поддержку.
Верховный суд: преобразование не обнуляет налоговую историю
Главный вопрос заключался в следующем: можно ли при преобразовании ЗАО в ООО начать заново считать доходы для определения права на применение УСН?
Верховный суд ответил отрицательно.
При преобразовании юридического лица его права и обязанности в общем случае сохраняются. Само изменение организационно-правовой формы не означает, что налоговая история компании начинается с чистого листа.
Суд обратил внимание на то, что налоговое законодательство не предусматривало в рассматриваемой ситуации особого порядка расчета доходов при преобразовании организации.
Поэтому доходы следовало учитывать с начала налогового периода - с 1 января 2015 года.
Иначе возникала бы возможность обходить ограничения по УСН путем неоднократного преобразования юридического лица в течение года. Организация могла бы менять свою форму и каждый раз пытаться заново считать доходы, чтобы оставаться на специальном налоговом режиме.
Такой подход, по мнению Верховного суда, не соответствовал бы назначению упрощенной системы налогообложения.
Дело было не только в преобразовании
У налоговой имелись и другие претензии.
Инспекция обратила внимание на расчеты компании с взаимозависимыми организациями. По материалам дела, проверяемая компания контролировала организации-должников, у которых были деньги для расчетов, однако платежи задерживались.
При этом убедительных экономических причин задержек компания не представила.
Налоговая сочла, что таким образом участники группы могли управлять моментом поступления выручки и не допускать превышения лимита, установленного для применения УСН.
Верховный суд согласился с выводами апелляции: взаимозависимость сама по себе еще не доказывает нарушение, но в совокупности с другими обстоятельствами может свидетельствовать о получении необоснованной налоговой выгоды.
В данном случае суд счел существенными подконтрольность участников расчетов, наличие у должников денежных средств и отсутствие разумных экономических причин задержки платежей.
Иными словами, значение имела не просто связь между компаниями, а то, как эта связь использовалась в конкретной хозяйственной ситуации.
Что это означает для бизнеса
Из этого дела не следует, что любое преобразование ЗАО в ООО автоматически ведет к потере права на УСН. Нельзя утверждать и то, что любая задержка оплаты между взаимозависимыми компаниями является налоговым нарушением.
Но решение Верховного суда показывает, на что стоит обратить внимание.
Первое. Не рассчитывайте, что смена организационно-правовой формы автоматически обнулит доходы. При преобразовании юридического лица права и обязанности в общем случае сохраняются. Налоговые последствия нужно оценивать с учетом конкретного режима и правил соответствующего периода.
Второе. Обращайте внимание на расчеты внутри группы компаний. Если платежи задерживаются, несмотря на наличие денег у должника, у бизнеса должны быть реальные экономические объяснения. Особенно если от момента поступления выручки зависит право на применение специального налогового режима.
Третье. Не путайте взаимозависимость с нарушением. Наличие общего собственника или контроля само по себе не означает незаконной налоговой оптимизации. Но если взаимозависимость сочетается с необычным поведением сторон и отсутствием деловых причин, налоговая может использовать эти обстоятельства как доказательства.
Четвертое. Не переносите старые лимиты на современные периоды. В этом деле рассматривались события 2015 года и действовавшие тогда правила УСН. Лимиты доходов и другие условия применения спецрежима впоследствии менялись. Для оценки сегодняшней ситуации необходимо применять нормы, действующие в соответствующем налоговом периоде.
Итог
Компания пыталась оспорить доначисления, прошла несколько судебных инстанций и в итоге проиграла в Верховном суде. Причем спор касался не только формального превышения лимита доходов, но и поведения взаимозависимых организаций при расчетах.
Главный вывод прост: изменение организационно-правовой формы не обязательно меняет налоговую картину бизнеса. А если финансовые потоки между подконтрольными компаниями выглядят так, будто ими управляют ради сохранения налоговой льготы, одних формальных договоров и ссылок на самостоятельность юридических лиц может оказаться недостаточно.
Источник: определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 22 августа 2023 года № 302-ЭС23-2531 по делу № А33-3588/2021.
Определение это 2023 года, но сейчас оно касается куда большего круга. С 2026 года упрощенцы освобождены от НДС только при доходе до 20 млн, и перенос оплат от своих же компаний на январь налоговая будет разбирать под этот порог ровно так же, как здесь под лимит УСН.