

 306.8М
Кредитная лихорадка: россияне снова влезли в долги, но теперь — по мелочи и от отчаяния
Кредиты наличными вернулись:почему россияне все чаще занимают у банков
Эксперты с оптимизмом смотрят на рекордный рост займов. Оптимизм, правда, какой-то некрофильский.
Отличные новости, граждане! Мы снова в долговой яме, но на этот раз — с размахом и рекордами. В сентябре 2026 года россияне оформили 2,4 миллиона кредитов наличными — на 53% больше, чем годом ранее. Прямо-таки кредитный бум, не иначе. Правда, есть нюанс: денежный объем выдач при этом сократился на 4%, а средний размер займа упал со 209 до 195 тысяч рублей. То есть люди берут больше кредитов, но на меньшие суммы. Поздравляем, мы изобрели новый вид финансового здоровья — «рост вширь при падении вглубь».
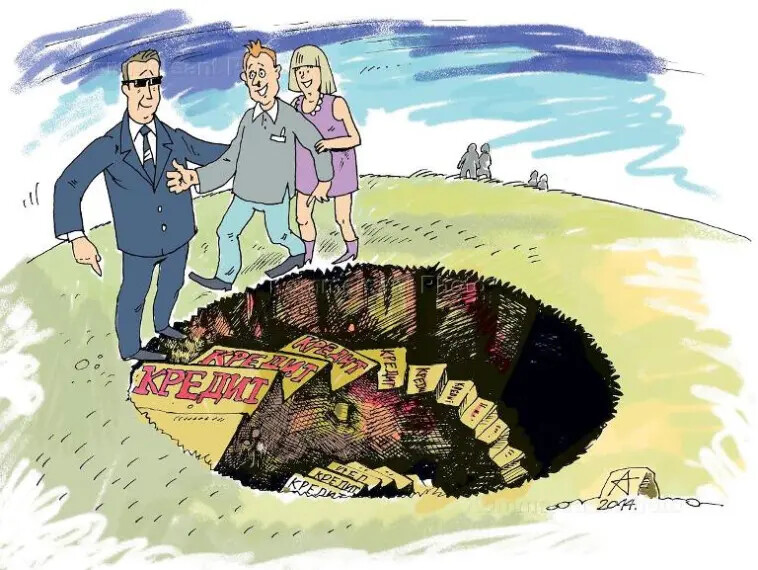
Эксперты, разумеется, уже нашли объяснение. Экономический обозреватель Вячеслав Абрамов вещает про «отложенные расходы, которые больше невозможно переносить». Ремонт, замена техники, лечение, образование — всё то, что два года ждало снижения ставок и не дождалось. Что ж, логично: если техника сломалась, а лечение не подождет, приходится идти к банку. Только вот незадача — деньги-то за это время не подешевели. Полная стоимость кредита, конечно, снизилась «аж» с 31,1% до 28,7% годовых. Два с половиной процентных пункта! На фоне инфляции, которая, по заверениям всё тех же экспертов, «не догоняется зарплатами», это, безусловно, огромное достижение. Прямо праздник какой-то.
Вторая версия — «людям не хватает денег на текущие нужды». Вот это уже ближе к истине. Только звучит как-то двусмысленно: если не хватает на повседневные расходы, то кредит — это не решение проблемы, а её усугубление. Но кого это волнует, когда нужно отчитаться о росте рынка?
Татьяна Белянчикова из РЭУ им. Плеханова добавляет ложку мёда: мол, сравнение с сентябрём 2025 года некорректно, потому что тогда были «жёсткие ограничения». То есть сейчас мы просто восстанавливаемся после спада. Успокоили. Только вот восстановление это происходит за счёт вовлечения всё новых заёмщиков, которые берут всё меньшие суммы на всё более короткие сроки. Средний срок кредитования упал с 30 до 26 месяцев. Люди не планируют долгосрочных вложений — они латают дыры здесь и сейчас.
Особая гордость — статистика отказов. По данным НБКИ, доля отказов по заявкам на потребительские кредиты в сентябре составила около 79,2%. То есть почти восемь из десяти желающих занять деньги получают от ворот поворот. Банки, видите ли, «осторожнее относятся к крупным суммам». Ещё бы: с 1 октября ЦБ ограничил долю кредитов заёмщикам с высокой долговой нагрузкой. Так что теперь банки тщательнее оценивают платежеспособность — и всё равно выдают рекордное количество кредитов. Просто мелких. «Рост вширь при жёстком потолке», как изящно формулирует Белянчикова. Звучит как описание не финансового рынка, а камеры хранения: влезть можно, но неудобно и ненадолго.
И вот вопрос, который эксперты стыдливо обходят стороной: а что будет, когда эти 2,4 миллиона заёмщиков начнут платить по своим «небольшим» кредитам под 28,7% годовых (а по факту — до 34,4%, если верить оценкам)? При среднем сроке 26 месяцев и средней сумме 195 тысяч рублей ежемесячный платёж составит порядка 9–10 тысяч рублей. Вроде немного. Но если таких кредитов у человека два или три, если зарплата не растёт, а цены — растут, то эта «мелочь» превращается в удавку. И тогда придётся брать новый кредит, чтобы закрыть старый. Добро пожаловать в кредитную спираль, которую нам преподносят как «реализацию отложенного спроса».
Прогнозы, конечно, радужные: по итогам года выдачи могут вырасти на 66% и достичь 5,9 трлн рублей. Эксперты успокаивают: «разовым сентябрьский всплеск не является, но устойчивого ускорения не будет». Перевод: рост будет, но медленный. То есть мы будем медленно, но верно погружаться в долговую яму — просто без резких движений. И это называется «стабилизацией».
Совет напоследок от экспертов: «Кредит может помочь оплатить срочное лечение или необходимый ремонт, но заём, который постоянно закрывает нехватку средств на повседневные расходы, способен лишь увеличить финансовую нагрузку». Спасибо, кэп. Только вот судя по статистике, именно этим граждане и занимаются — закрывают дыры в бюджете. Потому что «отложенный спрос» на лечение и ремонт — это одно, а когда не хватает на еду и коммуналку — это совсем другое. И банки это прекрасно понимают, поэтому и выдают мелкие кредиты на короткие сроки: так проще взыскать, если что.
Так что поздравляем всех с рекордом. Кредитный рынок растёт вширь, банки осторожничают, регулятор ограничивает, а россияне всё чаще занимают у банков. Только вот что-то подсказывает: это не признак финансового здоровья нации, а симптом хронической болезни. И никакое снижение ставки с 31,1% до 28,7% эту болезнь не вылечит. Тут нужен не кредит, а нормальная экономика. Но об этом эксперты почему-то молчат. Видимо, невыгодно.
Мой принцип - не брать в долг и не брать кредиты.
Молодец!.... 😊 Оглянись вокруг себя. Не среди ли ты овец... 🧐
«Кредит - это не решение проблемы, а ее усугубление» Одним «усугублением»больше, одним меньше, все равно «вглубь» 😀
Всегда она догадливая была.... 🙉
Что ж так плохо, Екатерина - опять цифры не бьются: ведь третий показатель является результатом деления второго на первый!
Вероятно, в исходном рекорде чиновниками утеряна в дебрях министерства разрядная запятая, и реальный прирост составил жалкие 5,3%.
Согласна, если реальный прирост был бы 5,3%, а не 53%, картина «кредитного бума» рассыпалась бы полностью — что, признаю, звучало бы куда правдоподобнее на фоне 79% отказов и жёстких ограничений регулятора.Но все цифры взяты из источника.Критику принимаю.
К источнику цифр присосались дебилы, не способные их сложить.
А вы, блогеры, изобличайте безграмотность номенклатуры.
Эти коварные россияне, взявшие непомерные кредиты явно планируют умереть раньше и кредиты с процентами не отдавать... 🤓 🧐 😠 🙉 🙊 💀
Люди всегда будут сидеть "не кредитной игле", от безысходности и нищеты.