


 2.2М
Пиастры, пиастры: куда народ прячет сбережения от Минфина
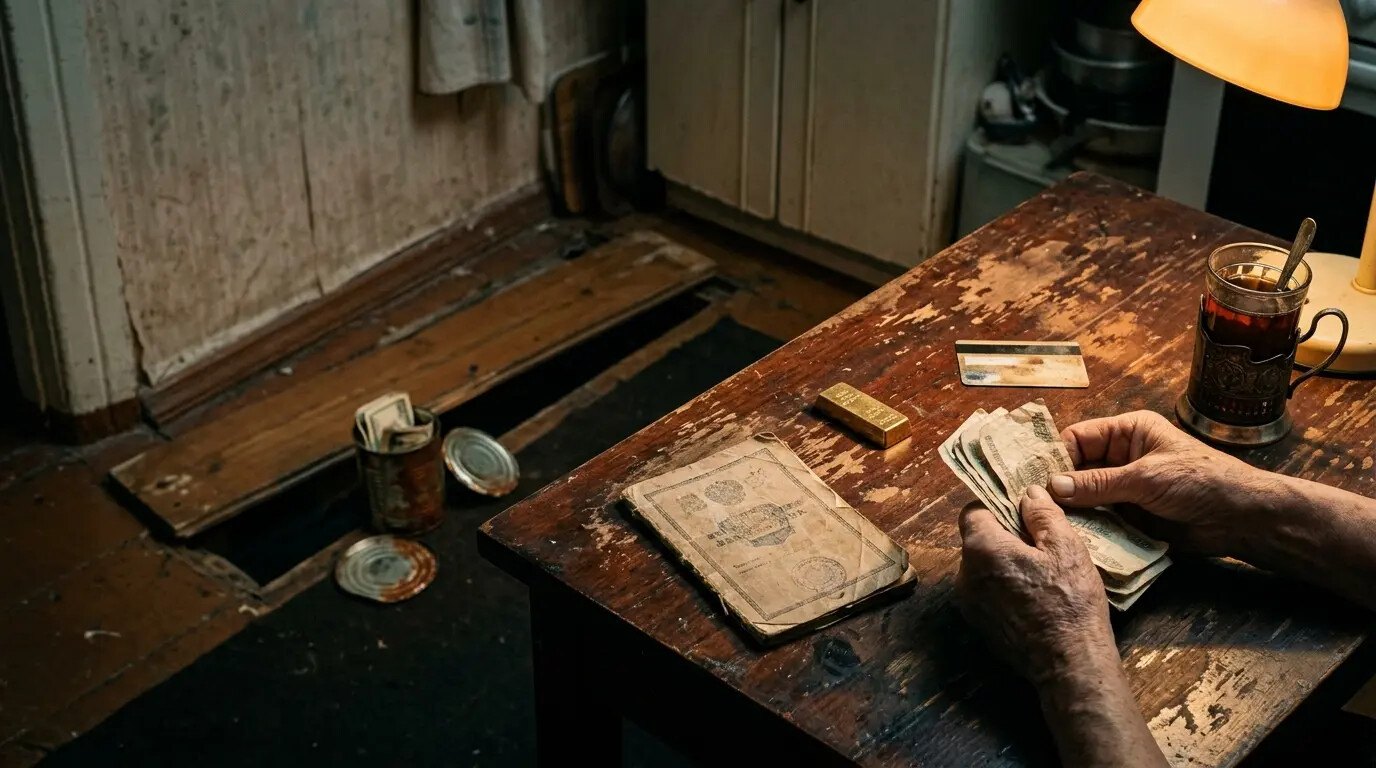
Россиянин и раньше любил заначку, а нынче полюбил её ещё нежнее. Весной по стране прошёл слух, что вклады могут заморозить, и разнёсся со скоростью огня в ветреную погоду. Минфин с Центробанком всё опровергли. Но люди, помнящие сберкассы начала девяностых, не стали дожидаться, пока опровержения станут воспоминаниями. Часть денег легла под матрас, часть ушла в огород — периодические обыски у чиновников-коррупционеров показывают, что архаичная форма сбережений жива, — а большая часть перетекла в наличную валюту. Так надёжнее.
Цифры эту тревогу подтверждают. Во втором квартале года рублёвые депозиты похудели на 208 миллиардов, хотя год назад был приток в 1,3 триллиона. Валютные вклады и вовсе перестали открывать: их доля в структуре сбережений за пять лет сократилась больше чем в четыре раза.
Причины на поверхности. Высокая ключевая ставка — 21 процент с осени 2024-го до середины 2025-го — кормила вкладчиков доходностью. Потом её резко опустили, почти вдвое, и с учётом подросшей инфляции доходность стала сомнительной. К этому добавились осенние «письма счастья» из налоговой с неожиданно высокими суммами и предложение Минфина об унификации ставки НДФЛ: 22 процента вместо нынешних 15 на банковские депозиты. Богатенький клиент на такое смотрит с недоверием и пересчитывает кубышку.
Куда же идут деньги. Кто-то прикапывает их до случая в огороде. Кто-то чует, что «резаная бумага» — рубль, доллар, неважно — может вдруг обесцениться, и берёт физическое золото и серебро: производители слитков уже просят либерализовать розничный рынок драгоценных металлов. Монеты тоже годятся. Пиастры, пиастры!
Богатеньких Буратино ждут на рынке акций и облигаций. «Розничный инвестор — это наш царь», — недавно польстил Герман Греф. Правда, у него есть на это право: Сбер исправно платит дивиденды, хотя сам фондовый рынок катится под откос.
На депозитах физических лиц всё ещё лежит гигантская сумма — 68,5 триллиона рублей, и отток, судя по всему, продолжится. Но борьба идёт в основном за деньги подавляющего меньшинства: половина всех средств в банках, более 30 триллионов, приходится на 1–1,2 процента вкладчиков. У большинства депозиты скромные, а минимум треть россиян сбережений не имеет вообще.
Отдельная история — Программа долгосрочных сбережений, ПДС. Её разработали Минфин и Центробанк по поручению президента от августа 2022 года, после пенсионной реформы, которую не критиковал только ленивый. Суть простая: добровольный договор с негосударственным пенсионным фондом, деньги работают пятнадцать лет при поддержке, контроле и софинансировании государства, доход принадлежит гражданину и идёт на пенсию или крупную покупку.
За полтора года заключено 14 миллионов договоров на 1,2 триллиона рублей. Много это или мало? Дефицит бюджета сейчас 8,3 триллиона, страна ведёт спецоперацию, готовится к столкновению с НАТО и проводит новую индустриализацию. Не густо.
Притом условия-то заманчивые: банки-агенты предлагают 17–20 процентов годовых против 11–13 по вкладу, страховка вдвое выше банковской — 2,8 миллиона против 1,4, — да ещё софинансирование государства. Халява, казалось бы. В чём подвох?
Подвох в памяти. Человек видит в ПДС элемент софинансирования — ровно как в накопительной пенсии, которую заморозили в 2014 году, и ждёт, что «кидок» повторится. Профессионалы объяснят, что ПДС добровольный и по образцу обязательного пенсионного страхования его не заморозить. Но люди твёрдо знают: нет таких правил, которые чиновники при желании не могли бы поменять. Признаки этого уже просматриваются.
Глава думского комитета по финансовому рынку Анатолий Аксаков признал заморозку накоплений ошибкой. Оговорился только, что возврат к правилам 2014 года — вопрос дискуссионный, то есть разморозки не будет. Ну и как после этого доверять очередным новшествам?
А самые крупные деньги страны держат «олды» — люди в возрасте, которые помнят пирамиду ГКО, по некоторым сведениям, выстроенную по образцу МММ, и помнят, чем всё кончилось: дефолтом 1998 года. С такими воспоминаниями не до ПДС.
Доверие — не вклад: его нельзя вернуть повышенной ставкой. Если государство действительно хочет запустить новый инвестиционный цикл, президент ведь только что поручил это сделать, программу надо подстраивать под людей, а не под отчётность. Снять страхи, повысить прозрачность, облегчить вход.
Что конкретно? Во-первых, закрепить законом невозможность ухудшения условий уже заключённых договоров — прямая защита от «заморозки». Во-вторых, разделить счёт: неприкосновенная часть с максимальным софинансированием и ликвидная, доступная через какое-то время, но с меньшей выгодой. Пусть человек сам выбирает. В-третьих, гарантировать доходность не ниже инфляции на срок, а не одну безубыточность «тела» вложений. В-четвёртых, разрешить частичное досрочное изъятие при потере работы — без потери софинансирования и дохода.
Можно стимулировать вход по семейному принципу: муж и жена — одна сатана, оба в ПДС — и софинансирование чуть выше. Пусть оно растёт со стажем участия; единовременный бонус за лояльность тоже годится. Главный, универсальный принцип один: прозрачность. Да мало ли что ещё можно придумать — профильные специалисты наверняка набросают ещё тучу мер.
Разработчик программы Антон Силуанов только что повышен до вице-премьера в новом правительстве, сохранив пост министра финансов. Вот он пусть и озаботится реноме ПДС. У нас-то с этим проще: у народа есть кое-что посильнее любого реноме. Память. Она точно не замораживается.
Все может обнулиться ничего не берем, да и при наших пенсиях откуда брать???