

 23.6М
Не согласен с налоговым долгом: как остановить взыскание
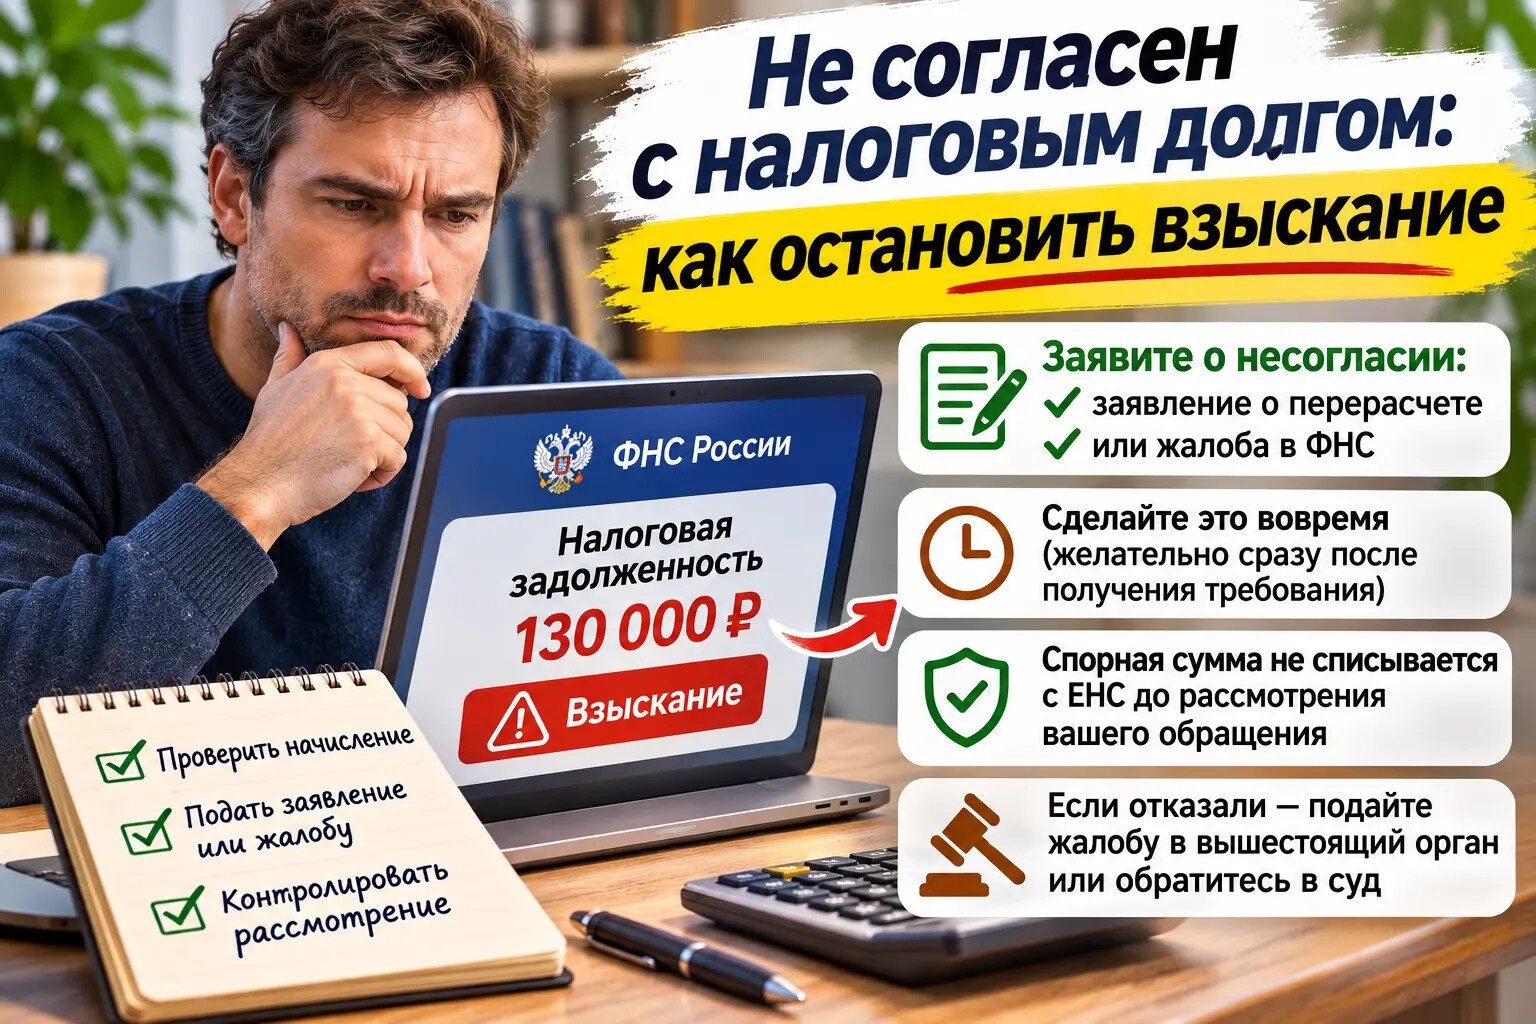
Представьте ситуацию: человек заходит в личный кабинет налогоплательщика и обнаруживает задолженность. Сумма немаленькая. Он уверен, что налоговая ошиблась: не учла вычет, неправильно рассчитала налог или начислила долг по уже проданному имуществу.
Первая мысль - написать жалобу и ждать ответа. Но есть проблема: сама по себе жалоба не всегда останавливает взыскание.
А с 1 ноября 2025 года порядок взыскания налоговых долгов с обычных граждан существенно изменился. Теперь налоговая может взыскивать бесспорную задолженность во внесудебном порядке. Поэтому важно не просто заявить о несогласии, а сделать это правильно и вовремя.
Разберем, какие действия помогут остановить взыскание и почему нельзя откладывать спор с налоговой на потом.
1. Что изменилось с 1 ноября 2025 года?
Раньше налоговая задолженность обычного физического лица взыскивалась через суд. Теперь для граждан, которые не являются индивидуальными предпринимателями, действует другой механизм.
Если человек не спорит с начислением и не платит налог в установленный срок, налоговая может перейти к внесудебному взысканию.
Последовательность примерно такая:
1. Налоговая направляет требование об уплате задолженности.
2. Если требование не исполнено, принимает решение о взыскании.
3. Направляет решение гражданину через личный кабинет ФНС или Госуслуг, а при невозможности электронной доставки - по почте.
4. Через 7 рабочих дней после направления решения налоговая может направить в банк поручение на списание денег.
5. Если денег недостаточно, возможна приостановка операций по счетам, а затем взыскание за счет другого имущества.
То есть теперь отсутствие судебного решения само по себе не означает, что налоговая не сможет списать деньги со счета.
Но есть принципиально важное условие: внесудебный порядок предназначен для бесспорной задолженности. Если гражданин своевременно заявил о несогласии, спорная сумма должна перейти в судебную плоскость.
2. Как заявить о несогласии с налогом?
Закон предусматривает два основных инструмента: заявление о перерасчете и жалобу.
Первый вариант - заявление о перерасчете.
Оно подходит, если речь идет о налогах, которые рассчитывает сама налоговая, например: налоге на имущество; земельном налоге; транспортном налоге; НДФЛ, исчисленном налоговым органом в налоговом уведомлении.
Например, налоговая рассчитала налог на квартиру, но не учла льготу. Или указала неверную площадь объекта. Или не учла обстоятельства, влияющие на размер налога.
В заявлении нужно объяснить, с чем именно человек не согласен, и приложить документы, подтверждающие его позицию.
Базовый срок рассмотрения заявления о перерасчете - 30 рабочих дней. В предусмотренных случаях он может быть продлен еще максимум на 30 рабочих дней.
Второй вариант - жалоба.
Она нужна, если человек не согласен с решением по результатам налоговой проверки, решением об отмене вычета, требованием об уплате или решением о взыскании.
Например, налоговая отказала в имущественном вычете, доначислила НДФЛ по результатам проверки или вынесла решение о взыскании суммы, с которой гражданин не согласен.
Жалоба подается в вышестоящий налоговый орган. Обычно это можно сделать через личный кабинет налогоплательщика.
Важно: жалоба должна содержать не просто фразу «с долгом не согласен», а конкретные основания несогласия и требования заявителя.
3. Что происходит с долгом после подачи заявления или жалобы?
Если гражданин заявил о несогласии в установленном порядке, спорная сумма исключается из общего сальдо единого налогового счета. Она не должна автоматически погашаться за счет поступающих на ЕНС платежей до урегулирования спора.
Если налоговая согласится с доводами, она произведет перерасчет. Если откажет, у гражданина остается возможность продолжить обжалование.
Если человек своевременно заявит о несогласии и подтвердит право на вычет, спорная сумма не должна взыскиваться автоматически по новому внесудебному механизму.
Именно поэтому важно не ждать, пока деньги уже спишут со счета.
4. Что делать, если налоговая отказала в перерасчете?
Отказ еще не означает, что спор проигран.
Гражданин вправе подать жалобу в вышестоящий налоговый орган в течение 30 рабочих дней с даты получения сообщения об отказе в перерасчете.
Если вышестоящий налоговый орган также оставит жалобу без удовлетворения, можно обратиться в суд.
При этом закон предусматривает дополнительную защиту - если гражданин продолжает спор в установленном порядке, спорная задолженность не должна взыскиваться как бесспорная до разрешения вопроса судом.
Но здесь есть важная деталь - после отрицательного решения вышестоящего налогового органа необходимо соблюдать предусмотренный законом порядок дальнейшего обжалования. Нельзя просто получить отказ и забыть о споре на несколько месяцев.
5. А если налоговая уже вынесла решение о взыскании?
Даже на этом этапе не все потеряно.
Решение о взыскании и требование об уплате задолженности также можно обжаловать.
Но здесь особенно важно учитывать сроки и предмет жалобы.
В частности, пункт 5.2 статьи 138 НК РФ предусматривает специальные правила приостановления исполнения обжалуемых актов в отношении физических лиц, не являющихся индивидуальными предпринимателями.
В зависимости от того, какой именно акт обжалуется, приостановление действует по-разному. Например, при обжаловании решения о привлечении к ответственности спорные суммы не взыскиваются до вступления в законную силу судебного акта о взыскании. Для жалобы на требование об уплате или решение о взыскании предусмотрен иной период приостановления.
Поэтому нельзя считать, что любая жалоба автоматически блокирует взыскание на весь период спора. Нужно определить, какой документ обжалуется и какая именно норма применяется.
6. Важное исключение: не все налоговые долги можно остановить таким способом
Новый механизм касается прежде всего налогов, которые рассчитывает сама налоговая для обычных физических лиц.
Он не распространяется на суммы, которые человек исчислил самостоятельно (например, налог на профессиональный доход. налоги от предпринимательской деятельности, НДФЛ, отраженный в декларации 3-НДФЛ).
Если самозанятый сформировал чек, но не уплатил НПД, или гражданин сам указал налог к уплате в декларации, просто направить заявление о несогласии с начислением по новому механизму не получится.
Это не означает, что такие начисления вообще нельзя оспаривать. Можно использовать обычные процедуры обжалования, предусмотренные НК РФ. Но рассчитывать на автоматическое исключение суммы из ЕНС по правилам нового механизма нельзя.
Отдельно стоит сказать об индивидуальных предпринимателях и организациях - для них действуют другие правила взыскания. В частности, обычная жалоба сама по себе не приостанавливает исполнение решения налоговой. Для организаций и ИП предусмотренный пунктом 5.1 статьи 138 НК РФ механизм приостановления исполнения вступившего в силу решения о привлечении к ответственности связан с предоставлением банковской гарантии.
7. Что делать, если деньги уже списали?
Даже если взыскание состоялось, это не лишает человека права оспаривать начисление.
Нужно получить документы, на основании которых образовалась задолженность, выяснить, какие именно суммы были списаны, и обжаловать соответствующие действия или решения налогового органа.
Если взыскание признают незаконным, уплаченная сумма может быть восстановлена на едином налоговом счете и зачтена в счет других обязательств либо возвращена налогоплательщику.
Но лучше не доводить ситуацию до этого этапа.
Вывод
Главная ошибка налогоплательщика - считать, что достаточно просто написать в налоговую: «Я не согласен с долгом».
С 1 ноября 2025 года у обычных граждан появилась возможность переводить спорную налоговую задолженность из внесудебного взыскания в судебную процедуру. Но для этого необходимо использовать правильный способ защиты и соблюдать установленные сроки.
Поэтому, обнаружив непонятный налоговый долг, не стоит сразу платить его только ради того, чтобы избежать блокировки счета. Сначала нужно разобраться, откуда возникла задолженность, какой документ стал основанием для начисления и каким способом его можно оспорить.
Иногда одна своевременно поданная жалоба позволяет остановить взыскание сотен тысяч рублей.
Т.е. презумпцию невиновности превратили в презумпцию виновности и человек должен сам доказывать, что он не верблюд. При том, что мне, например, присылали липовые налоги на "обнаруженный объект недвижимости" (без кадастрового номера, разумеется) и на гнилой 60-летний сарайчик без фундамента на садовом участке - как на хранилище золота (что-то там "иное").
Но тогда хотя бы были письма с приложением для обжалования. А сейчас - когда-то имел неосторожность попробовать зарегистрироваться на госуслугах. Включил там запрет на электронную документацию и, конечно же, не включал согласие. Мобильного интернета нет, а медленный домашний пока есть, а завтра не будет, потому что цены растут, а пенсию отняли. Но им пофиг - в этом году уведомление по почте не прислали, написал обращение - пока не отвечают. А если не ответят, то меня назначат "виновным", правильно?
Мне сказали :" Пусть платит, разбираться будем потом!"
А потом скажут, что раз оплатил, значит по факту согласился - вот и все "разборки".
Понимаю Ваше возмущение. Ситуации с ошибочными начислениями действительно встречаются, и именно поэтому у налогоплательщика должны быть реальные возможности оспорить требования налогового органа.
Но нет, автоматически виновным Вас не назначат. Новый порядок взыскания не отменяет право гражданина оспаривать начисления. Если человек заявляет о несогласии с задолженностью в установленном порядке, спорная сумма не должна взыскиваться во внесудебном порядке до разрешения спора.
Что касается уведомлений: с 1 августа 2026 года действует новый порядок их направления через личный кабинет на Госуслугах для зарегистрированных пользователей ЕСИА, если они не направили в ФНС предусмотренное законом уведомление о прекращении получения документов через этот портал. Поэтому здесь важно выяснить, было ли Вами оформлено именно такое уведомление, а не просто отключены какие-то настройки на Госуслугах.
И еще один момент: если Вы уже направили обращение, сохраните подтверждение его отправки. Это может пригодиться при дальнейшем обжаловании.
Кроме спора о сумме, стоит проверить и сроки самой налоговой. Решение о взыскании без суда она должна принять в течение шести месяцев после срока из требования (статья 48 НК), а принятое позже исполнению не подлежит. А детские пособия, алименты и другие защищённые законом доходы по такому решению не списывают.
Совершенно верно! Сроки взыскания действительно необходимо проверять. Согласно п. 2 ст. 48 НК РФ, решение о взыскании задолженности должно быть принято и направлено физическому лицу в течение шести месяцев после истечения срока исполнения требования. Решение, принятое позднее, считается недействительным и исполнению не подлежит. При этом у налогового органа сохраняется возможность обратиться в суд, а пропущенный по уважительной причине срок может быть восстановлен.
Что касается защищенных доходов, то здесь также все верно: при взыскании налоговой задолженности не допускается списание доходов, перечисленных в ст. 101 Федерального закона № 229-ФЗ. В частности, это алименты и многие виды детских пособий.
Это важные нюансы, которые налогоплательщику действительно стоит учитывать.
Суд запросто может нарушить закон и принять незаконное решение в пользу ФНС, мотивируя это тем, что налоги нужно платить. И апелляция такое решение поддержит. Это из практики!
К сожалению, исключать такие ситуации нельзя. Судебные ошибки имеют место, а апелляция не гарантирует их исправления.
При этом нельзя сказать, что суды формально освобождены от обязанности проверять законность решений налоговых органов. Такая обязанность прямо предусмотрена процессуальным законодательством.
Но нельзя не замечать и общую тенденцию. По данным ФНС, в первом полугодии 2026 года на долю налоговых органов пришлось 95,2% сумм требований, рассмотренных судами в их пользу. Это рекордный показатель с 2016 года. Разумеется, речь идет о сумме требований, а не о том, что налоговая выиграла 95,2% всех дел, но тем не менее, статистика налицо.
Причины могут быть разными, но очевидно, что налогоплательщикам сегодня приходится прикладывать гораздо больше усилий для доказывания своей правоты. Поэтому важно не только знать свои права, но и своевременно собирать доказательства, грамотно формулировать возражения и использовать все предусмотренные законом способы обжалования.
Интересно.