

 23.6М
Самозанятый привлек помощника: когда это допустимо, а когда нарушает условия НПД?
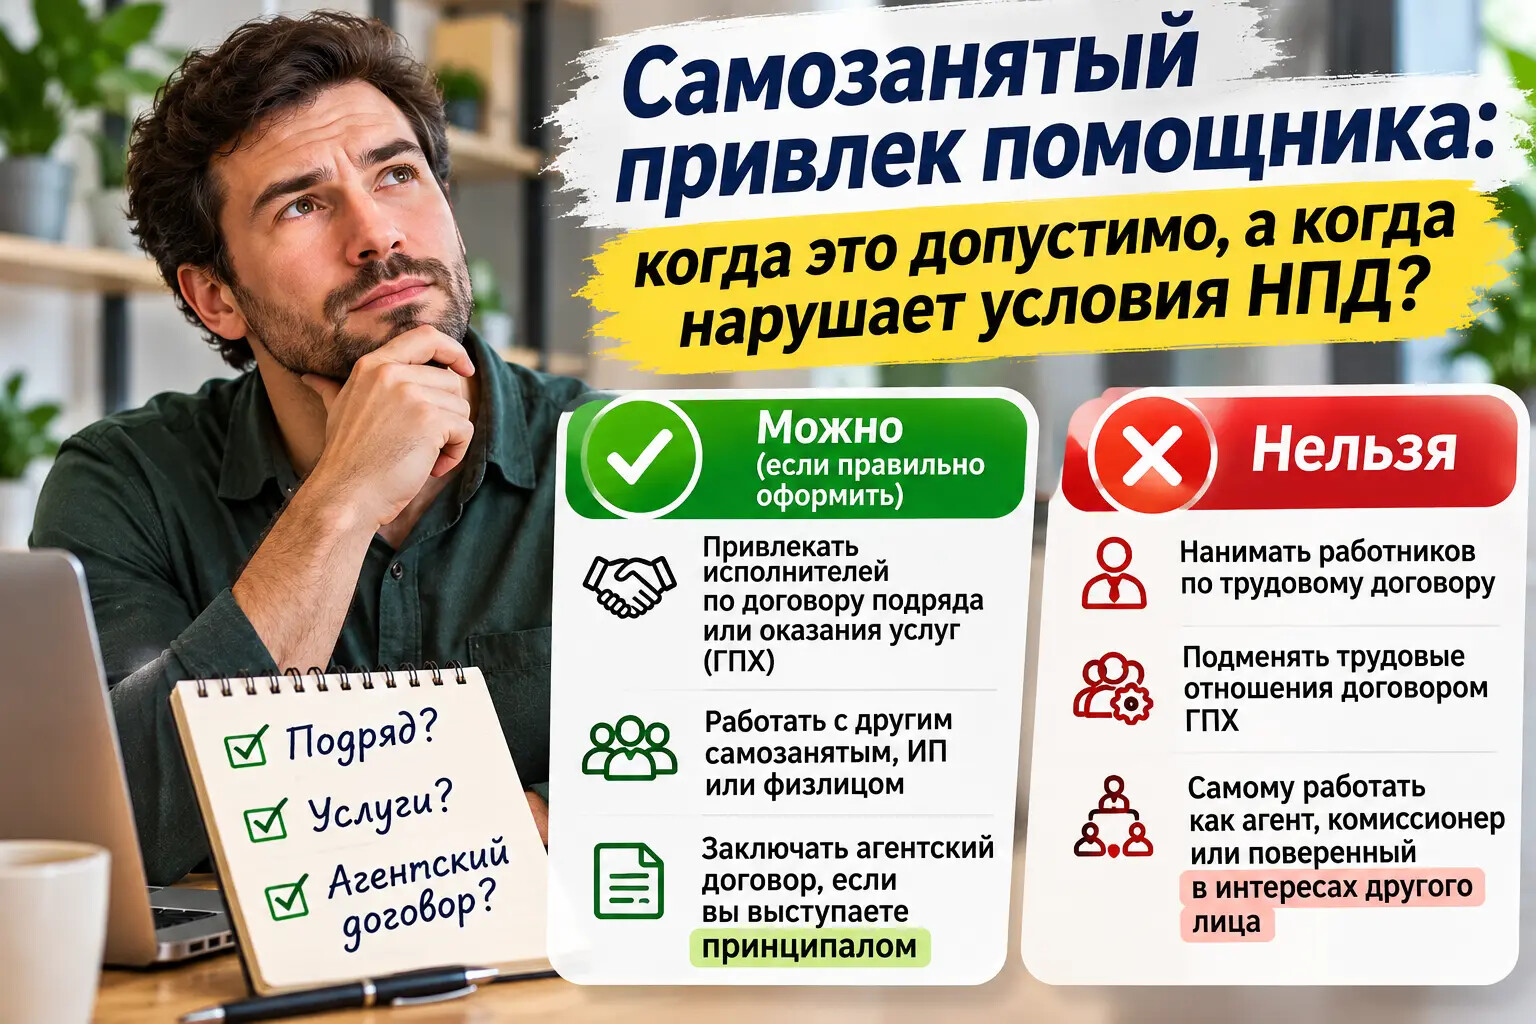
Самозанятый решил расширить дело. Заказов стало больше, одному уже не справиться. Он просит знакомого помочь с заказами, привлекает другого исполнителя или даже хочет оформить человека на постоянную работу.
И тут возникает закономерный вопрос - можно ли самозанятому иметь помощников, не потеряв право на применение налога на профессиональный доход?
Короткий ответ: самозанятый не вправе нанимать работников по трудовым договорам, но это не означает, что он обязан выполнять абсолютно всю работу лично и не может привлекать сторонних исполнителей. Главное — правильно оформить отношения и не подменять трудовой договор гражданско-правовым.
Разберем, где проходит эта граница.
1. Что прямо запрещает закон
Основное ограничение установлено пунктом 4 части 2 статьи 4 Федерального закона от 27.11.2018 № 422-ФЗ - не вправе применять НПД лица, имеющие работников, с которыми они состоят в трудовых отношениях.
Обратите внимание - закон запрещает именно работников по трудовым договорам. Прямого запрета на привлечение исполнителей по гражданско-правовым договорам в Законе № 422-ФЗ нет.
Это подтверждала и сама ФНС. В письме от 12.10.2020 № АБ-4-20/16632@ налоговая служба разъяснила, что плательщик НПД вправе привлекать других лиц по договорам гражданско-правового характера, в том числе для выполнения работ и оказания услуг.
Получается, самозанятый может пользоваться помощью других людей. Но важно, чтобы это действительно были самостоятельные исполнители, а не сотрудники, которых просто оформили по договору подряда.
2. Когда помощник - это законно
Представим несколько ситуаций.
Пример первый. Самозанятый привлек другого специалиста для выполнения части заказа.
Фотограф получил заказ на съемку мероприятия, но для обработки большого количества фотографий привлек другого специалиста. Стороны заключили договор, определили объем работ, сроки и стоимость. Исполнитель самостоятельно организует свою работу и отвечает за результат.
Такая модель сама по себе не противоречит условиям НПД.
Пример второй. Мастер привлекает подрядчика для отдельных работ.
Самозанятый занимается ремонтом квартир. Для выполнения электромонтажных работ он заключает договор с отдельным специалистом. Тот самостоятельно выполняет согласованный объем работ и получает за него оплату.
Это также может быть допустимо, если отношения действительно имеют гражданско-правовой характер.
Пример третий. Самозанятый заказывает отдельную услугу.
Дизайнер на НПД поручает стороннему специалисту подготовить иллюстрации для проекта. Или репетитор заказывает у редактора корректуру учебных материалов.
Сам факт оплаты услуг другого человека не лишает заказчика права применять НПД.
Но есть важная оговорка: необходимо учитывать условия договора с первоначальным заказчиком. Например, по договору оказания услуг исполнитель по общему правилу обязан оказать услуги лично, если договором не предусмотрено иное (статья 780 ГК РФ). Поэтому возможность привлечения третьих лиц лучше прямо предусмотреть в договоре, когда это необходимо.
3. Когда гражданско-правовой договор превращается в трудовой
А вот здесь начинаются настоящие риски.
Допустим, самозанятый открыл небольшую мастерскую. Он приглашает человека каждый день приходить к 9 утра, работать до 18 часов, выполнять текущие поручения, соблюдать установленный график и получать фиксированную сумму два раза в месяц.
При этом стороны подписали не трудовой договор, а договор оказания услуг.
Формально - гражданско-правовые отношения. По фактическим обстоятельствам - очень похоже на трудовые.
Именно содержание отношений, а не название документа имеет решающее значение.
Статья 15 ТК РФ определяет трудовые отношения через личное выполнение работником за плату определенной трудовой функции, работу в интересах работодателя, под его управлением и контролем, а также подчинение правилам внутреннего трудового распорядка.
Поэтому на риск трудовых отношений могут указывать, в частности: постоянное выполнение одной и той же трудовой функции, а не конкретного задания или объема работ; установленный заказчиком график и обязательное присутствие на рабочем месте; подчинение внутренним правилам и распоряжениям; регулярная фиксированная оплата, не связанная с конкретным результатом; предоставление рабочего места, оборудования и инструментов; отсутствие у исполнителя самостоятельности в организации работы.
Ни один из этих признаков сам по себе не означает автоматической переквалификации. Оценивается вся совокупность обстоятельств. Но чем больше таких признаков, тем выше риск.
Статья 19.1 ТК РФ предусматривает возможность признания отношений, оформленных гражданско-правовым договором, трудовыми. Причем при таком признании трудовые отношения считаются возникшими со дня фактического допуска человека к исполнению обязанностей.
4. А если помощник тоже самозанятый?
Это вполне рабочая модель.
Например, один самозанятый получает заказ на создание сайта, а часть задач передает другому плательщику НПД. Первый отвечает перед своим заказчиком за общий результат, второй - перед первым за свою часть работы.
Но и здесь важно не ограничиваться формальным статусом исполнителя. Нужно проверить, что у помощника действительно есть статус плательщика НПД на дату выплаты, заключить договор, определить конкретный результат или объем услуг и получить чек из приложения «Мой налог».
Особенно осторожно следует относиться к ситуации, когда помощник фактически работает только на одного заказчика, по его графику и под его контролем. Статус самозанятого не защищает от признания отношений трудовыми.
5. Важный нюанс: расходы на помощника не уменьшают налог
Есть еще одна особенность, о которой часто забывают.
Самозанятый может заплатить подрядчику за часть работы, но эти расходы не уменьшают налоговую базу по НПД. Налог рассчитывается с полученного дохода по правилам Закона № 422-ФЗ. Вычесть из него расходы на помощника нельзя.
Поэтому прежде чем привлекать сторонних исполнителей, стоит просчитать экономику такой работы. Иногда после оплаты помощников и налога от выручки остается совсем немного.
6. Что делать, если без постоянного помощника уже не обойтись?
Если деятельность фактически требует постоянного присутствия сотрудников, установленного графика, распределения обязанностей и контроля за процессом, режим НПД может оказаться неподходящим.
В таком случае стоит рассмотреть переход на другой налоговый режим и оформление работников в соответствии с трудовым законодательством.
Попытка сохранить НПД любой ценой, заменив трудовые договоры договорами ГПХ, может привести к куда более серьезным последствиям: признанию отношений трудовыми, доначислению НДФЛ и страховых взносов, пеням и штрафам.
Вывод
Самозанятый не обязан работать в одиночку. Он вправе привлекать сторонних исполнителей, в том числе других самозанятых, индивидуальных предпринимателей и обычных физических лиц по гражданско-правовым договорам.
Но есть принципиальная разница между привлечением подрядчика для выполнения конкретной задачи и фактическим наймом работника.
НПД допускает помощь со стороны, но не допускает наемных работников в рамках трудовых отношений.
И если человек каждый день приходит на работу, выполняет распоряжения и получает фиксированную зарплату, договор подряда не сделает его самостоятельным исполнителем.
Лучше разобраться с этим до того, как вопросы задаст налоговая или трудовая инспекция.
Очень полезная статья