


 24.1к
Мой личный опыт: как я брала займы в разных МФО (и на чем попадалась)
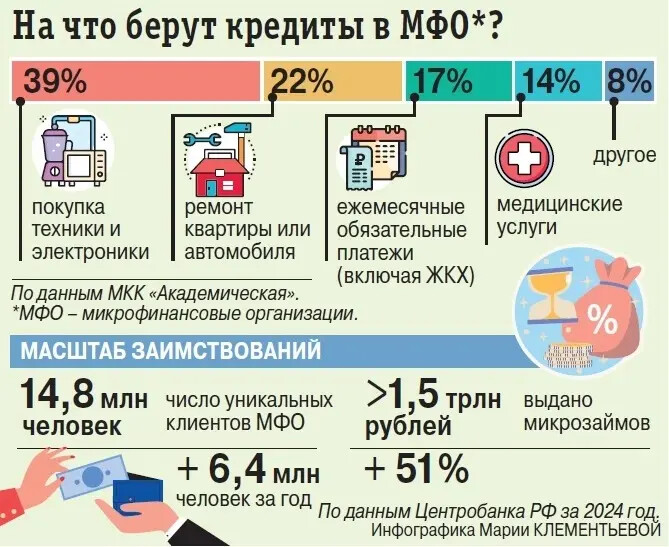
Хочу поделиться своим опытом. Я брала займы в разных МФО и хочу рассказать, с чем столкнулась, чтобы другие были внимательнее и не наступали на те же грабли.
Где было более-менее нормально:
Займер: Раньше было нормально, без скрытых комиссий, и они никогда ничего не впихивали. Но потом появилась комиссия за оплату, если сразу отправляешь, и комиссия банка. Процент 0,8% — это нормально для 30 дней, но из-за комиссии банка (которая сейчас везде) стало невыгодно. Я уже год не пользовалась. Кстати, у них бывают скидки 20–30% в зависимости от суммы займа, акции за отзывы. Всё это можно отслеживать в их официальных группах в ВК и Телеграме. Но так как я давно не пользовалась, лучше всё равно смотреть, не предлагают ли они страховку и всякие доп. услуги. А лучше — позвонить и уточнить.
Веббанкир: Раньше было круто! Там даже баллы дают до сих пор, если пользуешься и погашаешь вовремя. Можно было за счет баллов погасить проценты. Но из-за комиссии, которая появилась, я перестала пользоваться. Тут тоже смотрите на галочки и предложения по страховкам/доп. услугам. Но, по моему опыту, ни они, ни Займер раньше никогда ничего не впихивали, если галочку убрать.
еКапуста: Тут вообще не надо было платить комиссии банка, и страховки не вылазили. Всё было нормально. Раньше там был моментальный перевод без комиссий и без реквизитов — деньги сразу поступали. Но процент 0,8%. Если дадут ещё скидку 20-30%, то вообще хорошо. Я давно не пользовалась еКапустой, но интуиция подсказывает, что там всё так и осталось (без комиссий и скрытых страховок).
Где нужно быть начеку (и это очень важно!):
Срочно деньги, Быстро деньги: Там надо убирать галочки! Если не убрать — подключатся лишние услуги (страховки, доктора, юристы и всякая другая херь, которая тебе вообще не нужна). Я тоже перестала пользоваться. Будьте очень осторожны с ними!
Джой Мани: Пользуюсь ими на протяжении 3 лет и не меняю. Раньше было проще, а сейчас, чтобы убрать страховку и списание, нужно звонить! Я нашла их уловку: они переделали договор или условия. Когда-то нажал промокод — он сработал. А сейчас приходится звонить оператору и говорить: «Я нажал промокод, он не применился». Оператор спросит номер, активирует его, отключит страховку, списание и всё, что не устраивает. Только после того, как оператор это сделает, можно обновить страницу — и увидишь, что промокод применен, а галочки стали серыми (отключены).
Важно про оплату в Джое: Лучше платить через реквизиты Сбербанка! Сам Джой (или банк) сейчас берет 7,5% комиссии, если платить через кабинет, а через реквизиты Сбера — всего 1%. Но придется подождать (несколько дней). Раньше всё моментально пролетало, а сейчас — нет.
До зарплаты: Тут отдельная история, тихий ужас. Оформляешь заявку — они сразу звонят. Я говорю, что сама возьму, а они начинают убеждать, что помогут. Даже когда я уже ошибалась, они доказывают: «Мы же вам ничего не говорим про страховки и тд». Они оформляют займ, отправляют папку документов на подпись, но не говорят, чтобы ты с ней ознакомился, просто: «Подпишите». Ты подписываешь — значит, согласился со всем. В итоге платежи разделяют как хотят. Из 10 000 рублей половину списывают на каких-то «докторов», «юристов», страховку — и на руки ты получаешь 3 000. Я, кстати, дважды наступала на эти грабли с разницей в год и два раза подписала договор, не ознакомившись с ним. Короче, они уроды, с ними надо держать ухо востро!
И это только те МФО, которые я вспомнила! На самом деле, помимо этих, я брала займы еще во многих других, которые уже и не упомню. Везде свои нюансы, свои комиссии и свои «подводные камни».
Мой главный совет (личный опыт):
В любом займе надо убирать галочки! Но для уточнения всех вопросов лучше перед взятием созвониться с МФО, чтобы оператор проверил, есть ли подключенные услуги. Даже если ты убрал галочки, но зашел с другого браузера или что-то сбилось — это очень важно! Скажи оператору: «Проверьте промокод, списание, страховки и все остальное». Лучше перестраховаться! А если уж взял со страховкой и с доп услугами лучше же сразу попробовать вернуть, так же позвонив или списаться по электронной почте!
Я брала займы в куче мест, и где-то мне пришлось возвращать деньги за страховку через Почту (писала заявление от руки и отправляла), а где-то просто писала на электронную почту. Короче, будьте бдительны, так как МФО бывают очень наглые!
Что важно знать по закону:
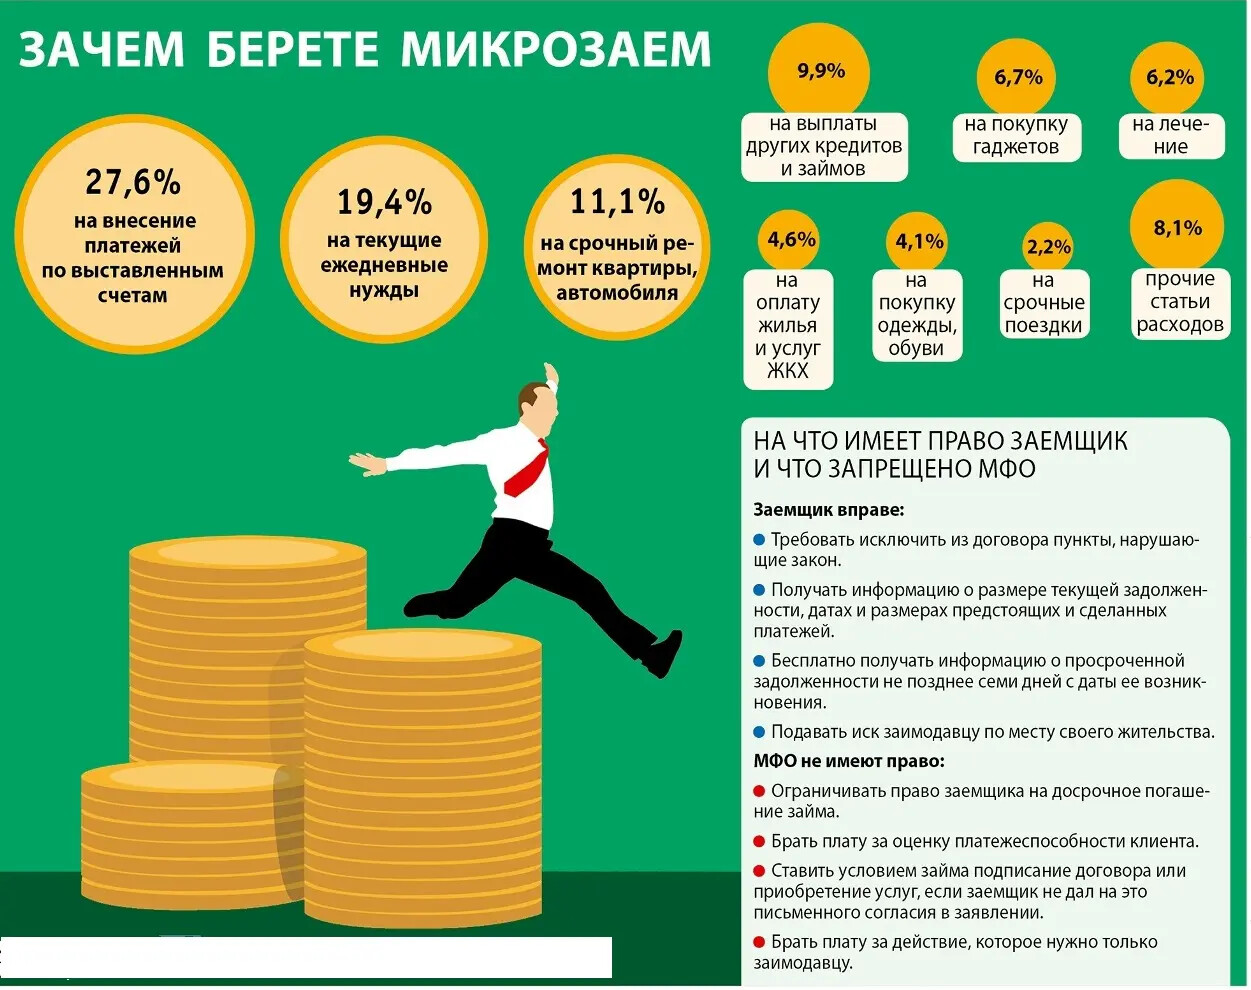
Сейчас государство сильно закрутило гайки МФО. С 2026 года максимальная переплата по займу (проценты + штрафы + комиссии) не может превышать 100% от суммы основного долга. То есть, если вы взяли 10 000 рублей, максимум, что с вас могут требовать — это 20 000 рублей. Всё, что накручено сверх этой суммы, по закону не имеет силы.
Поэтому всегда читайте договор, проверяйте ПСК (полную стоимость кредита) и убирайте галочки на страховки. Незнающий человек перейдет, нажмет и всё, попал.
А каким МФО пользуетесь вы? Поделитесь опытом в комментариях.
У меня нормальная работа. И займы берут миллионы людей с нормальной работой, когда жизнь подкидывает проблемы. Вы, видимо, живете в идеальном мире, где ничего не ломается и не болеет. А я живу в реальном, и делюсь опытом, как не попасть в ловушку МФО. Удачи вам в вашем идеальном мире!