

 23.6М
Налоговая начислила налог за 5 лет: законно ли это?
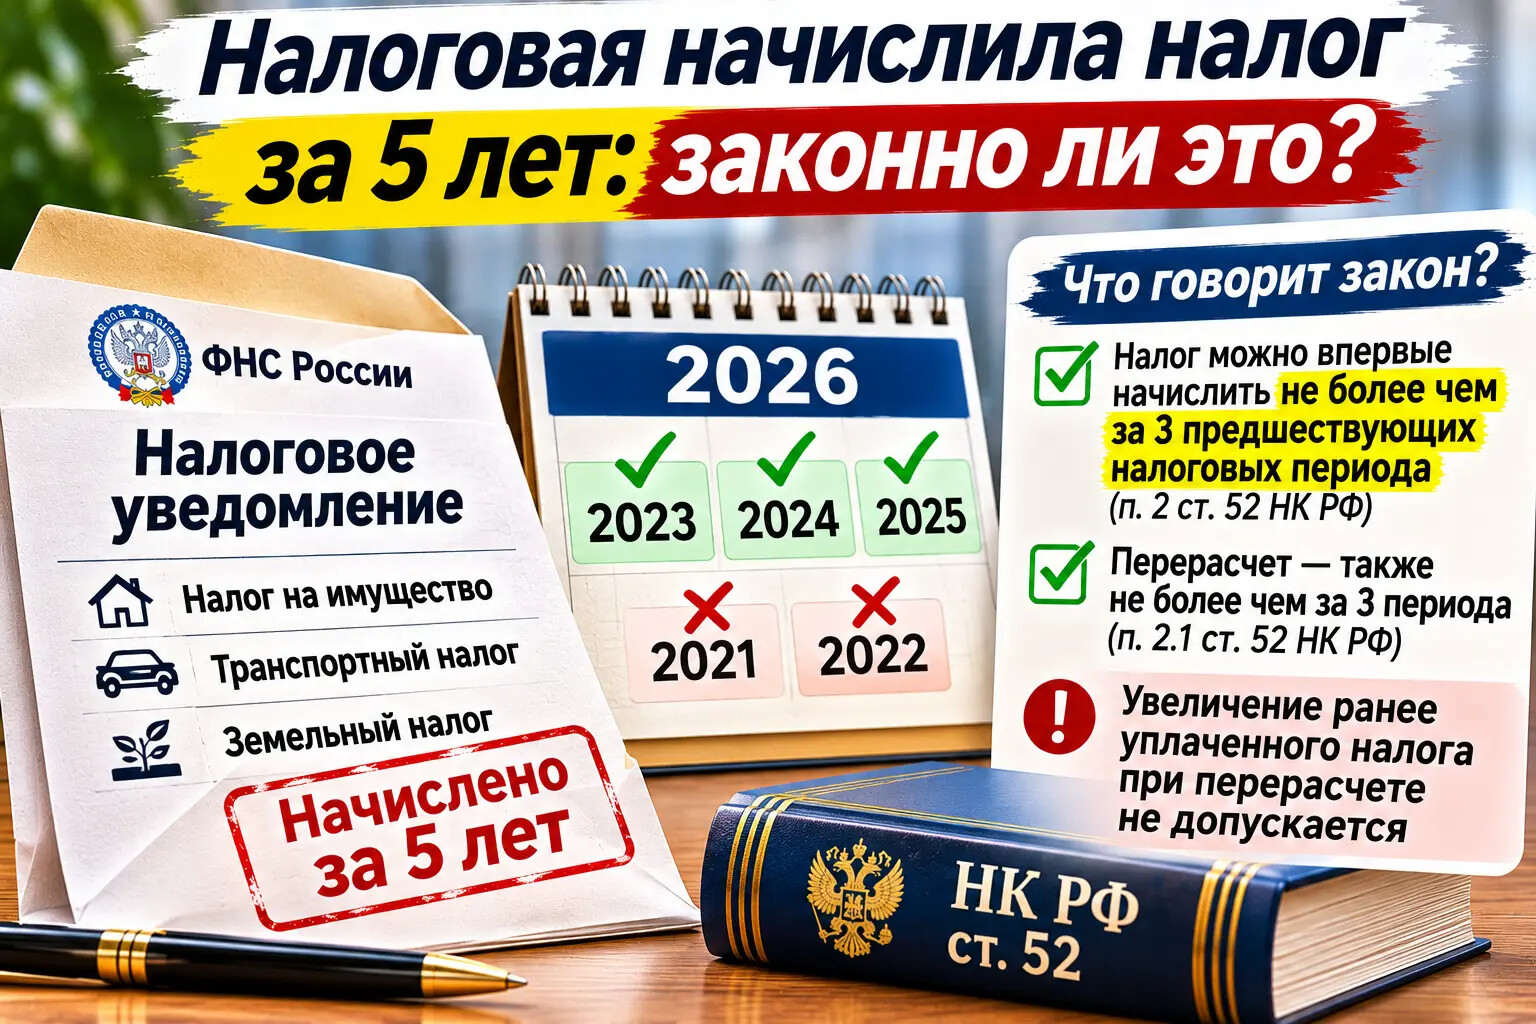
Гражданин спокойно живет, платит налоги на квартиру, земельный участок и автомобиль. И вдруг в личном кабинете ФНС появляется налоговое уведомление - налог за несколько прошлых лет.
Например, в 2026 году налоговая предлагает заплатить налог на имущество за 2020, 2021 и 2022 годы.
Законно ли это? Может ли ФНС начислять имущественные налоги за любой прошлый период, если обнаружила объект только сейчас?
Нет. Налоговый кодекс устанавливает ограничение - налог на имущество физических лиц, земельный и транспортный налоги нельзя впервые исчислить за любое количество прошлых лет.
Но здесь есть нюансы, о которых важно знать.
1. В НК РФ действительно есть правило трех налоговых периодов
Это не слух и не рекомендация налоговой службы.
В пункте 2 статьи 52 НК РФ прямо установлено: налог, подлежащий уплате физическими лицами в отношении объектов недвижимого имущества и (или) транспортных средств, исчисляется налоговыми органами не более чем за три налоговых периода, предшествующих календарному году направления налогового уведомления.
Обратите внимание - речь идет о налогах физических лиц на недвижимость и транспортные средства.
Правило применяется, в частности, к налогу на имущество физических лиц; земельному налогу; транспортному налогу.
Это ограничение касается именно исчисления налога налоговым органом.
2. За какие годы налоговая может начислить налог в 2026 году?
Посчитаем. Если налоговое уведомление направляется в 2026 году, три предшествующих налоговых периода это: 2023 год; 2024 год; 2025 год.
Следовательно, по общему правилу налоговая не вправе впервые исчислить имущественный налог за 2022 год или более ранний период в уведомлении, направляемом в 2026 году.
Например, гражданин получил в 2026 году уведомление с начислением транспортного налога за 2020 год.
В такой ситуации возникает вопрос о соблюдении пункта 2 статьи 52 НК РФ.
Однако важно проверить, действительно ли это первоначальное начисление за старый период, а не перерасчет ранее исчисленного налога или взыскание уже существующей задолженности.
3. Почему нельзя просто сказать: «Налог старый - платить не буду»?
Потому что есть разница между первоначальным начислением и взысканием задолженности.
Первоначальное начисление - налоговая впервые исчисляет налог за конкретный период и направляет уведомление.
Взыскание задолженности - налог уже был исчислен, гражданину направлялось уведомление, но он не заплатил.
Правило трех налоговых периодов из пункта 2 статьи 52 НК РФ касается именно исчисления налога. Оно не означает, что любой ранее начисленный и не уплаченный налог автоматически прекращается через три года.
Например, если налог за 2022 год был законно начислен и уведомление направлено гражданину в 2023 году, а налог не уплачен, то в 2026 году вопрос будет уже не о первоначальном начислении, а о взыскании задолженности.
Здесь необходимо отдельно анализировать сроки и процедуру взыскания.
4. А если налоговая пересчитала налог за прошлые годы?
Для перерасчета действует отдельное правило - пункт 2.1 статьи 52 НК РФ.
Он предусматривает, что перерасчет ранее исчисленных земельного, транспортного налогов и налога на имущество физических лиц производится не более чем за три налоговых периода, предшествующих году направления уведомления о перерасчете, если Кодексом не установлено иное.
Например, если уведомление о перерасчете направляется в 2026 году, общий предел - 2023, 2024 и 2025 годы.
Но есть еще один важный момент.
Перерасчет не производится, если он приводит к увеличению ранее уплаченных сумм указанных налогов.
То есть если гражданин уже заплатил налог по ранее направленному уведомлению, налоговая не должна просто пересчитать его в сторону увеличения за счет такого перерасчета.
Это правило защищает налогоплательщика от ухудшения его положения в результате позднего перерасчета.
5. Может ли налоговая пересчитать налог, если гражданин ранее не сообщил о льготе?
Если гражданин не заявил о льготе, это не всегда означает, что он потерял право на нее.
ФНС может получить сведения о праве на льготу от других органов и применить ее при наличии оснований.
Например, при перерасчете транспортного налога может учитываться период, в котором у гражданина возникло право на региональную льготу.
Но конкретный результат зависит от вида налога, льготы и обстоятельств.
Если налоговая не учла льготу, гражданин вправе обратиться с заявлением о перерасчете и приложить подтверждающие документы.
6. Что делать, если налоговая начислила налог за период старше трех лет?
Не стоит сразу оплачивать начисление, но и игнорировать уведомление нельзя.
Целесообразно:
1. Получить налоговое уведомление. Нужно увидеть, за какой объект и налоговый период начислен налог.
2. Установить, является ли начисление первоначальным или перерасчетом. Это ключевой вопрос.
3. Проверить дату направления уведомления. Три налоговых периода считаются относительно календарного года направления уведомления.
4. Запросить у налоговой расчет и пояснения. Если начисление выглядит неправомерным, попросите указать основание и период расчета.
5. Подать заявление о перерасчете или жалобу. В обращении можно сослаться на пункт 2 или пункт 2.1 статьи 52 НК РФ - в зависимости от ситуации.
Если налоговая откажет, ее решение можно обжаловать в вышестоящий налоговый орган, а затем при необходимости - в суд с соблюдением установленного порядка.
Вывод
Правило трех налоговых периодов действительно существует.
Пункт 2 статьи 52 НК РФ ограничивает период, за который налоговые органы могут исчислить имущественные налоги физических лиц и транспортный налог.
Пункт 2.1 этой же статьи регулирует перерасчет ранее исчисленных налогов и дополнительно защищает граждан от увеличения уже уплаченных сумм в результате перерасчета.
Однако эти нормы не означают автоматического списания любой старой налоговой задолженности.
Если налоговая начислила налог за давний период, сначала выясните - это новое начисление, перерасчет или взыскание ранее возникшего долга. От ответа зависит, какие нормы закона применять и как защищать свои права.
А вам приходилось получать налоговое уведомление за несколько прошлых лет? Удалось ли оспорить начисление или налоговая объяснила, почему считает его законным? Поделитесь своим опытом в комментариях.
Моему знакомому начислили задолженность за 12 лет! На него подали в суд, поскольку он не согласился с некоторыми начислениями и расчётами. В районном суде нам удалось добиться снижения суммы задолженности более, чем в два раза. Притом, что ФНС изначально насчитала 360 тысяч! Но всё же, осталась часть, с которой мы не согласны. И у нас есть доказательства неправомерных действий и ФНС, и суда. Тем не менее, в МГС нас не услышали и оставили решение райсуда в силе! И теперь, понимая, что нарушают закон, тянут с изготовлением мотивированного решения. Два месяца из трёх уже прошли. А решение ещё не готово!
Мне присылали за 14.
И за машину, проданную на 17 лет ранее, но за текущий период.
Я считаю, что ФНС работает очень плохо. Ляпы на ляпах и ляпами погоняют!
Это с нашей объективной точки зрения. Именно объективной.
Но с точки зрения пополнения бюджета любой ценой они работают успешно и безупречно.
Да, ошибки налоговых органов действительно встречаются, причем иногда весьма серьезные. И проблема не только в самих ошибках, но и в том, что налогоплательщику нередко приходится тратить немало времени и сил, чтобы доказать их наличие и добиться перерасчета.
Ситуация действительно не очень приятная.
Я так понимаю, дело рассматривалось по КАС РФ. Согласно ст. 311 КАС РФ, апелляционное определение вступает в законную силу со дня его принятия. При этом составление мотивированного определения может быть отложено на срок не более пяти дней.
Если этот срок нарушен, рекомендую направить письменное обращение председателю Московского городского суда с просьбой обеспечить изготовление и выдачу мотивированного определения.
При этом по ст. 318 КАС РФ срок кассационного обжалования составляет шесть месяцев. Время, на которое было отложено составление мотивированного апелляционного определения, исключается из срока кассационного обжалования.
В любом случае, если Вы считаете, что суды допустили существенные нарушения норм материального или процессуального права, необходимо готовить кассационную жалобу. Именно в ней следует предметно изложить, какие нормы нарушены и в чем выразились ошибки судов.
Так и сделал. Просто мне показалось, что чиновники в судах в сговоре с чиновниками ФНС. Ведь не все знают, что нужно делать. Есть люди, которые пропускают сроки обжалования, думая что получение на руки обжалуемых решений и есть точка начала отсчёта. И потом удивляются, когда им отказывают. Я в судах уже слышал такие жалобы. К сожалению, нынешние юристы не всем по карману. И знакомые юристы есть не у всех.
Налогова всегда правильно до начисляет. Исходя из того, что 95 процентов судов она выигрывает. Это идеальный результат по сравнению с мировой практикой. В России обсолютная демократия.
Не всегда! Просто большинство не хочет судиться с чиновниками.
Сергей совершенно прав,судится с налоговой это тоже самое что бежать на встречу идущему поезду и при этом орать,зашибу!Кстати тоже самое и с чиновниками,выигрыш вероятен меньше 5%.
Сразу видно человека, который понятия не имеет, как судиться с чиновниками! Если не пробовали, то не нужно высказывать предположения!
Пробовал и не один раз.
Не заметно! Лично я выигрывал. И не раз. И даже у межрайонных прокуроров.
Абсолютная демократия — это скорее нормативный идеал, к которому стоит стремиться в теории, но который сложно воплотить на практике из-за внутренних противоречий.А слова обсолют нет,значит и обсолютная демократия не существует.
Спасибо Вам за важную информацию.
Спасибо автору за информацию!
У меня была след ситуация: я не оплатила налог в 19 году и в 22. Последующие года все оплачивала и они уходили в счет погашения тех долгов. Потом они мне выдали документ что у меня долг по тем годам и уже якобы по новым. Я накатала бумагу что старые долги списываются по ст.НК и они убрали их. Но теперь пишут что я должна с 24 по 26 год, а квитанции то есть об оплате за эти года. Но что то перерасчет не торопятся делать подам начальнику бумагу о бездействии сотрудников налоговой.
Сейчас выставляют Единый Налоговый Счёт, где Вы не увидите за какой период платите, за какого того парня, за какой объект налогообложения и т.д.
Более того, если Вы, по версии ФНС, не заплатили за что-то в 1913 году, то Вам не скажут за что, а из налогов 2025 средства перебросят туда.
В итоге будете должны уже за 2025.
Очень хитропопую бумажку придумали с января 2023 г. под названием "ЕНС".
Очень, очень...
Потому я уже давно направил им заявление о необходимости направлять в мой адрес все документы на твёрдом носителе с указанием всех реквизитов платежей, но платится в итоге вся сумма единым платежом.
От Госуслуг отказался - закрыл.
Правда, там есть кнопка отказа от получения электронных документов, но рисковать не стал.
Ранее ФНС открыла мне личный кабинет, без моего ведома.
Заставил закрыть.
ЕНС задумывался как способ упростить уплату налогов: один счет, единый платеж, автоматическое распределение средств. Но на практике система оказалась не такой простой для налогоплательщика.
Особенно много вопросов возникает при распределении платежей, наличии старой задолженности и формировании отрицательного сальдо. Человек перечисляет деньги, считает, что заплатил текущие налоги, а система направляет их на погашение ранее возникшей задолженности. Причем технически это может происходить даже с долгом, по которому налоговая уже утратила возможность принудительного взыскания, если такая задолженность продолжает учитываться в совокупной обязанности на ЕНС. В практике встречались такие случаи и не раз.
Поэтому сегодня недостаточно просто иметь квитанцию об оплате — важно понимать, как платеж учтен на ЕНС. И это, пожалуй, один из главных поводов для претензий к действующей системе.
Все верно, так они у меня и перебросили оплату с 25 года за 18 год. Только за 25 то чек есть об оплате
Без бумажной волокиты Вы им ничего не докажете.
Ссылайтесь на законы.
Не забывайте про 3-летний срок давности.
Но они напридумывали столько крючков...
В Вашей ситуации я бы рекомендовал запросить в налоговой подробную справку о состоянии ЕНС и детализацию операций по датам: какие начисления были произведены, какие платежи поступили и как они были распределены.
Дело в том, что после введения единого налогового счета платежи распределяются с учетом установленной НК РФ очередности. Поэтому важно проверить не только наличие квитанций, но и то, как именно налоговая учла поступившие суммы.
Если налоги за 2024–2026 годы фактически уплачены, а задолженность продолжает числиться, необходимо направить заявление о корректировке сведений ЕНС с приложением платежных документов. Если налоговая не реагирует или отказывает, можно обжаловать ее действия (бездействие) в вышестоящий налоговый орган в порядке ст. 138–139 НК РФ.