

 23.6М
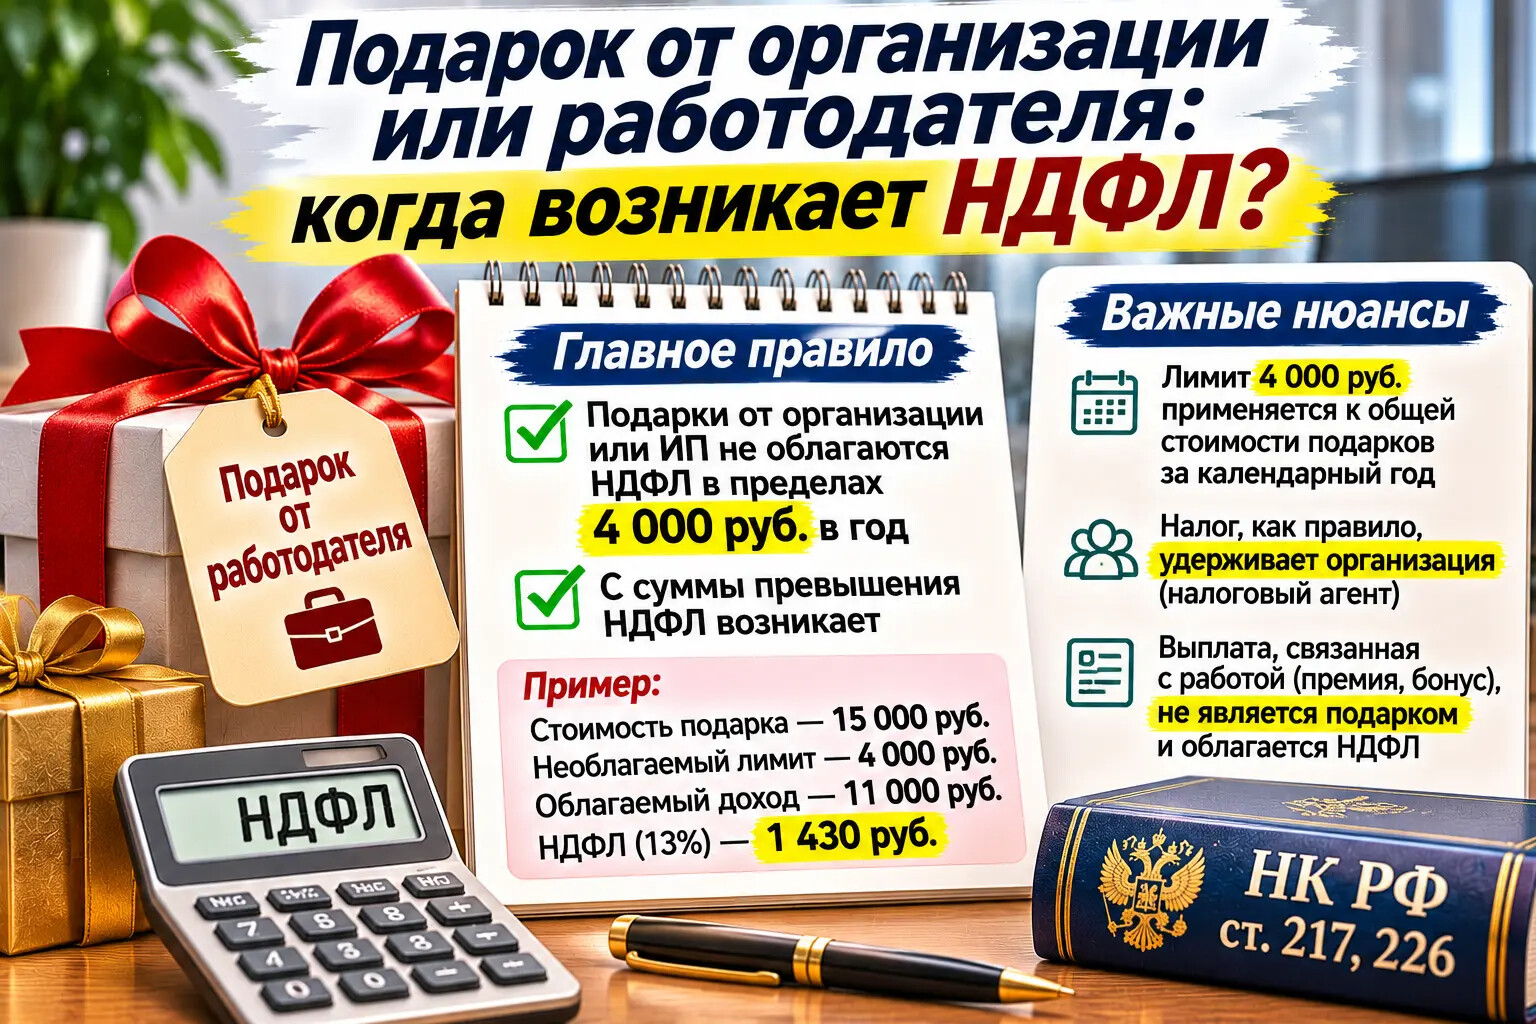
Подарок от организации или работодателя: когда возникает НДФЛ?
На Новый год работодатель подарил сотруднику смартфон. На юбилей - сертификат в магазин. К 8 Марта или 23 Февраля - денежную выплату. А иногда организация вручает подарок клиенту, партнеру или просто участнику мероприятия.
Соответственно, возникает вопрос: подарок - это приятный бонус или доход, с которого нужно заплатить налог?
Общее правило простое: подарки от организаций и ИП освобождаются от НДФЛ в пределах 4 000 рублей за налоговый период. Но есть нюансы - особенно если подарки вручает работодатель.
Разберемся, когда налог возникает, кто его рассчитывает и что делать, если подарок оказался дороже.
1. Подарок от организации: действует лимит 4 000 рублей
Согласно пункту 28 статьи 217 НК РФ, стоимость подарков, полученных от организаций или индивидуальных предпринимателей, не облагается НДФЛ в пределах 4 000 рублей за налоговый период - календарный год.
Это правило распространяется не только на работников, но и на других физических лиц, получающих подарки от организации.
Например:
- компания подарила клиенту сувенир стоимостью 2 500 рублей - НДФЛ не возникает;
- организация вручила сотруднику подарок стоимостью 4 000 рублей - налог не начисляется;
- работодатель подарил сотруднику телефон стоимостью 15 000 рублей - облагаемая часть составляет 11 000 рублей.
Важный момент: налогом облагается не вся стоимость подарка, а сумма превышения над необлагаемым лимитом.
2. Если подарков несколько - лимит суммируется
Допустим, сотрудник получил от работодателя:
- подарок на Новый год стоимостью 2 000 рублей;
- подарок ко дню рождения стоимостью 3 000 рублей.
Общая стоимость подарков за год - 5 000 рублей.
Необлагаемый лимит составляет 4 000 рублей. Следовательно, НДФЛ возникает с 1 000 рублей.
Если подарок один, но его стоимость составляет 10 000 рублей, налоговая база также будет равна 6 000 рублей.
Для целей НДФЛ подарок может быть как денежным, так и натуральным.
3. Кто должен удержать НДФЛ
Если подарок вручает российская организация или ИП, они, как правило, выступают налоговыми агентами по НДФЛ.
Это означает, что организация должна: определить стоимость подарка; учесть необлагаемый лимит; рассчитать налог с облагаемой суммы; удержать налог из денежных доходов физического лица; перечислить его в бюджет (статья 226 НК РФ).
Но организация не может просто потребовать от работника немедленно перечислить налог из собственных средств. НДФЛ удерживается из денежных доходов, выплачиваемых этому человеку налоговым агентом, с учетом ограничений статьи 226 НК РФ.
Если удержать налог невозможно, организация должна сообщить об этом налогоплательщику и налоговому органу в установленном порядке.
4. Нужно ли работнику подавать 3-НДФЛ, если налог не удержали?
Не всегда. Если организация не смогла удержать НДФЛ с подарка, она должна сообщить о невозможности удержания и сумме налога в налоговый орган и самому получателю дохода в порядке, предусмотренном пунктом 5 статьи 226 НК РФ.
В таком случае налог обычно уплачивается физическим лицом на основании налогового уведомления.
Самостоятельно подавать 3-НДФЛ только из-за такого подарка, если налоговый агент сообщил о неудержанном налоге в установленном порядке, не требуется.
Но если организация не исполнила обязанности налогового агента или у гражданина имеются другие доходы, подлежащие самостоятельному декларированию, ситуацию нужно оценивать отдельно.
5. Если подарок получен от работодателя
Правила те же: действует лимит 4 000 рублей за календарный год.
Но у подарков от работодателя есть важная особенность: подарок должен действительно быть подарком, а не замаскированной зарплатой или премией.
По статье 572 ГК РФ дарение предполагает безвозмездную передачу имущества или права. Если выплата обусловлена выполнением трудовых обязанностей, достижением показателей или является частью системы оплаты труда, она может квалифицироваться как вознаграждение за труд.
Например:
- сотруднику вручили подарок к юбилею - это может быть дарение;
- работнику начислили «подарок» за выполнение плана продаж - есть риск, что выплату признают оплатой труда.
Для оформления подарка работодателю важно учитывать гражданско-правовую природу передачи имущества и правильно оформлять документы.
Итог
Подарок от организации или работодателя не всегда облагается НДФЛ.
Основные правила:
- до 4 000 рублей за календарный год - освобождение от НДФЛ;
- при превышении лимита налог рассчитывается с суммы превышения;
- организация или ИП, как правило, выступают налоговыми агентами;
- если налог удержать невозможно, налоговый агент сообщает об этом в налоговую и получателю;
- выплаты, которые фактически являются зарплатой или премией, нельзя автоматически считать подарками.
А вам приходилось получать от работодателя подарок, с которого удерживали НДФЛ? Считаете ли вы справедливым лимит в 4 000 рублей, который не меняется уже много лет? Поделитесь мнением в комментариях.
а вот если работодатель, снял кафе и оплатил всё стоимость аренды и всё что на столе, на праздник, пусть даже Новый Год, что нужно учесть, кто и сколько Скушал, и кто сколько выпил?-а вот премии раздал по 100 рублей ?
А вот именно для таких случаев есть разъяснения Минфина. 🙂
Если работодатель организовал общий корпоратив, оплатил аренду кафе, фуршет, еду и напитки, но невозможно определить, сколько именно каждый сотрудник съел и выпил, то персонифицировать полученный доход и рассчитать НДФЛ нельзя. В такой ситуации облагаемого НДФЛ дохода у работников не возникает.
Такая позиция изложена, в частности, в письме Минфина России от 03.08.2018 № 03-04-06/55047.
А вот если вместо корпоратива работодатель выплатил каждому сотруднику премию по 100 рублей, это уже денежный доход. Но он сам по себе не превышает установленный лимит, поэтому не облагается НДФЛ.