


Деньги за услуги приходят на карту без ИП: когда банк и налоговая сочтут это бизнесом и как легализоваться
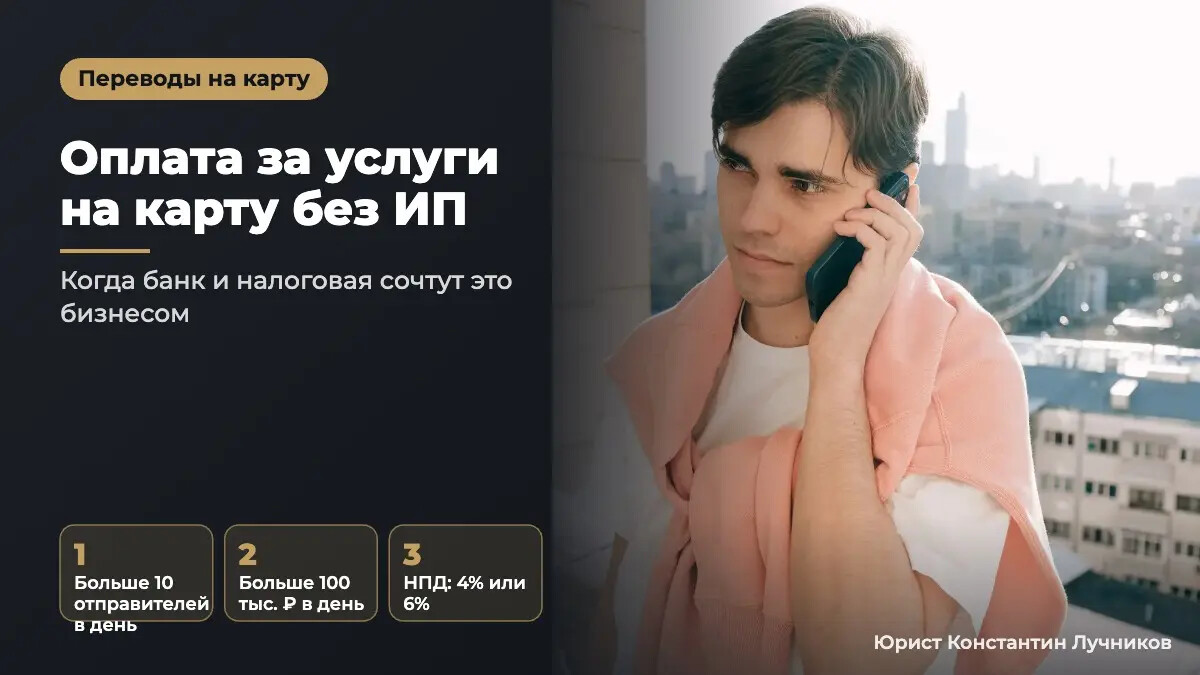
Репетиторы, мастера маникюра, ремонтники, продавцы с маркетплейсов и авито: многие получают оплату просто переводом на карту и годами ничего не оформляют. Пока переводов немного, вопросов нет. Но в какой-то момент карту блокирует банк, а следом может прийти и налоговая. Разберу, что именно привлекает внимание и как перейти в легальный режим с наименьшими потерями.
На что смотрит банк
Внимание вызывает не один перевод, а совокупность признаков: регулярные платежи от разных людей, их назначение и то, куда деньги уходят дальше.
Банк России в методических рекомендациях приводил ориентиры, по которым банки выделяют подозрительные переводы физических лиц:
- много разных отправителей или получателей: больше 10 в день или 50 в месяц;
- крупные суммы: больше 100 тысяч рублей в день или 1 млн рублей в месяц;
- много операций: больше 30 в день, или поступления с интервалом в минуту, или операции почти круглые сутки.
Если совпадает несколько признаков, банк может запросить документы, ограничить онлайн-банк и отказать в операциях по Закону № 115-ФЗ. Отдельно насторожит назначение платежа вроде «за работу», «за товар», «оплата заказа» и привычка сразу переводить поступившие деньги дальше или снимать наличными.
Что грозит кроме блокировки
- Налоговая может доначислить налог на доходы с пенями и штрафами.
- Систематическая деятельность без регистрации может повлечь административную ответственность (ст. 14.1 КоАП РФ).
- При крупном доходе возникают и уголовные риски по статье о незаконном предпринимательстве (ст. 171 УК РФ). Это уже не про небольших мастеров, но про тех, у кого обороты исчисляются миллионами, стоит помнить.
Как легализоваться
Самый простой путь для большинства: самозанятость (налог на профессиональный доход). Налог 4% с оплат от физических лиц и 6% от организаций и ИП, регистрация за несколько минут в приложении «Мой налог», лимит дохода 2,4 млн рублей в год. Если деятельность шире или есть работники, нужен ИП.
Важно понимать: самозанятость оформляется для будущих поступлений. С доходом, который уже был до регистрации, нужно разбираться отдельно. Чеки задним числом на прошлые переводы проблему не решают и могут её усугубить.
Что сделать прямо сейчас
1. Зарегистрируйтесь самозанятым или ИП и с этого момента выдавайте чеки на каждую оплату.
2. Попросите клиентов указывать понятное назначение платежа или переходите на оплату по чеку через приложение.
3. Разделите личную карту и карту для работы.
4. Оцените прошлый доход: сколько, за какой период, есть ли уже вопросы от банка или налоговой. От этого зависит, стоит ли подавать декларации за прошлые годы.
Итог
Банк и налоговая видят не отдельный перевод, а картину целиком. Чем раньше вы оформите свою деятельность, тем меньше будет вопросов к прошлому.
Если карта уже заблокирована или вы хотите понять, как безопасно легализовать доход за прошлые периоды, напишите мне в личные сообщения на 9111.ru. Разберу вашу ситуацию и подскажу оптимальный режим.
Если у вас возникли вопросы по теме данной публикации, вы всегда можете написать мне в мессенджеры или позвонить: