

 23.6М
Земельный налог в 2026 году: кто платит и как рассчитывается сумма
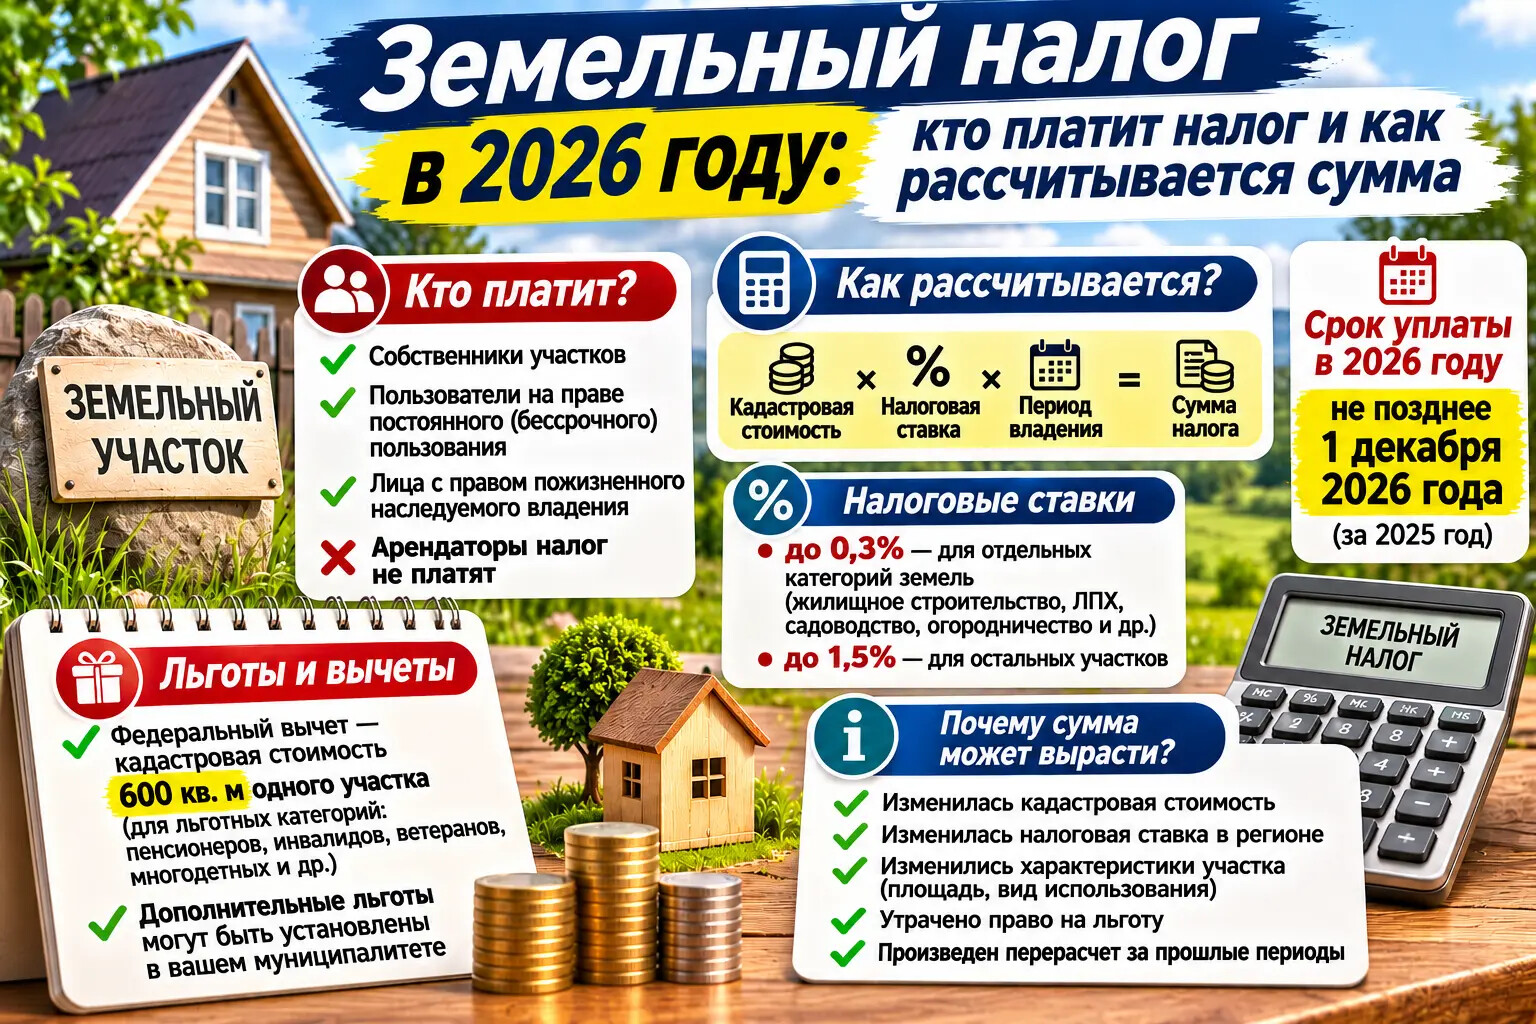
В 2026 году россияне снова получают налоговые уведомления. У кого-то сумма земельного налога выросла, у кого-то появилась льгота, а кто-то впервые обнаружил начисление за участок, который давно находится в собственности.
Почему налог у соседей за похожие участки может отличаться? Как рассчитывается земельный налог? Кто имеет право на льготу и когда нужно платить?
Разбираемся по правилам НК РФ.
1. Кто обязан платить земельный налог?
Земельный налог регулируется главой 31 НК РФ. В соответствии со статьей 388 НК РФ налогоплательщиками признаются лица, которые владеют земельными участками: на праве собственности; на праве постоянного (бессрочного) пользования; на праве пожизненного наследуемого владения.
При этом арендаторы земельных участков земельный налог не платят. Налогоплательщиком остается собственник или другое лицо, указанное в статье 388 НК РФ.
Например, если гражданин арендует земельный участок у муниципалитета, земельный налог он не платит. Вместо него вносится арендная плата.
Важно: фактическое использование участка не является определяющим. Если участок принадлежит гражданину, но он не выращивает на нем овощи, не строит дом и вообще туда не ездит, обязанность по уплате налога сохраняется.
2. Как рассчитывается земельный налог?
Основой для расчета является кадастровая стоимость земельного участка.
Общая формула следующая: земельный налог = кадастровая стоимость × налоговая ставка × доля владения × коэффициент периода владения.
Для физических лиц налог рассчитывает налоговая инспекция, а не сам собственник.
Кадастровую стоимость участка можно узнать:
- в выписке из ЕГРН;
- на сайте Росреестра;
- в личном кабинете налогоплательщика;
- через публичные сервисы Росреестра.
Для расчета налога используется кадастровая стоимость, применяемая в соответствии с правилами статьи 391 НК РФ для соответствующего налогового периода.
3. Какие ставки земельного налога действуют?
Земельный налог является местным налогом. Конкретные ставки устанавливаются муниципальными нормативными актами, а в городах федерального значения - соответствующими законами.
При этом НК РФ устанавливает предельные ставки.
Ставка не выше 0,3% применяется, в частности, к определенным категориям участков: землям сельскохозяйственного назначения, используемым для сельскохозяйственного производства; участкам, занятым жилищным фондом и объектами жилищно-коммунальной инфраструктуры; участкам, приобретенным для жилищного строительства, с учетом установленных законом исключений; участкам для личного подсобного хозяйства, садоводства и огородничества, если они не используются в предпринимательской деятельности и соблюдены предусмотренные НК РФ условия.
Для остальных земельных участков предельная ставка составляет 1,5%.
Это максимальные ставки, а не обязательные для каждого участка. В конкретном муниципалитете налог может рассчитываться по более низкой ставке.
Также возможны дифференцированные ставки в зависимости от категории земли и разрешенного использования.
4. Кто имеет право на федеральный вычет по земельному налогу?
НК РФ предусматривает федеральный налоговый вычет: налоговая база уменьшается на кадастровую стоимость 600 квадратных метров одного земельного участка.
Такой вычет предусмотрен пунктом 5 статьи 391 НК РФ для определенных категорий граждан, в том числе: пенсионеров и лиц, соответствующих условиям для назначения пенсии по правилам, действовавшим на 31 декабря 2018 года; инвалидов I и II групп; инвалидов с детства и детей-инвалидов; ветеранов Великой Отечественной войны и боевых действий; Героев СССР и РФ, полных кавалеров ордена Славы; граждан, имеющих трех и более несовершеннолетних детей; отдельных категорий граждан, подвергшихся радиационному воздействию.
Если площадь участка составляет 600 кв. м или меньше, налоговая база после применения вычета может стать нулевой.
Если участок больше, налог рассчитывается с оставшейся площади.
Вычет применяется к одному земельному участку по выбору налогоплательщика. Если уведомление о выбранном участке не подано, налоговый орган применяет вычет к участку с максимальной исчисленной суммой налога.
5. Есть ли дополнительные льготы?
Помимо федерального вычета, муниципальные органы вправе устанавливать дополнительные льготы по земельному налогу.
Например, в конкретном муниципалитете могут предусматриваться: полное освобождение отдельных категорий граждан; уменьшение налоговой базы; дополнительные вычеты; специальные условия для пенсионеров, многодетных семей или других категорий.
Поэтому необходимо проверять не только НК РФ, но и местные правила.
Для этого можно воспользоваться сервисом ФНС «Справочная информация о ставках и льготах по имущественным налогам».
6. Почему земельный налог может увеличиться?
Если сумма налога выросла, это не всегда означает ошибку налоговой.
Причины могут быть следующими: изменилась кадастровая стоимость участка; изменились площадь или характеристики земли; изменился вид разрешенного использования; муниципалитет изменил налоговую ставку; собственник утратил право на льготу; налоговая получила уточненные сведения из Росреестра; ранее налог был рассчитан неправильно и произведен перерасчет.
7. Когда платить земельный налог в 2026 году?
Здесь важно различать налоговый период и год уплаты.
В 2026 году физические лица уплачивают земельный налог за 2025 год. Срок уплаты - не позднее 1 декабря 2026 года.
Налог рассчитывает ФНС и направляет налоговое уведомление. Физические лица уплачивают земельный налог на основании этого уведомления.
Земельный налог за 2026 год будет уплачиваться в 2027 году.
Если налоговое уведомление не пришло, это не всегда означает отсутствие обязанности. Стоит проверить личный кабинет налогоплательщика и сведения об участке.
8. Что делать, если налог начислен неправильно?
Если вы считаете, что земельный налог рассчитан неверно, проверьте:
1. Правильно ли указана кадастровая стоимость.
2. Соответствует ли ставка вашему участку.
3. Правильно ли учтен период владения.
4. Применена ли федеральная льгота.
5. Есть ли дополнительные муниципальные льготы.
6. Верно ли указана доля собственности.
Если обнаружена ошибка, можно направить обращение в налоговую инспекцию через личный кабинет налогоплательщика и попросить проверить начисление.
При необходимости подайте заявление о предоставлении льготы или перерасчете налога.
Итог
Земельный налог в 2026 году рассчитывается исходя из кадастровой стоимости участка, налоговой ставки и периода владения.
Для физических лиц налог рассчитывает ФНС. Ставка зависит от категории земли и муниципальных правил, а отдельные категории граждан имеют право на федеральный вычет в размере кадастровой стоимости 600 кв. м.
Если сумма в налоговом уведомлении выросла, не стоит сразу считать начисление ошибочным. Сначала проверьте кадастровую стоимость, ставку, период владения и льготы.
А вам приходилось сталкиваться с неожиданным ростом земельного налога? Удалось ли разобраться, почему сумма изменилась? Поделитесь опытом в комментариях.
Продала землю много лет назад,а мне на Госуслугах продолжали начислять налог до тех пор ,пока я им "сто" сообщений не послала,в которых указала дату продажи и имя покупателя и они удалили этот налог,а я удалила учетную запись.
По существу и подробно.