

 24.4М
Продал подаренную квартиру: как рассчитать налог и уменьшить его на расходы
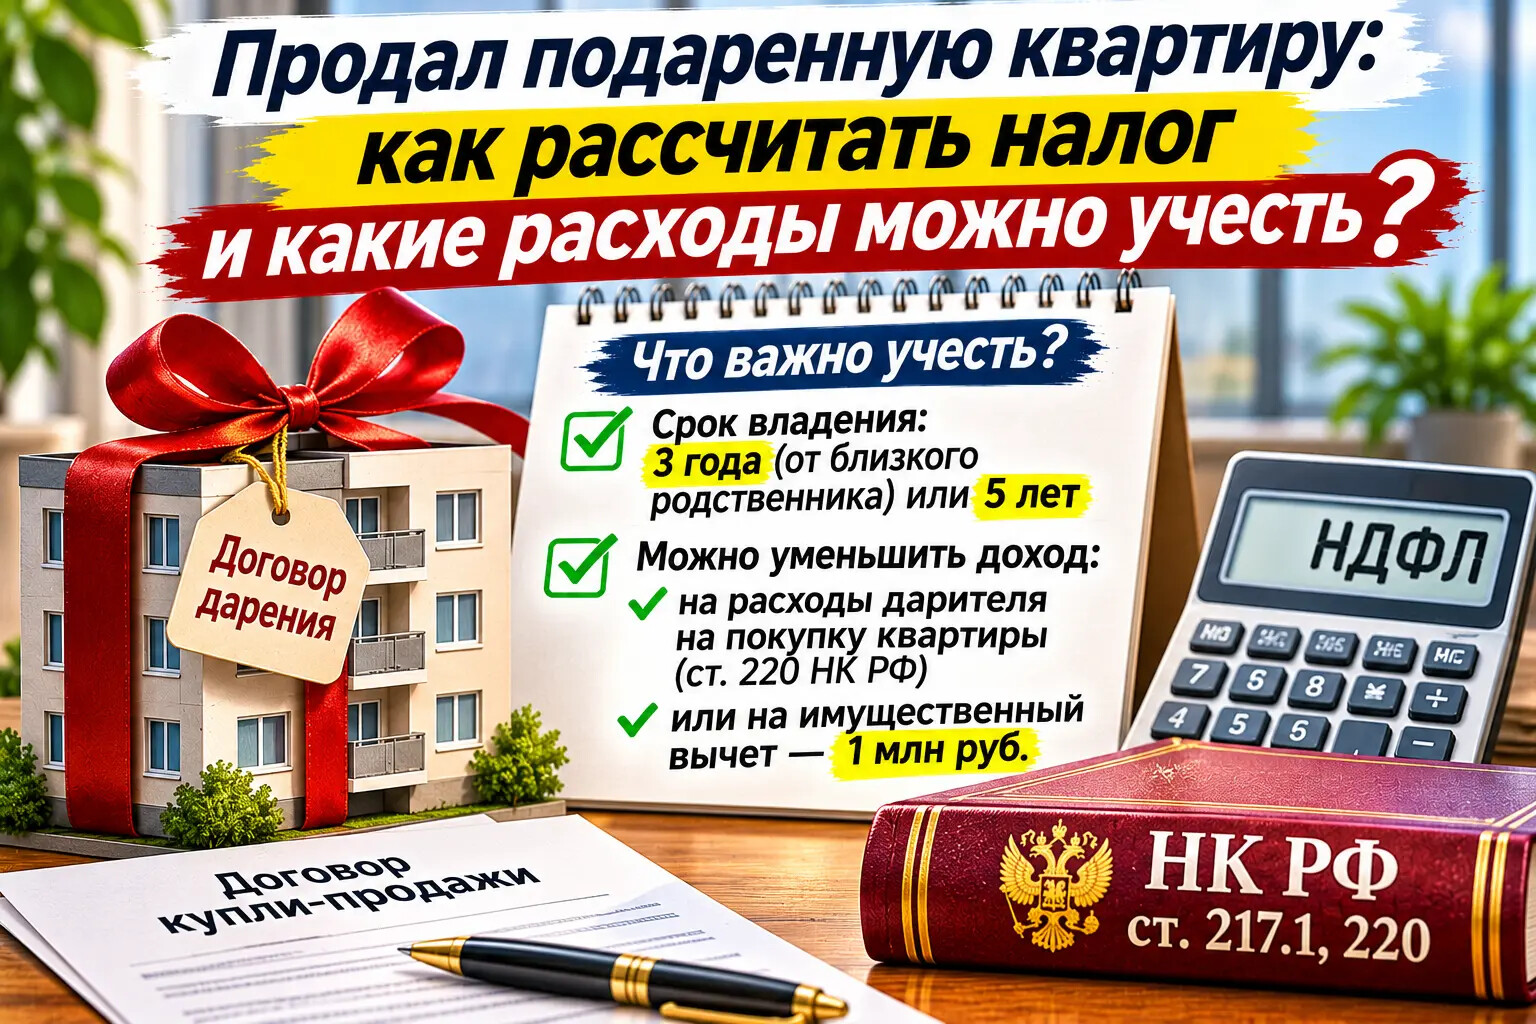
Квартиру можно получить в подарок от родителей, бабушки, брата или совершенно постороннего человека. А спустя некоторое время - продать.
С какой суммы в такой ситуации платить НДФЛ? С полной стоимости квартиры? Можно ли учесть расходы того, кто ее подарил? А если даритель купил квартиру много лет назад и сохранил документы?
Хорошая новость: при продаже подаренной квартиры налоговая база не всегда равна всей сумме, полученной от покупателя. Налоговый кодекс предусматривает несколько способов уменьшить доход.
Разберемся, как не переплатить налог и какие документы понадобятся.
1. Сначала проверяем срок владения квартирой
Не всегда продажа подаренной квартиры приводит к необходимости платить НДФЛ. По общему правилу минимальный срок владения недвижимостью составляет пять лет.
Но статья 217.1 НК РФ предусматривает исключения, когда достаточно трех лет.
В частности, трехлетний срок применяется, если квартира получена: в дар от члена семьи или близкого родственника; по наследству; в результате приватизации; по договору пожизненного содержания с иждивением; при соблюдении условий, предусмотренных для единственного жилья.
Для близких родственников важно учитывать положения Семейного кодекса РФ. К ним относятся, в частности, супруги, родители и дети, дедушки и бабушки, внуки, полнородные и неполнородные братья и сестры.
Если минимальный срок владения истек, доход от продажи квартиры освобождается от НДФЛ. Декларацию 3-НДФЛ по такому доходу подавать не нужно.
Если же квартира продана раньше минимального срока, необходимо проверить налоговые последствия.
2. Если квартиру подарил близкий родственник
Допустим, отец подарил дочери квартиру. Дочь продала ее через два года за 6 млн рублей.
Минимальный срок владения в таком случае составляет три года. Значит, продажа до истечения этого срока может повлечь обязанность уплатить НДФЛ.
Но дочь не обязательно должна платить налог со всех 6 млн рублей.
Подпункт 2 пункта 2 статьи 220 НК РФ позволяет при определенных условиях уменьшить доход от продажи подаренного имущества на документально подтвержденные расходы дарителя на его приобретение.
Например:
- отец приобрел квартиру за 4 млн рублей;
- сохранились договор купли-продажи и платежные документы;
- дочь получила квартиру в дар;
- дочь продала квартиру за 6 млн рублей.
Если расходы отца подтверждены документами и ранее не учитывались им ранее в целях налогообложения, дочь вправе уменьшить доход от продажи на эти расходы.
То есть, расчет будет следующий: 6 000 000 − 4 000 000 = 2 000 000 рублей. Налоговая база составит 2 млн рублей, а не 6 млн.
Это предусмотрено статьей 220 НК РФ.
3. А если даритель купил квартиру за 1 млн рублей, а подарил ее стоимостью 5 млн?
В этом случае при продаже квартиры нужно учитывать не стоимость, указанную в договоре дарения, а допустимые налоговые расходы. Само по себе указание в договоре дарения кадастровой или рыночной стоимости квартиры не означает, что одаряемый может уменьшить доход от продажи на эту сумму.
Если даритель приобрел квартиру за 1 млн рублей и эти расходы подтверждены, то именно они могут быть учтены при соблюдении условий статьи 220 НК РФ.
Например: квартира подарена; даритель приобрел ее за 1 млн рублей; одаряемый продает квартиру за 5 млн рублей.
Доход от продажи можно уменьшить на подтвержденные расходы дарителя: 5 000 000 − 1 000 000 = 4 000 000 рублей.
Важно: расходы дарителя должны быть подтверждены документами и не должны быть ранее использованы им для целей налогообложения.
4. Если квартиру подарил посторонний человек
Здесь ситуация может быть сложнее.
Если квартира подарена не близким родственником, получение подарка в виде недвижимости, как правило, облагается НДФЛ. При этом могут действовать специальные правила определения налоговой базы.
Но при последующей продаже квартиры статья 220 НК РФ позволяет учитывать сумму, с которой был исчислен и уплачен налог при получении имущества в дар.
То есть если налог при получении подарка был уплачен, нельзя игнорировать эту сумму при расчете налога от последующей продажи.
Например: квартира получена в дар от постороннего лица; при получении подарка был исчислен и уплачен НДФЛ; затем квартира продана.
В таком случае доход от продажи может быть уменьшен на документально подтвержденную сумму, с которой был исчислен и уплачен налог при получении квартиры.
Это позволяет избежать повторного налогообложения одной и той же экономической стоимости.
Однако конкретный расчет зависит от обстоятельств получения подарка и документов.
5. Можно ли вместо расходов дарителя использовать вычет в 1 млн рублей?
При продаже жилой недвижимости, находившейся в собственности менее минимального срока владения, налогоплательщик вправе использовать имущественный налоговый вычет.
Для квартиры его размер составляет до 1 млн рублей.
Это предусмотрено подпунктом 1 пункта 2 статьи 220 НК РФ.
Например: подаренная квартира продана за 4 млн рублей; расходы дарителя подтвердить не удалось; налогоплательщик использует вычет в 1 млн рублей.
Налоговая база составит: 4 000 000 − 1 000 000 = 3 000 000 рублей.
Но здесь нужно сравнить два варианта:
Вариант 1 - вычет 1 млн рублей.
Вариант 2 - подтвержденные расходы дарителя.
Если расходы дарителя составляют 3 млн рублей, второй вариант выгоднее.
При этом одновременно применить к одному и тому же доходу и фиксированный вычет, и расходы дарителя в отношении одной квартиры нельзя. Нужно выбрать предусмотренный законом способ уменьшения дохода.
6. А если квартира продана дешевле кадастровой стоимости?
Налоговая может учитывать не только фактическую цену сделки.
По статье 214.10 НК РФ доход от продажи недвижимости в определенных случаях определяется с учетом кадастровой стоимости объекта и установленного коэффициента.
По общему правилу применяется коэффициент 0,7, если субъект РФ не установил иной коэффициент.
Например: квартира продана за 3 млн рублей; кадастровая стоимость на соответствующую дату - 5 млн рублей; коэффициент - 0,7.
Расчетная величина: 5 000 000 × 0,7 = 3 500 000 рублей.
Если применимая кадастровая величина выше фактической цены продажи, налоговый доход может определяться исходя из нее.
Поэтому перед расчетом НДФЛ важно проверить не только договорную цену, но и кадастровую стоимость квартиры.
7. Какие документы нужно сохранить?
Чтобы учесть расходы дарителя, понадобятся документы, подтверждающие приобретение квартиры:
- договор купли-продажи;
- платежные документы;
- банковские выписки;
- расписка продавца, если она подтверждает оплату;
- документы о передаче квартиры;
- договор дарения;
- документы о регистрации права собственности.
Одного договора, в котором указана цена квартиры, может быть недостаточно для подтверждения фактических расходов.
Если документы утрачены, стоит попытаться восстановить их у банка, продавца или через другие доступные источники.
8. Нужно ли подавать декларацию 3-НДФЛ?
Если квартира продана до истечения минимального срока владения и доход подлежит налогообложению, обычно необходимо представить декларацию 3-НДФЛ.
В декларации следует правильно отразить: доход от продажи; применяемый имущественный вычет или расходы дарителя; налоговую базу; сумму НДФЛ.
Если доход от продажи освобожден от налогообложения в связи с истечением минимального срока владения, декларация по этому доходу не требуется.
Также существуют специальные случаи освобождения от декларирования, поэтому перед подачей декларации нужно проверить условия статьи 217.1 НК РФ и действующие правила.
Вывод
Продажа подаренной квартиры не всегда означает, что придется платить налог со всей суммы сделки.
Если квартира получена от близкого родственника, можно проверить возможность учета расходов дарителя на ее приобретение. Если при получении подарка был уплачен НДФЛ, при последующей продаже могут учитываться суммы, с которых налог был исчислен и уплачен.
Если подтвержденных расходов нет, можно рассмотреть имущественный вычет в размере до 1 млн рублей.
Главное - не выбирать способ расчета налога автоматически. Иногда расходы дарителя позволяют существенно уменьшить налоговую базу, но для этого необходимо подтвердить их документами и соблюсти условия статьи 220 НК РФ.
А вы сталкивались с продажей квартиры, полученной в дар? Удалось ли учесть расходы дарителя или пришлось использовать стандартный вычет? Поделитесь опытом в комментариях.
Полезная информация. Благодарю.