


 7.2М
Замороженные российские активы. Наш ответный ход
❄️Замороженные российские активы. Наш ответный ход
Мы чуть ли не каждый день из всех утюгов слышим о том, что украденные российские суверенные активы не просто потеряны навсегда.
Они перманентно приносят доход, который Запад направляет на финансирование своей войны против России посредством Украины.
Создаётся иллюзия, что это какой-то односторонний процесс и мы молча и страдая стоим в стороне, кусая локти от бессилия.
Но это в корне не так. Далее мой аналитический обзор реальной ситуации.
И вот тут вопрос. Есть ли веские основания считать, что Россия получает доходы от национализированных западных предприятий и долей в крупном бизнесе, сопоставимые с доходами от замороженных на Западе суверенных активов?
Это действительно верно по масштабу заблокированной базы, но существенно расходится по механизмам монетизации и реальным денежным потокам в бюджет.
Если оценивать общую балансовую стоимость заблокированных активов с обеих сторон, то суммы вроде бы действительно сопоставимы. Однако с точки зрения ежегодного денежного потока в казну, форма собственности и способы извлечения прибыли кардинально различаются.
Давайте быстро пробежимся по основным моментам этой увлекательной «шахматной партии».
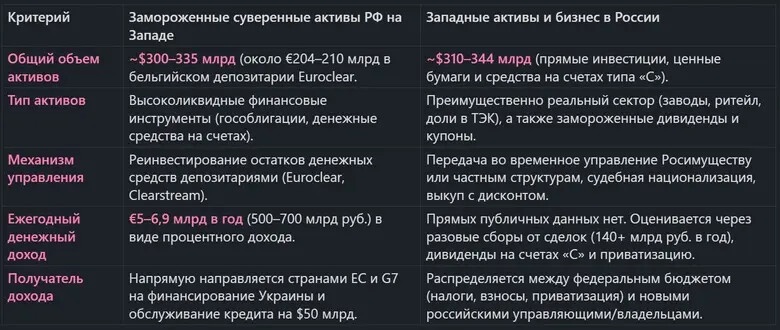
Западные активы и бизнес в России: до $244 млрд (прямые иностранные инвестиции с учетом офшоров), $50–80 млрд (ценные бумаги), $15–20 млрд (денежные средства на счетах типа «С»).
А вот любопытные данные Киевской школы экономики (KSE Institute) на 2026 г. по активам и выручке 4 331 отслеживаемой иностранной компании. Между прочим, это серьёзная аналитическая организация.
Они там скрупулёзно считают микроэкономические данные по конкретным юрлицам, работающим в РФ. Учитывают только реальный бизнес без финансовых прокладок. По их данным, значительная часть бизнеса из Германии, Италии и Австрии преимущественно сохранили своё присутствие на российском рынке.
При таком подходе, по идее, цифры должны быть максимально приближены к реальности. И оказывается, в сумме они делают очень даже приличную выручку в размере $201 млрд/год и $19,5 млрд чистой прибыли.
Получается, что $244 млрд ПИИ — это запас, а $201 млрд (выручка) — это поток.
Рентабельность по чистой прибыли в $19,5 млрд обеспечивает доходность на активы ROA на уровне ~15%.
Для государства это высокая текущая полезность. Пока эти компании работают, они генерируют огромный оборот в $201 млрд, платят миллиарды долларов налогов в бюджет РФ и обеспечивают стабильность потребительского рынка.
Я хочу подчеркнуть, что разница между национализацией и временным управлением очень важна. В России большая часть крупных западных компаний (включая «Ашан», «Лемана Про», Nestle, JTI, Fortum, Uniper) передана не в собственность государства, а во временное управление по указам президента. Юридически иностранцы остаются собственниками, поэтому прибыль этих компаний не поступает напрямую в бюджет как доход от госимущества, а остается внутри бизнеса или направляется на счета типа «С».
Вместе с этим прямая национализация в основном затрагивает российский капитал. По данным агентства AK&M, в 2025 году объем национализированных по искам прокуратуры активов вырос втрое и превысил 854 млрд руб. ($11 млрд). Подавляющая часть этих активов принадлежала не западным корпорациям, а российским предпринимателям или бенефициарам с двойным гражданством, к которым возникли претензии по итогам приватизации 1990-х годов или коррупционным делам.
Для понимания ситуации важна специфика монетизации западных активов в РФ. Западные активы в России — это работающие предприятия, требующие постоянных капитальных затрат (CAPEX), в отличие от российских резервов в Euroclear, которые генерируют пассивный процентный доход без операционных издержек. Наше государство получает доход от ухода западного бизнеса преимущественно через разовые взносы в бюджет порядка 140 млрд руб. в год и последующую перепродажу национализированных долей.
Теперь про использование средств со счетов типа «С».
На спецсчетах в России заблокированы сотни миллиардов рублей, по оценкам участников рынка, сопоставимые с замороженными резервами ЦБ. Российский Минфин ранее заявлял о готовности зеркально использовать доходы от размещения этих средств. Однако часть этих денег задействуется не для прямого пополнения бюджета, а для обмена заблокированными активами с российскими частными инвесторами.
• В целом да, но есть нюансы
В целом тезис о сопоставимости совершенно справедлив на уровне совокупной стоимости заблокированного имущества около $300 млрд с каждой стороны и потенциального экономического эффекта.
В реальности Запад извлекает высоколиквидный, гарантированный процентный доход €5–7 млрд ежегодно и напрямую зачисляет его на политические нужды и финансирование войны на Украине.
В России же доходы от перераспределения западных активов имеют более сложную природу: значительная часть прибыли оседает у новых частных управляющих или реинвестируется в сами предприятия, а бюджет получает средства преимущественно в виде налогов, разовых сборов за выход и доходов от приватизации.
Точно полный доход посчитать невозможно. Но тем не менее это тоже доход, только он не пассивный.
В экономической науке это разделение формулируется как разница между фискальным доходом бюджета и совокупной экономической рентой (или национальным доходом), остающейся внутри контура экономики.
Если оценивать ситуацию не узко через призму бухгалтерии Министерства финансов, а на уровне всей российской экономики, то тезис о сопоставимости доходов действительно имеет веские основания.
Сейчас происходит удержание добавленной стоимости внутри страны. До 2022 года чистая прибыль иностранных «дочек» конвертировалась в валюту и выводилась за рубеж в виде дивидендов. Речь шла о десятках миллиардов долларов ежегодно. Сегодня эта прибыль не покидает контур российской экономики. Она либо оседает на спецсчетах, либо остается в распоряжении новых российских собственников и управляющих, работая на внутренний спрос, кредитование и инвестиции.
При таком положении дел этот активный доход ну никак невозможно свести к одной точной цифре.
В экономике страны идёт трансформация пассивной ренты в активный бизнес-доход. Замороженные на Западе резервы ЦБ приносят процентный доход по фиксированным или плавающим ставкам — это прозрачный и легко подсчитываемый денежный поток. Перешедшие под российский контроль заводы и торговые сети генерируют предпринимательский доход, который зависит от эффективности новых управляющих и конъюнктуры рынка.
Ну и, наконец, скрытая монетизация через дисконты при выкупе. Этот обязательный дисконт при продаже западных активов, доходящий до 50–60% от рыночной стоимости, — это форма прямого перераспределения богатства. Российские покупатели приобретают работающий бизнес по цене ниже его реальной окупаемости, что по сути является скрытым доходом, растянутым во времени, который невозможно отразить в бюджетной статистике как прямой трансферт.
Таким образом, западный подход — это извлечение прозрачной финансовой ренты с пассивного капитала, тогда как российский — это перехват контроля над генерирующими активами, где доход носит активный, распределенный и во многом непубличный характер, но в масштабах всей экономики он реально сопоставим по порядку величин.
• Чтобы не быть голословным, вот несколько ярких примеров
В сырьевых проектах, работавших по соглашениям о разделе продукции, западные акционеры ранее получали значительную часть прибыли в виде валютной выручки от экспорта. После перераспределения долей эта рента теперь полностью осталась в российской юрисдикции.
В проекте «Сахалин-2» доля Shell — 27,5%.
В 2024 году правительство разрешило структуре «Газпрома» выкупить долю британско-нидерландской Shell за 94,8 млрд рублей. В результате «Газпром» консолидировал 77,5% проекта. Прибыль от продажи сжиженного природного газа (мощность завода — 11,5 млн тонн в год) теперь не делится с западным акционером. Она поступает в распоряжение российской госкомпании и направляется на ее инвестпрограмму, налоги и дивиденды в пользу федерального бюджета.
А расчётливые японцы с долей 22,5% остались.
В проекте «Сахалин-1» доля ExxonMobil — 30%.
После того как американская компания остановила добычу и объявила о выходе, управление проектом перешло к дочерней структуре «Роснефти» — АО «Сахалинморнефтегаз-Шельф». Добыча была восстановлена, а невостребованная доля 30% перешла к российской компании. Кроме того, под управление структуры «Роснефти» перешли средства ликвидационного фонда проекта. Все денежные потоки от экспорта нефти теперь контролируются внутри страны.
И тут расчётливые японцы с долей 30% остались.
В потребительском сегменте государство чаще использует механизм временного управления, при котором формальным собственником остается иностранец, но все финансовые решения принимает назначенная управляющая компания.
«Ашан», «Лемана Про» (бывший Leroy Merlin), Nestle и FM Logistic.
В сентябре 2026 года указом президента российские активы этих корпораций совокупной стоимостью более 600 млрд рублей были переданы во временное управление компании «Л.Е.В. Менеджмент». Годовой оборот только одной сети «Лемана Про» превышает 500 млрд рублей, а «Ашана» — около 250 млрд рублей. Внешний управляющий получил право блокировать выплату дивидендов за рубеж и любые крупные сделки по выводу капитала. Чистая прибыль остается внутри российских операционных юрлиц, используется для развития сетей в РФ или накапливается на счетах внутри российской банковской системы.
Бывшие активы Unilever (концерн «Арнест»).
В октябре 2024 года российский производитель парфюмерии и бытовой химии группа «Арнест» закрыла сделку по покупке российского бизнеса британско-нидерландской Unilever за 520 млн евро (около 55 млрд рублей) с учетом обязательного дисконта. Ранее «Арнест» по аналогичной схеме выкупил заводы Heineken (за символический 1 евро с принятием долгов) и американского производителя алюминиевых банок Ball Corporation. Прибыль от этих высокомаржинальных производств теперь полностью принадлежит частному российскому холдингу, который реинвестирует ее в расширение мощностей внутри страны.
Денежный поток консолидируется в выручке госкорпораций и идет на налоги (НДПИ, налог на прибыль) и дивиденды государству. Он капитализируется внутри частного российского бизнеса, идет на погашение долгов и новые инвестиции в РФ.
Действует запрет на вывод дивидендов за рубеж. Прибыль остается в обороте и на счетах в российских банках.
В нефтегазовом секторе доход напрямую увеличивает ресурсную и налоговую базу государства. В ритейле и производстве товаров повседневного спроса эффект проявляется иначе: многомиллиардные обороты перестали конвертироваться в валюту для отправки в европейские штаб-квартиры и теперь постоянно вращаются внутри российской экономики, поддерживая внутренний инвестиционный цикл.
• На горизонте 10 лет
Я уверен, что в долгосрочной перспективе российский активный подход имеет более высокий потенциал совокупного экономического эффекта, но несет более высокие операционные и технологические риски, тогда как западный пассивный подход обеспечивает гарантированный, ликвидный, но жестко ограниченный потолок доходности здесь и сейчас.
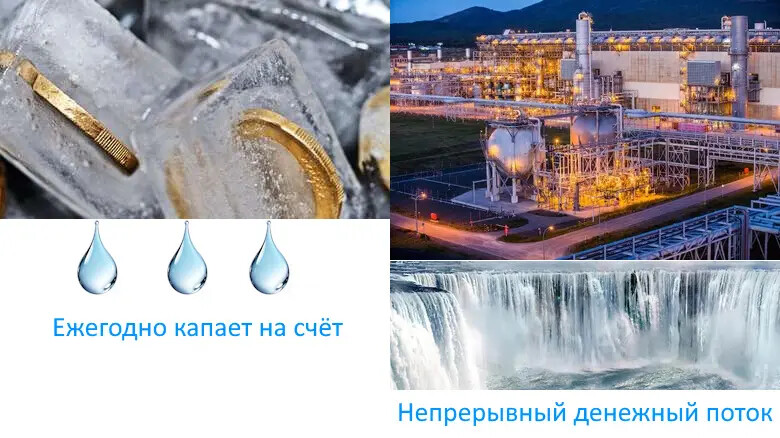
С точки зрения экономики и финансов это классическое противопоставление владения реальным производственным капиталом (акциями и бизнесом) и владения долговыми инструментами (облигациями и депозитами).
В России это мощное системное влияние на экономику. Сохранение контроля над крупными промышленными и торговыми сетями позволяет государству и российскому бизнесу удерживать внутри страны всю цепочку создания стоимости — от закупки сырья до конечной продажи потребителю.
Если говорить про мультипликативный эффект, то у них он просто нулевой. Деньги работают только как финансовый рычаг или прямая бюджетная дотация. У нас же он высокий. Ведь предприятия создают рабочие места, платят налоги по всей цепочке поставщиков и стимулируют смежные отрасли.
По моему мнению, на горизонте 10 лет и более российский подход способен принести кратно больший совокупный эффект для экономики страны. При условии, что новые собственники смогут сохранить технологический уровень предприятий и не развалят работающий реальный бизнес, который сгенерирует намного больше богатства, чем пассивный процент по замороженным счетам.
Эта «шахматная партия» идёт по правильному сценарию. Что-то вроде Сицилианской защиты — одной из самых популярных в шахматах и самая популярная защита в практике сильных игроков. Там главная идея в том, чтобы не отвечать симметрично, а сразу создать асимметричную позицию. У сторон разные планы и козыри, что делает борьбу насыщенной и минимизирует ничейные позиции. То, что надо.
Источник https://aftershock.news/?q=node/1669184