

 25.3М
Налоговая вспомнила долг за 5 лет: может ли она взыскать его сейчас?
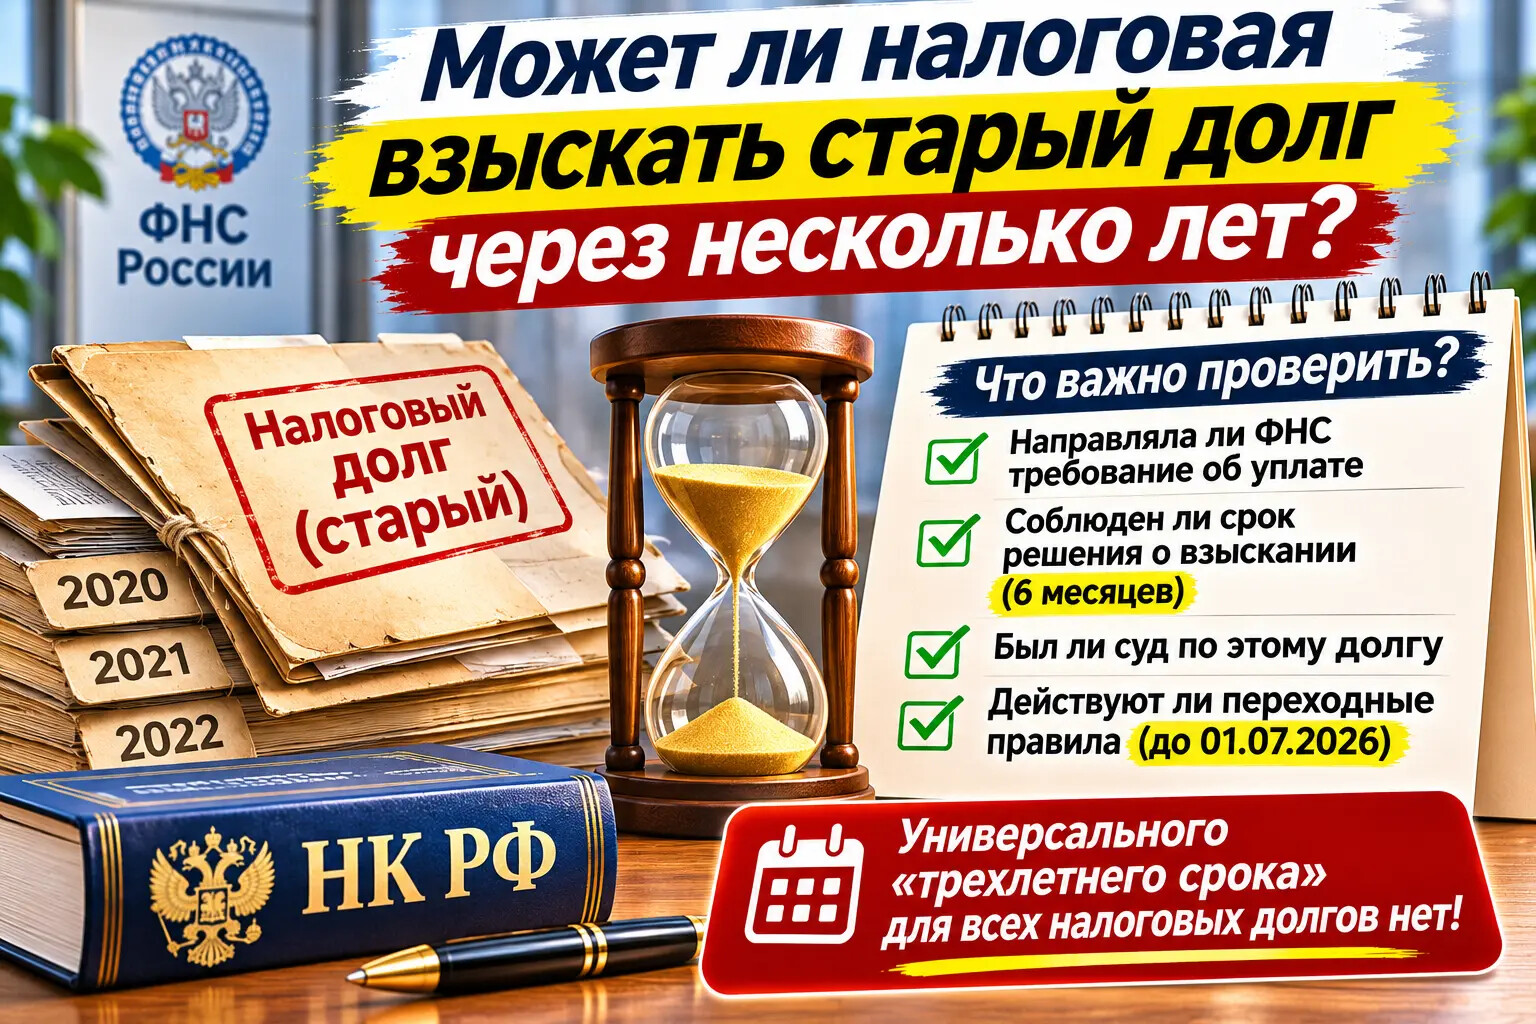
Человек несколько лет назад не заплатил транспортный налог или налог на имущество. Никаких писем не получал, о задолженности давно забыл.
И вдруг спустя несколько лет в личном кабинете ФНС появляется старый долг. Или налоговая направляет требование, а затем сообщает о взыскании.
Разве налоговая не пропустила срок? Можно ли взыскать налоговую задолженность через 3, 5 или даже 10 лет?
Ответ не так прост, как кажется. Универсального правила «через три года налоговый долг исчезает» в российском законодательстве нет.
Разберемся, какие сроки действуют и когда старый налоговый долг действительно можно оспорить.
1. Есть ли срок давности по налоговым долгам?
Многие граждане считают, что налоговая может взыскивать задолженность только в течение трех лет.
Это распространенное заблуждение.
В налоговом законодательстве нет единого трехлетнего срока, после которого любая задолженность физического лица автоматически прекращается.
Нужно различать:
- срок, в течение которого налоговая должна направить требование;
- срок принятия решения о взыскании;
- срок обращения в суд;
- срок предъявления исполнительного документа к исполнению;
- срок давности привлечения к налоговой ответственности.
Это разные правовые институты.
Например, трехлетний срок давности привлечения к налоговой ответственности по статье 113 НК РФ не означает, что через три года автоматически прекращается обязанность уплатить сам налог.
Поэтому старый налоговый долг необходимо проверять не только по его возрасту, но и по документам, которые налоговая направляла ранее.
2. Что изменилось с 1 ноября 2025 года?
До 1 ноября 2025 года взыскание налоговой задолженности с обычных физических лиц, как правило, происходило через суд.
Федеральный закон от 31.07.2025 № 287-ФЗ изменил порядок взыскания.
Теперь бесспорную налоговую задолженность физического лица налоговая может взыскивать во внесудебном порядке.
Это означает, что при соблюдении установленной процедуры ФНС может принять решение о взыскании, направить его гражданину и обратиться к банковским счетам.
Если денег недостаточно, взыскание может продолжиться через судебных приставов за счет другого имущества.
Но новый порядок не означает, что налоговая получила право взыскивать любые старые долги без ограничения по времени.
3. Какой срок установлен для взыскания налоговой задолженности?
В действующей редакции пункта 2 статьи 48 НК РФ предусмотрено: решение о взыскании задолженности должно быть принято и направлено физическому лицу в течение шести месяцев с даты истечения срока исполнения требования об уплате задолженности.
Это ключевой срок.
Например - налоговая направила требование; в требовании указан срок погашения; гражданин не оплатил долг; после истечения срока исполнения требования налоговая должна соблюдать установленный срок принятия решения о взыскании.
Если решение принято после истечения предусмотренного срока, оно считается недействительным и исполнению не подлежит.
Однако в определенных случаях налоговый орган может обратиться в суд.
По статье 48 НК РФ предусмотрен срок обращения с административным иском о взыскании задолженности. По общему правилу он составляет шесть месяцев после истечения срока, установленного для принятия решения о взыскании.
Пропущенный по уважительной причине срок обращения в суд может быть восстановлен судом.
Поэтому даже пропуск налоговой срока не всегда автоматически означает, что взыскание невозможно.
4. А если налоговая задолженность возникла до 1 ноября 2025 года?
Это особенно важный вопрос.
Для старых долгов Федеральный закон № 287-ФЗ предусмотрел переходные правила.
Если на 1 ноября 2025 года имелось неисполненное требование об уплате задолженности, по которому налоговый орган еще не принял решение о взыскании, переходные положения позволяли принять такое решение и разместить его в соответствующем реестре не позднее 1 июля 2026 года.
Таким образом, для определенной категории старых долгов налоговая получила специальный переходный срок.
Но сейчас, после 1 июля 2026 года, необходимо проверять: относилась ли задолженность к переходной категории; было ли принято решение о взыскании до установленной даты; направлялось ли гражданину требование; имеется ли судебный акт; не действуют ли специальные правила для конкретного вида задолженности.
Если налоговая не приняла решение в предусмотренный срок, это может стать основанием для оспаривания взыскания.
5. Если налоговая уже обращалась в суд несколько лет назад
Здесь ситуация другая.
Если задолженность уже взыскана вступившим в силу судебным актом, нельзя просто ссылаться на то, что прошло три или пять лет.
Нужно выяснить - какой судебный акт вынесен; вступил ли он в законную силу; выдавался ли исполнительный документ; предъявлялся ли он к исполнению; не прекращалось ли исполнительное производство; не истек ли срок предъявления исполнительного документа.
Сроки предъявления исполнительных документов регулируются, в частности, Федеральным законом от 02.10.2007 № 229-ФЗ «Об исполнительном производстве».
Для исполнительных документов, выданных на основании судебных актов, общий срок предъявления к исполнению обычно составляет три года, но закон предусматривает правила перерыва и восстановления срока, а также специальные ситуации.
Поэтому старый судебный акт сам по себе не означает, что взыскание уже невозможно.
6. Можно ли оспорить налоговый долг, если он появился спустя несколько лет?
Да, если есть основания.
Например - налоговая пропустила установленный срок взыскания; задолженность уже была погашена; налог начислен за период, когда гражданин не владел объектом; не учтена налоговая льгота; сумма задолженности рассчитана неправильно; налоговая не направляла предусмотренные законом документы; взыскание производится на основании недействительного решения; задолженность включена в ЕНС ошибочно.
В такой ситуации нужно не просто написать в налоговую «долг старый», а указать конкретные нарушения.
Можно запросить сведения о происхождении задолженности, копии требования и решения о взыскании, а затем обжаловать действия налогового органа.
Если спор касается налогового начисления, необходимо учитывать досудебный порядок обжалования, установленный статьей 138 НК РФ.
7. Что делать, если обнаружили старый налоговый долг?
Я бы рекомендовал следующий порядок действий.
Шаг 1. Получить подробную информацию о задолженности в личном кабинете ФНС.
Шаг 2. Установить, за какой налоговый период она возникла.
Шаг 3. Запросить копии налогового уведомления, требования и решения о взыскании, если они не сохранились.
Шаг 4. Проверить даты направления документов и сроки их исполнения.
Шаг 5. Выяснить, обращалась ли налоговая в суд и имеется ли судебный акт.
Шаг 6. Проверить, передавался ли долг судебным приставам и когда было возбуждено исполнительное производство.
Шаг 7. Если выявлено нарушение срока или ошибка в начислении - подготовить мотивированную жалобу.
Не стоит сразу оплачивать старую задолженность, не выяснив ее происхождение. Но и игнорировать уведомления опасно: если взыскание законно, долг может продолжить увеличиваться за счет пеней и исполнительных расходов.
Вывод
Налоговая действительно может взыскать старый налоговый долг через несколько лет, но не без соблюдения установленных законом сроков и процедуры.
Трехлетний срок не является универсальным сроком давности по всем налоговым задолженностям.
Для оценки ситуации необходимо установить, когда налог начислен, когда направлено требование, принято ли решение о взыскании и имеется ли судебный акт.
Особое внимание стоит уделить старым долгам, которые существовали до 1 ноября 2025 года: для них действовали переходные правила Федерального закона № 287-ФЗ.
Если налоговая взыскивает задолженность, о которой гражданин узнал спустя несколько лет, не стоит ограничиваться вопросом «почему так поздно?». Нужно проверять конкретные даты и документы - именно они могут стать основанием для отмены взыскания.
А вам приходилось сталкиваться с налоговым долгом, о котором налоговая вспомнила спустя несколько лет? Как удалось решить вопрос - оплатили, оспорили или взыскание отменили? Поделитесь своим опытом в комментариях.