


 3.9М
Банки могут заморозить ваш счет за что, что вы … положили на него деньги. Почему и зачем?
Представьте, вы продали любимую машину. Или нашли наследство в матрасе. Хорошее наследство. Принесли деньги в банк – и вдруг остались без доступа к собственному счету.
С этого года банк вправе заморозить счет из-за любой непривычной для вас операции. Но паниковать рано: я расскажу, как заранее подстраховаться и что делать, если проблема уже нагрянула.
Миллион наличными при зарплате в 60 тысяч
Да, с этого года банки пристально смотрят уже не только на размер суммы, которую вы вносите на счет, а на то, насколько операция привычна именно для вас. У каждого из нас, оказывается, есть свой «финансовый портрет»: кто-то периодически небрежно кидает на счет по 200 000 – 300 000 . в месяц. А кто-то скрупулезно переводит по 100 руб. - чтобы копеечка к копеечке. И чуть выбивается человек из своего «финансового портрета» – банковский алгоритм настораживается. То есть, замораживает счет.
Не одно правило, а целых три хитросплетения
Многие скажут: «Ну, придумали какой-то новый закон про наличные». А на деле это не одна ниточка, а целый клубок. Банк может заморозить счет по трем разным причинам:
🔒 Первая – «антиотмывочная» (закон 115-ФЗ). Банк обязан проверять, откуда взялись деньги, и пресекать все, что похоже на легализацию преступных доходов или финансирование терроризма. Сюда же – заморозка счетов тех, кто попал в «черный список» Росфинмониторинга (это наша финансовая разведка, если кто забыл).
🛡 Вторая – защита от мошенников (закон 161-ФЗ). Банк приостанавливает перевод, если заподозрит, что вы действуете не по доброй воле – например, вас «зомбируют» по телефону.
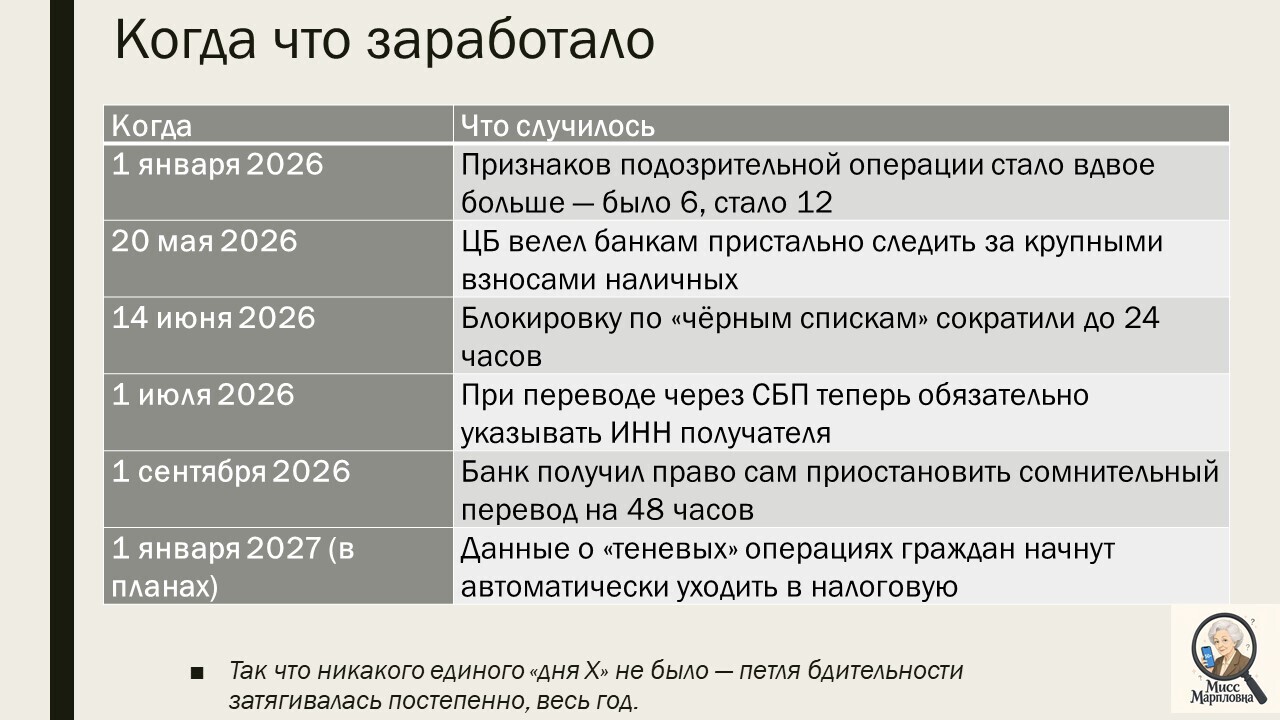
💵 Третья – контроль за наличными. С мая 2026 года ЦБ велел банкам особенно внимательно смотреть на крупные взносы наличных – особенно если деньги потом уходят за границу.
⚡А с 1 сентября 2016 года финансовая разведка получила прямой доступ к переводам через СБП, карты «Мир» и QR-коды – теперь она видит всю картину сразу, не спрашивая каждый банк по отдельности.
Вставить таблицу про законы на какие что опирается - карусель
Банки, как видите, не сами себе хозяева – они пляшут под строгую государственную дудку. Запоминать номера из таблиц не нужно – я просто показываю, что за всем этим стоит серьезная бумажная работа, а не каприз клерка в отделении.
Какие операции заставят банк насторожиться
Особое внимание – схемам, похожим на работу «дропперов» (это посредники, через которых мошенники прогоняют украденные деньги). Увидит алгоритм такую цепочку – и не просто заблокирует карту, а еще и доложит о вас в Росфинмониторинг.
🚩 Регулярные переводы от разных людей (по 100–200 тыс.)
Как это выглядит для банка:
На карту пенсионерки Валентины Петровны в течение недели приходят переводы по 150 тысяч рублей от пяти разных людей. Никаких комментариев к платежам нет. Через два дня вся сумма снимается наличными в банкомате.
Почему это тревожный сигнал:
Это классическая схема «сбора денег через дроппера». Мошенники или теневые дельцы используют карты обычных людей (часто пожилых, не осознающих незаконность операции), чтобы собрать деньги от множества отправителей, а потом быстро обналичить. Для алгоритма это выглядит как «веерная» схема сбора средств – точно так же работают те, кто принимает оплату за нелегальные услуги или собирает деньги для мошеннических схем.
А как бывает в обычной жизни:
Валентина Петровна продала дачу, и покупатели (семья из пяти человек) перевели ей деньги частями, потому что у каждого был свой лимит.
В чем разница для банка:
В нормальной жизни такие переводы обычно сопровождаются понятными комментариями («за дачу», «на юбилей маме»), а деньги не снимаются мгновенно под ноль. Если же переводы безликие и деньги тут же уходят в наличку – банк видит схему, а не семейную историю.
🚩 Мгновенное снятие или перевод дальше по цепочке
Как это выглядит для банка:
На карту студента Артема в 14:00 приходит 300 тысяч рублей. В 14:03 он снимает всю сумму в ближайшем банкомате. Или в 14:05 переводит ее целиком на другую карту в другом банке.
Почему это тревожный сигнал:
Это признак «транзитной операции». Деньги не задерживаются на счете ни на минуту – они просто «пролетают» через него. Так работают дропперы: получили → сразу обналичили или перебросили дальше, чтобы замести следы. У обычного человека деньги «живут» на карте хотя бы несколько часов или дней: он платит за покупки, копит, распределяет расходы.
А как бывает в обычной жизни:
Артем с другом участвовали в престижном конкурсе и получили главный денежный приз. Но поскольку заявку отправлял друг, то деньги перевели ему. А друг отдал Артему причитающуюся ему часть. Парень сразу пошел снимать наличные, чтобы купить мотоцикл у соседа, который не признает никаких банковских карт.
В чем разница для банка:
Если перед этим на карте месяцами была зарплата 50 тысяч, а вдруг прилетело 300 и ушло за три минуты – это аномалия. Если бы Артем сначала оплатил коммуналку, купил продукты, а остаток снял через день – алгоритм увидел бы привычное поведение. Ключевой маркер здесь – скорость + отсутствие другой активности.
🚩 Дробление сумм (пять по 100 вместо одного на 500)
Как это выглядит для банка:
Предприниматель Олег получает от клиента 500 тысяч рублей не одним переводом, а пятью переводами по 100 тысяч в течение двух дней. Каждый перевод – без назначения платежа.
Почему это тревожный сигнал:
Это называется «смурфинг» (от англ. smurfing – «дробление»). Так делают, чтобы обойти порог обязательного контроля (600 тысяч рублей). Банк видит: человек явно пытается остаться «ниже радара». Это один из самых старых и известных приемов отмывания – алгоритмы реагируют на него мгновенно.
А как бывает в обычной жизни:
У клиента стоит дневной лимит на переводы 100 тысяч, поэтому он вынужден разбивать платеж. Или Олег самозанятый, и заказчик платит ему поэтапно за разные этапы работы.
В чем разница для банка:
Если к каждому из пяти переводов написано «этап 1 по договору №…», «этап 2…» – это прозрачная деловая операция. Если же все пять переводов подписаны просто «перевод» или вообще без комментария – банк видит попытку маскировки. Дробление + безликость = красный флаг.
🚩 Переводы «за того парня»
Как это выглядит для банка:
На карту бухгалтера Ирины Ивановны приходит 400 тысяч от незнакомого ООО «Ромашка». Через час Ирина переводит эти же 400 тысяч на карту некого Петра Петрова. Назначение платежа в обоих случаях – «перевод».
Почему это тревожный сигнал:
Ирина выступает «техническим звеном». Деньги пришли не ей и не от нее – она просто транзитная точка. Так работают схемы обналичивания: деньги прогоняют через цепочку карт реальных людей, чтобы запутать след. Для банка ваша карта превращается в «трубу», а вы – в соучастника (даже если не знали об этом).
А как бывает в обычной жизни:
Звонит знакомый Петр: «Нина Сергеевна, выручи! У меня карта заблокирована, а мне фирма должна денег перечислить. Давай я им твой номер дам, они тебе кинут, а ты мне потом наличкой отдашь? Я тебе за хлопоты тысячу дам». Нина – человек добрый, согласилась. Она не знала, что Петр на самом – участник схемы, который выводит деньги фирмы «вчерную». Или, еще хуже, Петр сам стал жертвой мошенников, которые убедили его «помочь перевести деньги», а на деле втянули в цепочку отмывания.
В чем разница для банка:
Банк не знает, добрая ли Нина Сергеевна или хитрая. Он видит только цифры: Приход от юрлица, с которым у клиента нет трудовых или договорных отношений. Мгновенный уход той же суммы на карту физлица. Отсутствие внятного назначения платежа. Это классический рисунок транзитной операции
Таблица разница
🚩 Безликие крупные поступления без назначения
Как это выглядит для банка:
На карту самозанятого дизайнера Алексея приходит 800 тысяч рублей с комментарием «перевод». Отправитель – физлицо, ранее не связанное с Алексеем. До этого на карте были только поступления по 30–50 тысяч с назначением «дизайн логотипа».
Почему это тревожный сигнал:
Крупная сумма без контекста – это «черный ящик» для банка. Алгоритм не может определить природу денег: это оплата услуг? Возврат долга? Продажа имущества? Или незаконный доход? Когда назначение платежа пустое или бессмысленное, банк обязан спросить. А если сумма еще и выбивается из вашего обычного профиля – вопрос задается автоматически, через блокировку.
А как бывает в обычной жизни:
Алексей продал гараж, но покупатель забыл написать назначение.
В чем разница для банка:
Банк не читает мысли. Он видит только данные. Если вы сами не объяснили, откуда деньги, – система считает их подозрительными по умолчанию. Одна минута на то, чтобы написать «продажа гаража по договору от 15.09», экономит вам дни разбирательств.
Если хотите более подробную информацию, переходите на канал Мисс Марпловна в Дзене. Вы также узнаете:
- Кому стоит быть начеку особенно
- Как не попасть под "заморозку"
- Блокировка счета – хорошо это или плохо?
- Почему вообще все это затеяли
- Что делать, если счет все-таки заблокировали
Источник https://dzen.ru/a/arlLTkid7kHpT_V-
Как вы считаете, блокировка счета при "неправильном" финансовом портрете - это защита от мошенников или очередной винтик контролирующих органов?


Проголосуйте, чтобы увидеть результаты
Полезная информация!.. Спасибо за такой подробный анализ и умные рекомендации!..
Большое спасибо за отзыв!