

 24.9М
Женщина владела домом с 1998 года, но налоговая решила, что срок владения еще не истек. Почему суд не согласился с ФНС
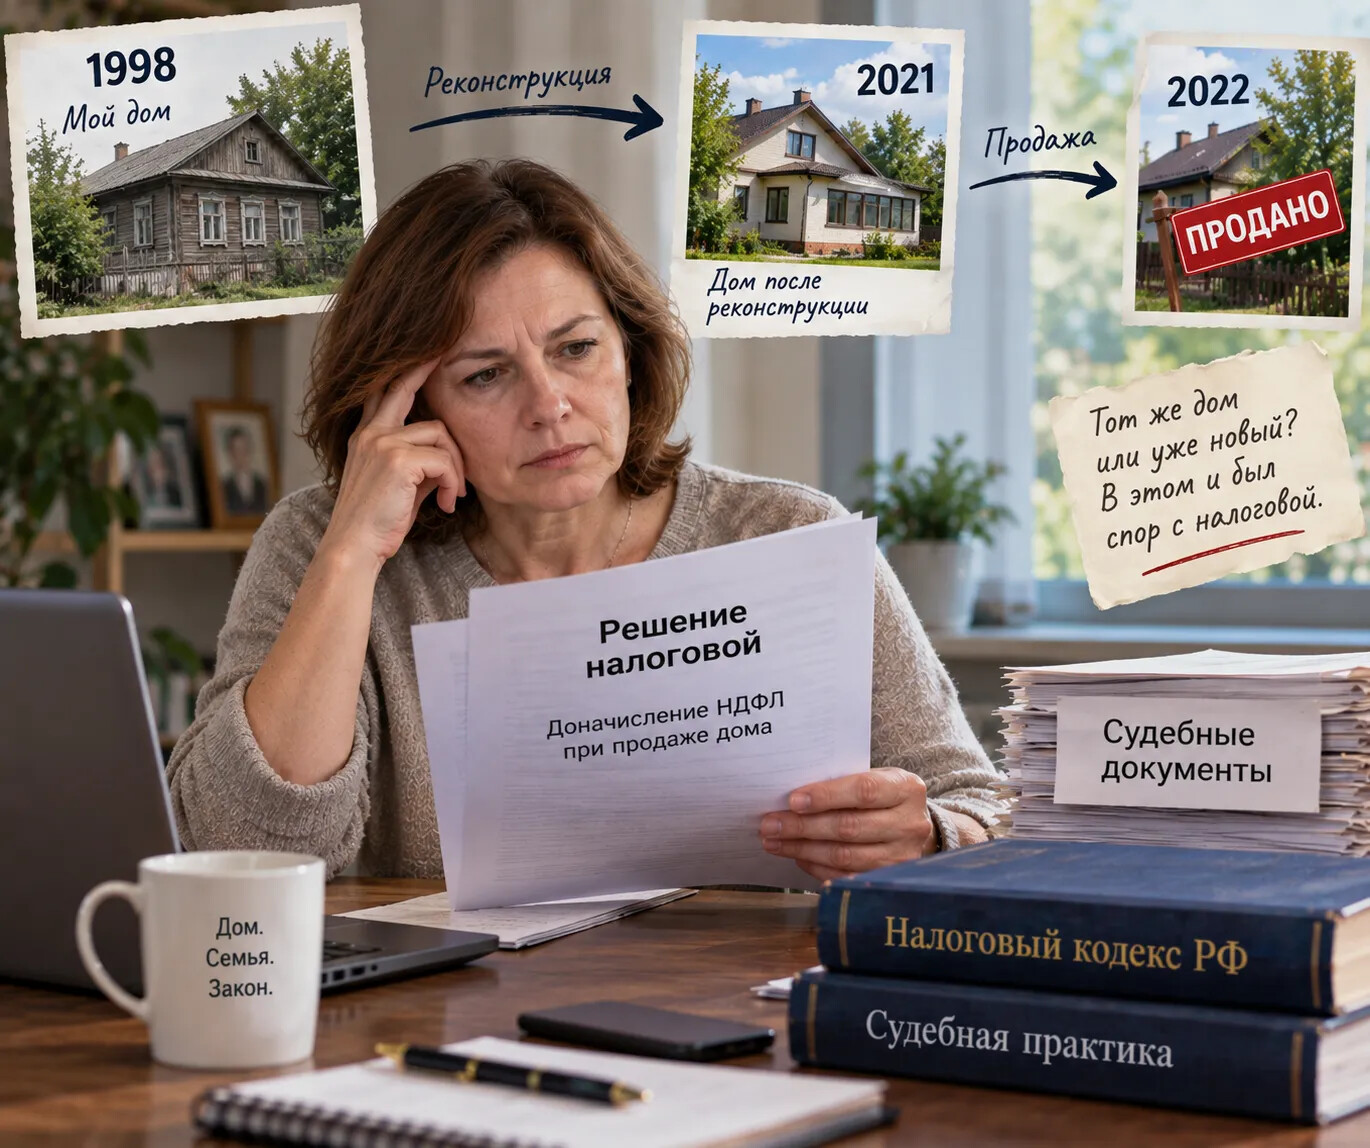
В 2022 году женщина продала долю в доме.
На первый взгляд, обычная сделка с недвижимостью. Но после продажи у нее возник спор с налоговой. ФНС посчитала, что при продаже она занизила НДФЛ на 73 188 рублей.
Причина была довольно необычной.
Налоговый орган исходил из того, что проданное имущество находилось в собственности женщины менее минимального срока, установленного для освобождения дохода от НДФЛ. А женщина утверждала, что владеет этой недвижимостью еще с 1998 года.
Между 1998 и 2022 годами прошло 24 года. Почему же налоговая решила считать срок иначе?
Ответ оказался связан с реконструкцией дома.
Дом был старым. Но после реконструкции появился вопрос: а объект тот же?
Суд установил, что доля в доме с надворными постройками принадлежала женщине с 1998 года. В 2020 и 2021 годах она также приобрела по наследству доли умершего родственника в земельном участке и жилом доме. Затем произошли изменения самого объекта.
В 2021 году Засвияжский районный суд Ульяновска разрешил сохранить жилой дом в реконструированном состоянии. За женщиной было признано право долевой собственности на квартиру № 1 в доме, признанном домом блокированной застройки. На основании этого решения соответствующие сведения внесли в ЕГРН.
А в сентябре 2022 года недвижимость была продана.
И именно здесь возник главный налоговый вопрос - реконструировали старый объект или фактически создали новый?
От ответа зависело, с какой даты считать срок владения недвижимостью.
Позиция налоговой
Налоговый орган посчитал, что оснований считать объект находившимся в собственности женщины с 1998 года нет.
УФНС ссылалось, в частности, на решение районного суда от 2021 года и утверждало, что после реконструкции нельзя считать, что новый объект недвижимости не был создан.
Логика налоговой в таком случае понятна: если появился новый объект, то и срок владения для целей НДФЛ может исчисляться уже применительно к нему. И тогда прежние 24 года владения старым домом не решают вопрос автоматически.
Но суды с таким подходом не согласились.
Что решили суды
Ленинский районный суд Ульяновска в сентябре 2024 года удовлетворил административный иск женщины.
Апелляция в феврале 2025 года изменила решение, но сохранила главный вывод в пользу налогоплательщицы. В частности, апелляционный суд признал незаконным решение УФНС в части установленного занижения НДФЛ.
Но налоговая с этим не согласилась и пошла в кассацию.
Кассация: реконструкция еще не означает новый объект
28 мая 2025 года дело рассмотрел Шестой кассационный суд общей юрисдикции.
И налоговую он не поддержал. Суд согласился с нижестоящими инстанциями: в отношении жилого дома была проведена реконструкция с возведением пристроев, изменились параметры существующего объекта недвижимости.
Но это само по себе не означало, что был создан новый объект.
Именно поэтому суды пришли к выводу, что проданный объект нельзя считать находившимся в собственности женщины менее пяти лет. При разрешении спора суды руководствовались, в частности, абзацем 7 пункта 2 статьи 217.1 НК РФ.
Кассационный суд не нашел оснований переоценивать эти выводы. Жалобы УФНС России по Ульяновской области и Межрегиональной инспекции ФНС по Приволжскому федеральному округу были оставлены без удовлетворения. Решения нижестоящих судов - без изменения.
Почему это важно для тех, кто продает недвижимость
На практике после продажи недвижимости обычно смотрят на дату возникновения права собственности. Но ситуация может оказаться сложнее, если объект за это время реконструировали; перестроили; изменили его параметры; разделили или преобразовали; изменились сведения о нем в ЕГРН.
Возникает вопрос - перед нами по-прежнему тот же объект недвижимости или уже новый?
От ответа может зависеть и налог при его продаже.
В рассматриваемом деле женщина изначально владела долей в доме с 1998 года. Позднее дом был реконструирован, а после судебного решения сведения об объекте были внесены в ЕГРН уже в измененном виде.
Однако суды не посчитали, что сама реконструкция прервала срок владения. И это оказалось принципиальным.
В результате налоговый спор закончился для женщины не так, как предполагала налоговая - сама по себе реконструкция дома не позволила начать отсчет срока владения заново.
И это, пожалуй, главный вывод этой истории.
Потому что иногда запись в ЕГРН, новый технический паспорт или серьезная реконструкция объекта еще не означают, что перед нами возник совершенно новая недвижимость с новой историей владения. А значит, при продаже такого объекта вопрос о сроке владения нельзя решать только по самой последней дате регистрации права.
Сначала нужно разобраться, что именно произошло с объектом недвижимости и был ли создан новый объект либо изменен существовавший.
Досье дела
Суд: Шестой кассационный суд общей юрисдикции
Дата: 28 мая 2025 года
Кассационное определение: № 88а-8377/2025
Причина спора: налоговая считала, что после реконструкции возник новый объект недвижимости и срок владения должен оцениваться с учетом более поздних обстоятельств.
Позиция судов: реконструкция с возведением пристроев изменила параметры существующего объекта, но не свидетельствовала о создании нового объекта.
Налоговая совсем обнаглела. Если человек владеет долей чего-то более 5-ти лет, а потом приобретает оставшиеся доли до целого, то срок владения считается с момента приобретения первой доли. Так и с домом, она владела долей, жила в нем, да по понятным причинам дом требовал модернизации, но это не повод сразу же навешивать за это налоги.
Модернизация не тождественна реконструкции, важнее то, что назначение объекта не изменилось.
Зависит от того, что вкладывать в термин "модернизация". Но не важно, главное, что объект остался на том же месте и, да, это всё тот же жилой дом, а не нечто иное.
Только то, что прописано в Градостроительном кодексе.
Следуя логике суда, аналогично "реконструкция" месячного поросенка путем его кормёжки в течении полугода до двух сотен кило не влечет никаких изменений ни в весе не в возрасте поросенка, и откормленная свинюка является все тем же месячным поросёнком 🤣
То что за женщиной было признано право долевой собственности, это законно.