

 31.1М
«Никогда такого не было, и вот опять»: российские банки — неприкасаемые, а малый бизнес — на грани
«Никогда такого не было, и вот опять» — фраза, которая в экономических сводках звучит почти как рефрен. На этот раз она отлично ложится на выступление Антона Силуанова в Госдуме: министр финансов выступил против дополнительных налогов для банков. Аргумент привычный: прибыль банков — это капитал для новых кредитов, поэтому изымать её нельзя. Центробанк позицию поддержал.
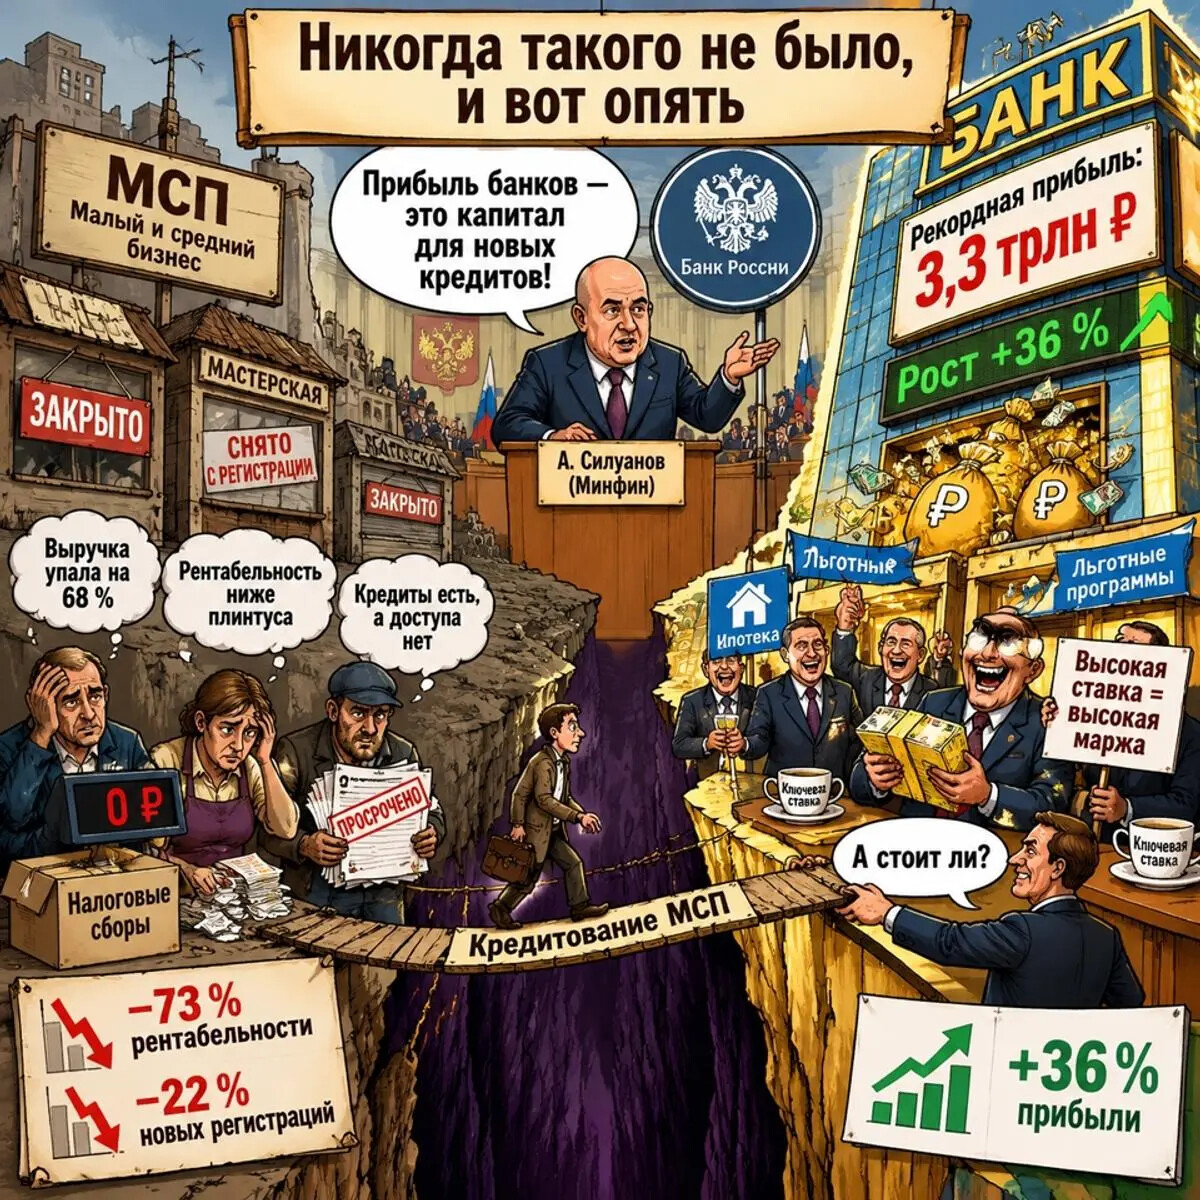
Звучит логично, если смотреть на банки как на локомотив экономики. Но если посмотреть на то, что происходит с реальным сектором, картина получается куда менее вдохновляющая.
Сколько стоит «капитал для кредитов»
За последние годы сборы и налоги выросли буквально для всех — и не по одному разу. Промышленность регулярно сталкивается с изъятием «сверхприбылей»: то есть у бизнеса забирают то, что он честно заработал, прикрываясь идеей справедливого распределения. А вот банковский сектор остаётся в зоне комфорта.
И при этом это самый процветающий сектор экономики. По данным за январь — август 2026 года, чистая прибыль банковского сектора составила рекордные 3,3 трлн рублей — рост сразу на 36 %. Такой результат сложился не на пустом месте: высокая ключевая ставка, господдержка ипотеки и отсутствие нормального фондового рынка фактически сделали банки главным финансовым каналом страны. Проще говоря, деньги крутятся там, где доходность гарантирована, а риски — минимизированы.
Что происходит с малым бизнесом?
Пока банки фиксируют рекорды, малый и средний бизнес фиксирует убытки. После очередного ужесточения условий в первые три месяца 2026 года закрылись сразу 209 тысяч малых предприятий. Это не постепенное снижение — это обвал: выручка МСП сократилась на 68 %, а рентабельность упала более чем на 73 %.
Дальше динамика не стала лучше: ежемесячно закрывалось по 12–15 тысяч предприятий — в 2–3 раза больше, чем в прежние годы. При этом количество новых регистраций упало на 22 %. То есть не только закрываются старые бизнесы, но и почти не появляются новые.
Тут возникает почти риторический вопрос: «Что, ЦБ, помогли тебе твои кредиты?» Потому что формально кредиты есть, ставки по ним — высокие, а реального доступа к деньгам у малого бизнеса — всё меньше. Для банка выдать кредит малому предприятию — это риск и трудоёмкая работа. А ипотека и крупные корпоративные клиенты дают предсказуемую доходность. В итоге деньги идут туда, где проще, а не туда, где нужнее.
Почему банки «неприкасаемы»?
Позиция Минфина и ЦБ понятна: если забрать у банков прибыль, они не смогут кредитовать. Но тут важно понимать, о какой прибыли идёт речь. Это не остатки на счетах, которые вот-вот уйдут на новые займы. Это рекордная маржа, сформированная за счёт высокой ставки и льготных программ, где риски берёт на себя государство.
Получается замкнутый круг: реальный сектор платит всё больше налогов и сборов, его рентабельность падает, предприятия закрываются. А банки, пользуясь рыночной конъюнктурой и господдержкой, наращивают прибыль — и при этом остаются вне зоны дополнительных фискальных нагрузок.
Парадокс, который уже не удивляет
Парадокс в том, что именно сейчас, когда малый бизнес фактически теряет способность выживать, логика «нельзя трогать банки, иначе не будет кредитов» звучит особенно странно. Потому что кредиты и так не доходят до тех, кто в них остро нуждается. А рекордная прибыль банков показывает, что у отрасли есть ресурсы — но они работают на укрепление самой отрасли, а не на развитие экономики в целом.
Поэтому, когда звучат предложения о новых налогах для реального сектора, это воспринимается не как экономическая мера, а как продолжение старой логики: платить должны те, кто слабее и у кого меньше лоббистских возможностей.
Ситуация выглядит как классический дисбаланс: рекордная прибыль в одном секторе и системный кризис в другом. И пока логика «банки — это источник кредитов, поэтому их нельзя трогать» остаётся единственной, разрыв между финансовым и реальным секторами будет только расти.
А фраза «никогда такого не было, и вот опять» всё чаще звучит не как ирония, а как диагноз?
Источник https://argumenti.ru/economics/nikogda-takogo-ne-bylo-i-vot-opyat-banki-neprikasaemye-a-malyy-biznes-na-grani-1012466
Банки никогда не были локомотивами экономики, это "жировые клетки организма". Локомотивом могли бы быть только реальные предприятия, оказывающие услуги и создающие товары, которые можно реально применить в деле.
Как видно и как от всюду несутся вопли государство решило стричь население любыми способами.
Отбирать у людей деньги.
Вот, к примеру.
Решил кто-то зарегистрировать ООО. Один человек учредитель и он же себя назначил руководителем.
ЮЛ ещё работать не начало, дохода нет, но страховые взносы за себя учредитель в сумме около 9 000 рублей обязан заплатить каждый месяц.
Откуда взять деньги?
Да из собственного кармана.
Банки- источник кредитов для государства