
 31М
Дочь попросила мать стать поручителем, но на встрече в банке выяснилась настоящая сумма кредита
Широко шагнешь,штаны порвешь, все сразу хотят.
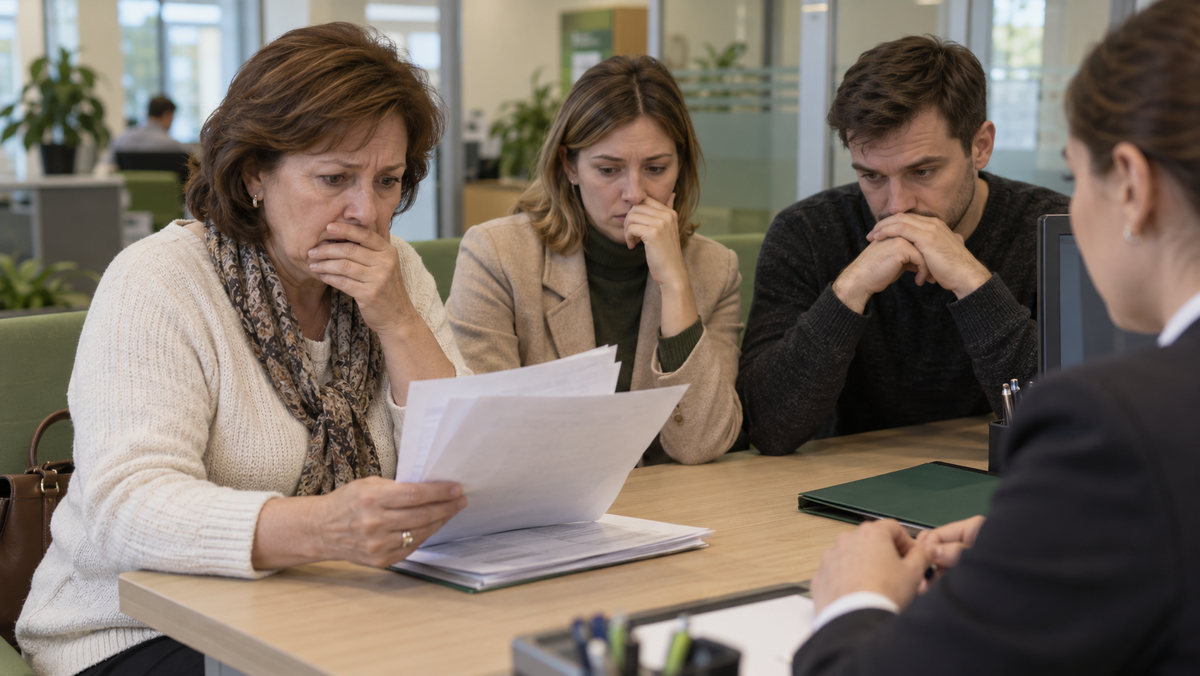
Людмила пришла в банк на 20 минут раньше дочери. Она взяла паспорт, очки и папку с документами о доходах. Алена уверяла, что подпись матери нужна для небольшого кредита на ремонт, поэтому Людмила ожидала увидеть сумму около 600 тысяч рублей.
Менеджер открыл заявку и спросил:
- Вы понимаете, что становитесь поручителем по кредиту на 3 млн 800 тысяч рублей сроком на 7 лет?
Людмила решила, что сотрудник перепутал клиентов. Но на экране стояли фамилия Алены, ее дата рождения и адрес строящегося дома.
Людмиле было 58 лет, она работала заведующей аптекой в Калуге и получала около 73 тысяч рублей. Муж умер 6 лет назад. В собственности оставалась 2-комнатная квартира, а на вкладе лежало 920 тысяч - часть страховой выплаты и накопления на будущую пенсию.
Алене было 32 года. Она работала специалистом по рекламе с зарплатой 86 тысяч рублей, ее муж Павел занимался установкой окон и зарабатывал от 70 до 140 тысяч в зависимости от сезона. Супруги растили 5-летнего сына и выплачивали ипотеку за квартиру: 41 тысячу рублей в месяц.
О ремонте Алена заговорила месяц назад. Новая квартира была с простой отделкой от застройщика, мебель покупали постепенно. Дочь сказала, что хочет заменить кухню, сделать шкафы и привести в порядок ванную. Банк одобрял 600 тысяч, но просил поручителя из-за действующей ипотеки.
- Мы справимся, мам. Платеж будет тысяч 13, - объясняла Алена. - Тебе ничего платить не придется, это формальность.
Людмила сначала отказалась. Она плохо понимала разницу между созаемщиком и поручителем, но знала, что подпись возле чужого кредита формальностью не бывает. Алена обиделась и 3 дня не звонила. Потом прислала фотографии ванной с протечкой и сказала, что откладывать ремонт опасно.
Павел позвонил отдельно. Он говорил уважительно, обещал закрыть кредит за 2 года и ссылался на крупный заказ. Людмила согласилась прийти в банк, но попросила заранее прислать договор и график платежей. Дочь ответила, что документы выдадут только на встрече.
В отделение Алена вошла вместе с Павлом. Увидев мать за столом менеджера, она сразу поняла, что сумма уже прозвучала.
- Мам, сейчас все объясним, - сказала дочь.
- Начните с того, почему 600 тысяч превратились в 3 миллиона 800.
Павел положил на стол папку с планом небольшого загородного дома. Оказалось, супруги внесли задаток за участок в 25 километрах от Калуги и заказали строительство каркасного дома. Ипотеку на второе жилье банк не одобрил, поэтому они подали заявку на потребительский кредит. Часть денег собирались потратить на погашение кредитных карт и только около 500 тысяч - на ремонт квартиры.
Ежемесячный платеж составлял 78 тысяч рублей. Это было почти в 6 раз больше суммы, которую называла Алена. Полная стоимость кредита в документах превышала 5 млн рублей с учетом процентов и дополнительных услуг.
- Мы дом потом продадим дороже, - быстро объяснил Павел. - Или будем сдавать. Сейчас хороший момент, материалы подорожают.
Людмила спросила, сколько уже вложено. Павел признался, что задаток 300 тысяч они внесли с кредитной карты. Еще 420 тысяч задолжали по 3 картам и рассрочке. На семейном счете оставалось 85 тысяч.
Менеджер не вмешивался, пока Людмила не попросила разъяснить ее ответственность. Он показал раздел договора: поручитель отвечает перед банком за исполнение обязательств заемщиком. Если Алена перестанет платить, банк сможет требовать платежи и с Людмилы в пределах условий поручительства. Просрочка отразится и на ее кредитной истории.
- А квартира? - спросила Людмила.
Сотрудник ответил осторожно: взыскание зависит от ситуации и судебного решения, но поручителю нельзя рассчитывать, что банк ограничится разговорами с основным заемщиком. В договоре была солидарная ответственность, а не обязанность банка сначала безуспешно взыскать все с Алены.
- Ты же сама говорила, что квартира тебе не нужна, - сказала дочь. - Она потом все равно останется мне.
Людмила закрыла папку.
- Моя квартира не имеет отношения к вашему дому.
Алена попросила менеджера дать им 10 минут. В коридоре дочь заговорила тише. Она объяснила, что скрыла сумму, потому что знала: мать испугается и откажется, не выслушав план. По ее словам, риск был небольшим: Павел ожидал контракт почти на 2 млн рублей, а ее зарплата росла.
- Если план хороший, зачем было врать про 600 тысяч? - спросила Людмила.
- Я не врала. На ремонт действительно пойдет 600.
- А подпись нужна на весь кредит.
Павел предложил оформить расписку, по которой он обязуется не требовать у Людмилы денег. Она спросила менеджера, отменит ли такая расписка требования банка. Тот ответил, что внутреннее соглашение родственников не меняет кредитный договор.
Людмила отказалась подписывать документы. Алена расплакалась прямо в коридоре и сказала, что из-за матери они потеряют задаток. Павел молча убрал проект дома в папку. До выхода они шли отдельно.
Вечером дочь прислала расчет. Если Павел получает в среднем 120 тысяч, а Алена 86, после ипотеки, нового кредита, детского сада, коммунальных платежей и минимальных расходов у них остается около 25 тысяч. В расчет не вошли налоги Павла как самозанятого, бензин, ремонт машины и платежи по кредитным картам.
Людмила перепроверила цифры. В слабый месяц доход Павла мог упасть до 70 тысяч, тогда обязательные платежи превышали бы семейный доход. Продажа дома тоже не была гарантирована: участок находился в поселке без газа, подрядчик называл ориентировочную цену и не фиксировал стоимость дополнительных работ.
На следующий день Людмила записалась на консультацию к юристу. Ей объяснили, что поручительство регулируют статьи 361 и 363 Гражданского кодекса РФ. Конкретный объем ответственности определяется договором, поэтому смотреть нужно не на семейные обещания, а на сумму, срок, проценты, неустойки и вид ответственности. Подпись могла создать для нее реальный долг, даже если деньги получала дочь.
Юрист обратил внимание на отдельный пункт: поручительство действовало не только по первоначальной сумме, но и по процентам, расходам на взыскание и ряду дополнительных платежей. Кроме того, банк запросил согласие на получение информации из бюро кредитных историй.
Людмила сохранила копию проекта договора, которую выдал менеджер. В нем не было слов о 600 тысячах и ремонте. Банк кредитовал заемщика без контроля цели, а поручитель отвечал по общей задолженности.
Через 3 дня Алена приехала к матери одна. Сначала говорила о потерянном задатке, потом призналась, что сумма кредита стала неожиданностью и для нее. Павел подавал заявку на 2,5 млн рублей, а после звонка сотрудника увеличил ее, чтобы закрыть карты и купить материалы сразу. Дочь согласилась, потому что боялась снова отложить дом.
- Я думала, ты подпишешь, и мы как-нибудь справимся, - сказала она.
- А если не справитесь?
- Тогда продадим участок.
- За сколько? И кому?
Алена не знала. Задаток вносили по предварительному соглашению, полную проверку участка не проводили. Продавец торопил их, утверждая, что есть другой покупатель.
Людмила предложила разобрать долги без нового кредита. Они составили таблицу: ипотека - остаток 3,9 млн рублей, платеж 41 тысяча; карты - 420 тысяч, минимальные платежи около 31 тысячи; рассрочка за технику - 96 тысяч; задаток - 300 тысяч. Ремонт ванной можно было ограничить устранением протечки за 70-90 тысяч, а новую кухню отложить.
Павел приехал позже и отказался обсуждать таблицу. Он считал, что Людмила специально убеждает дочь отказаться от его проекта. По его словам, предпринимательский риск невозможно просчитать до рубля.
- Рисковать можно своими деньгами, - ответила Людмила. - Моя подпись в ваш риск не входит.
Павел напомнил, что несколько лет помогал ей ремонтировать дачу и возил в больницу. Людмила поблагодарила, но не согласилась считать бытовую помощь основанием для поручительства на 3,8 млн рублей.
После разговора Алена уехала с мужем. 2 недели они почти не общались с матерью. Людмила переживала, что разрушила отношения, и несколько раз открывала приложение банка, проверяя вклад. Ей было неловко, что она думает о деньгах, пока дочь обижена, но именно эти накопления должны были поддержать ее после выхода на пенсию.
Через месяц выяснилось, что крупный заказ Павла отменился. Заказчик перенес стройку на весну, а небольшие работы приносили около 75 тысяч рублей. Семья задержала минимальный платеж по одной карте на 6 дней.
Алена позвонила матери сама. Она сказала, что банк отказал без поручителя, а другой кредит предложил ставку, при которой платеж превышал 90 тысяч. Супруги решили отказаться от покупки участка и попытаться вернуть часть задатка.
Людмила не сказала, что предупреждала. Вместо этого предложила оплатить услуги юриста по спору с продавцом. Консультация и претензия стоили 18 тысяч рублей. В договоре нашелся пункт: продавец обязан вернуть задаток, если не предоставит документы о подключении электричества в установленный срок. Документы он не передал.
После претензии продавец вернул 250 тысяч, удержав 50 тысяч за понесенные расходы. Юрист считал, что можно требовать всю сумму, но Алена с Павлом согласились на компромисс, чтобы быстрее закрыть карты.
Людмила добавила 100 тысяч из свободных денег, но оформила помощь иначе. 60 тысяч подарила дочери на устранение протечки, еще 40 тысяч одолжила по расписке без процентов. Деньги перечислила напрямую подрядчику после сметы. Она не брала на себя чужой многолетний долг и не закладывала собственное жилье.
Павел несколько месяцев держался холодно. Потом позвонил и признался, что кредит действительно мог стать неподъемным. В январе заказов было мало, а машина потребовала ремонта на 140 тысяч. Если бы к ипотеке добавился платеж 78 тысяч, просрочка началась бы уже в первый год.
Алена устроилась на дополнительный проект и направляла 20 тысяч в месяц на кредитные карты. Павел продал мотоцикл за 310 тысяч и закрыл самую дорогую задолженность. От идеи дома они не отказались полностью, но договорились вернуться к ней только после погашения карт и накопления первоначального взноса.
Людмила сохранила проект договора поручительства. Не как доказательство своей правоты, а как напоминание о цифре, которая прозвучала в банке. Дома дочь просила 600 тысяч, за столом менеджера ответственность оказалась в несколько раз больше.
Через полгода Алена вернула 40 тысяч по расписке. Она призналась, что больше всего сердится не на отказ, а на себя: согласилась скрыть сумму и надеялась, что мать подпишет бумаги быстрее, чем разберется.
- Я боялась, что ты увидишь наш долг целиком, - сказала дочь.
- Он от этого не становился меньше.
Теперь крупные финансовые решения супруги обсуждали на бумаге. Алена разделяла желания и обязательства: отдельно считала стоимость дома, отдельно долги и отдельно резерв. Людмила не контролировала их бюджет, но больше не соглашалась на слова о формальности. Любая просьба поставить подпись начиналась с полного договора, точной суммы и худшего сценария.
Алёна и Паша прожили вместе 15 лет и развелись 6 лет назад. Теперь им нужно продать общий дом, пока их 19-летняя дочь готовится к свадьбе.
не беру кредиты
Какие-то безумные люди!
Жизненная ситуация...