

 27.6М
Поздний старт и надежда на государство: эксперт назвал главную ошибку россиян при подготовке к пенсии
Большинство граждан начинают всерьез задумываться о финансовом обеспечении в старости слишком поздно, когда исправить ситуацию уже практически невозможно. Как рассказал агентству «Прайм» президент Ассоциации финансовой грамотности Вениамин Каганов, излишнее упование на базовые выплаты и беспечность в молодости приводят к тому, что после прекращения работы люди сталкиваются со стремительным падением уровня жизни.
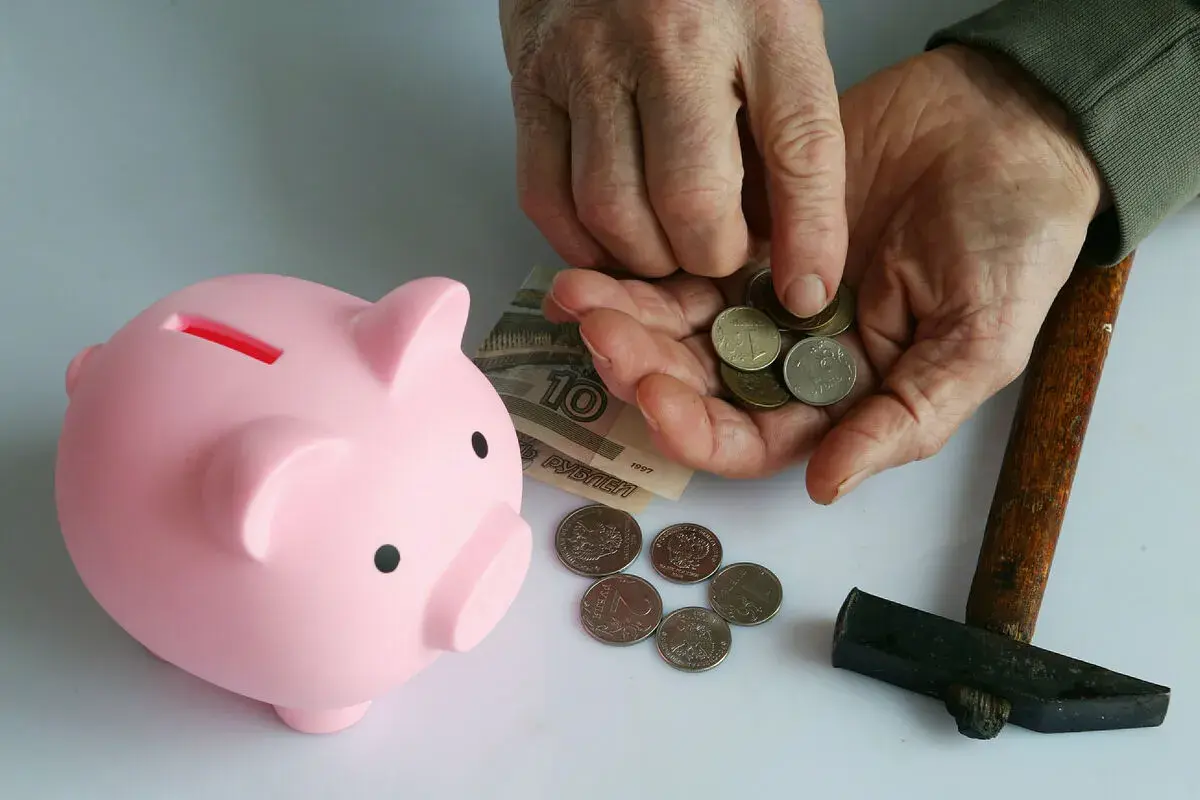
Критический промах: откладывать «на потом»
Главная и самая массовая ошибка россиян — это перенос формирования пенсионного капитала на возраст 45–50 лет. В этот период времени на создание ощутимых накоплений остается критически мало.
По мнению эксперта, начинать формировать подушку безопасности для старости необходимо с момента получения первого стабильного заработка в юности.
«Чем раньше человек начнет вкладывать в долгосрочные инструменты инвестирования, тем меньше может быть регулярный взнос и тем больше сумма, которая позволит получать дополнительный доход к пенсионным выплатам», — пояснил Вениамин Каганов.
Как правильно копить: советы эксперта
Глава Ассоциации финансовой грамотности настоятельно рекомендует держать пенсионные деньги строго отдельно от повседневного бюджета. Цель накоплений должна быть одна — аккумулировать сумму, которая позволит сохранить привычное качество жизни после завершения трудовой деятельности.
В качестве надежных и эффективных инструментов Каганов выделил государственные механизмы. В частности, он рекомендует обратить внимание на Программу долгосрочных сбережений (ПДС). Ее главные плюсы для граждан — это прямая финансовая поддержка со стороны государства (софинансирование взносов) и право на получение налоговых вычетов, что увеличивает доходность накоплений.
Легко советовать, когда есть с чего копить
Давайте же посмотрим на эти экспертные советы трезво. Идея откладывать деньги на старость с первой же зарплаты в 20–22 года звучит идеально, но только в теории или в учебниках по экономике. В реальной жизни молодого человека в России ждут совершенно другие, куда более насущные финансовые дыры: оплата съемного жилья, покупка первой машины, свадьба, рождение детей, и, конечно же, кабальная ипотека на 30 лет. Откуда в этой цепочке выживания взять «лишние» деньги на пенсию, до которой еще сорок лет?
С другой стороны, жестокая правда заключается в том, что эксперт абсолютно прав. Надеяться исключительно на государственную страховую пенсию сегодня — это огромный финансовый риск. Посмотрите на нынешних пенсионеров: даже при внушительном стаже их выплаты часто едва покрывают счета за ЖКХ и базовый набор лекарств. Если не начать откладывать хотя бы по 1–2 тысячи рублей в месяц в те же программы с господдержкой, то после 45 лет можно остаться у разбитого корыта. Да, копить тяжело, но альтернатива — нищая старость и полная зависимость от детей или копеечных пособий.
А как Вы считаете, реально ли в нашей стране копить на пенсию «с первой зарплаты», учитывая текущие цены и расходы? Доверяете ли Вы государственным программам долгосрочных сбережений или предпочитаете копить самостоятельно (в недвижимости, валюте, золоте)? Поделитесь своим мнением в комментариях!
Это какую силу воли надо иметь, зная, что деньги есть, а потратить их сейчас нельзя?
силу воли можно иметь, вот только есть еще понимание, что деньги могут в один момент обесцениться
И это тоже в наше время. Это как бы замкнутый круг получается. Готовь сани с лета, зима пришла, а сани не едут - поржавели и смазать уже нечем.
Надо цель иметь, вот тогда сила воли превращается в одержимость в разумных рамках (лишь бы не переросла в паранойю)...
К счастью, встречал много молодежи, которые со студенческой скамьи формируют себе пенсионный капитал не уповая на государство 😉
Была цель, планы на пенсии. 2018 все разрушил.
Программу долгосрочных сбережений (ПДС). Ага! Конечно. Что с ней будет лет через 5 - не известно. Как и с 22 процентами отчислений с заработной платы десятилетиями в пенсионный фонд!
ПДС ведь не единственный финансовый инструмент - это первое
Второе: 22% платит за вас работодатель и считать их своими, как то не корректно
( а если случилось так, что человек отработал пару, тройку лет и вышел на инвалидность и не может продолжать трудовую деятельность... Где ваши 22% ?)
Третье: Формирование собственного бюджета - это большая работа и дисциплина (да, можно сходить на работу, потом, придя домой, прыгнуть на диван и с пивом смотреть "ящик"... Так каждый день, но при этом обвинять всех, кроме себя..)
Есть и в-четвертых, и в-пятых, и в....
В свои 40++ поняла одно, что главной моей ошибкой было остаться в этой стране жить. Годам к 35 была очень хорошая подушка, на нее можно было или успешно эмигрировать, или жить вполне комфортно не работая 4-5 лет. Была уверена, что на старость я обеспечена - еще немного подкоплю и куплю однушку для сдачи в аренду.
Сейчас мои сбережения превратились в тыкву и не смотря на высокий процент по вкладу, купить на них можно разве что кладовку. И для эмиграции время, ушло, да и денег этих ни на что не хватит уже.
Так что единственное, что хочу посоветовать молодежи, которая реально готова много работать, а не лентяям на пособиях - очень хорошо и неоднократно подумать, надо ли им это.
А что эмигранты покинувшие Россию все живут шоколаде и получают достойные пенсии от государств принявших их? Если человек здесь не научился зарабатывать на достойную жизнь, что там он сможет? Рекомендую посмотреть структуру формирования пенсий в странах куда планировали эмигрировать...
К стати, нас там "очень ждут" 🤣
Неужели вы думаете, что не смотрела?
Да и эмигрант эмигранту рознь. Тупицы и лентяи само собой, что там никому не нужны. Только там работающие люди тмеют достойную пенсию, в отличие от здесь.
Для сравнения: при стаже 25 лет с зп х2 по региону (все годы официалка) мне тут насчитали "достойную" пенсию аж в 23 тыщи. Подруга во Франции со стажем 1 год имеет пенсию под 900 евро, при этом стоимость питания одинакова (только качество там лучше), покупка одежды и авто - дешевле. Жкх +- то же самое в среднем по году. Бензин - есть.
Да, для них эта пенсия маленькая - европейские пенсионеры любят ежедневно ужинать в кафе и на такую пенсию это невозможно. Так что наверное, вы правы, жить на пенсию там ужасно. Какие еще ужасы обсудим про загнивающий запад?
Вы правы...
Просто наденьте "розовые очки" и все поменяется...
Везде хорошо где нас нет, а мы появимся и там хреново...
Ну не везде, конечно)
Только в этом согласен с экспертом. Вспоминать в 45-50 лет что скоро пенсия уже поздно. О пенсии нужно задумываться уже в школе. И начинать копить баллы и стаж за социальнозначемые периоды жизни, которые государство засчитывает в страховой стаж.
А по поводу собственного накапливания на пенсию, такое могут советовать только те кто не жил в России. Любые накопления к пенсии могут превратится в пшик.
Только 1-2 тысячи рублей в месяц за последние 45 лет это разные деньги. От суммы за которую можно купить подерженую машину или дачу, до стоимости нескольких коробок спичек. От половины зарплаты, до нахватает даже на раз сходить магазин. И все это 1 тысяча рублей за 45 лет....Если "тупо" откладывать, то да, превратятся в пшик... Если диверсифицировать и контролировать свои сформированные вложения, пользоваться индексацией, то есть огромный шанс быть на коне...
С мыслями, что деньги превратятся в пшик и ничего не предпринимать, готовьте место для "разбитого корыта"
О чем ВЫ? Поделитесь как сохранить деньги!
Легко говорить о накоплениях с первой зарплаты, когда у человека после аренды, еды и обязательных платежей почти ничего не остаётся. Государственная пенсия не должна быть поводом для спокойствия, но и перекладывать всю ответственность за старость на самого человека тоже удобно. Слова про программы и доходность хороши, только людям важнее понимать, сколько денег они реально смогут отложить и получат ли потом обещанное.