
 17.2М
Кредитный бум: когда «жить в долг» становится национальной привычкой
Рекорд августа: плюс 11 % к июлю
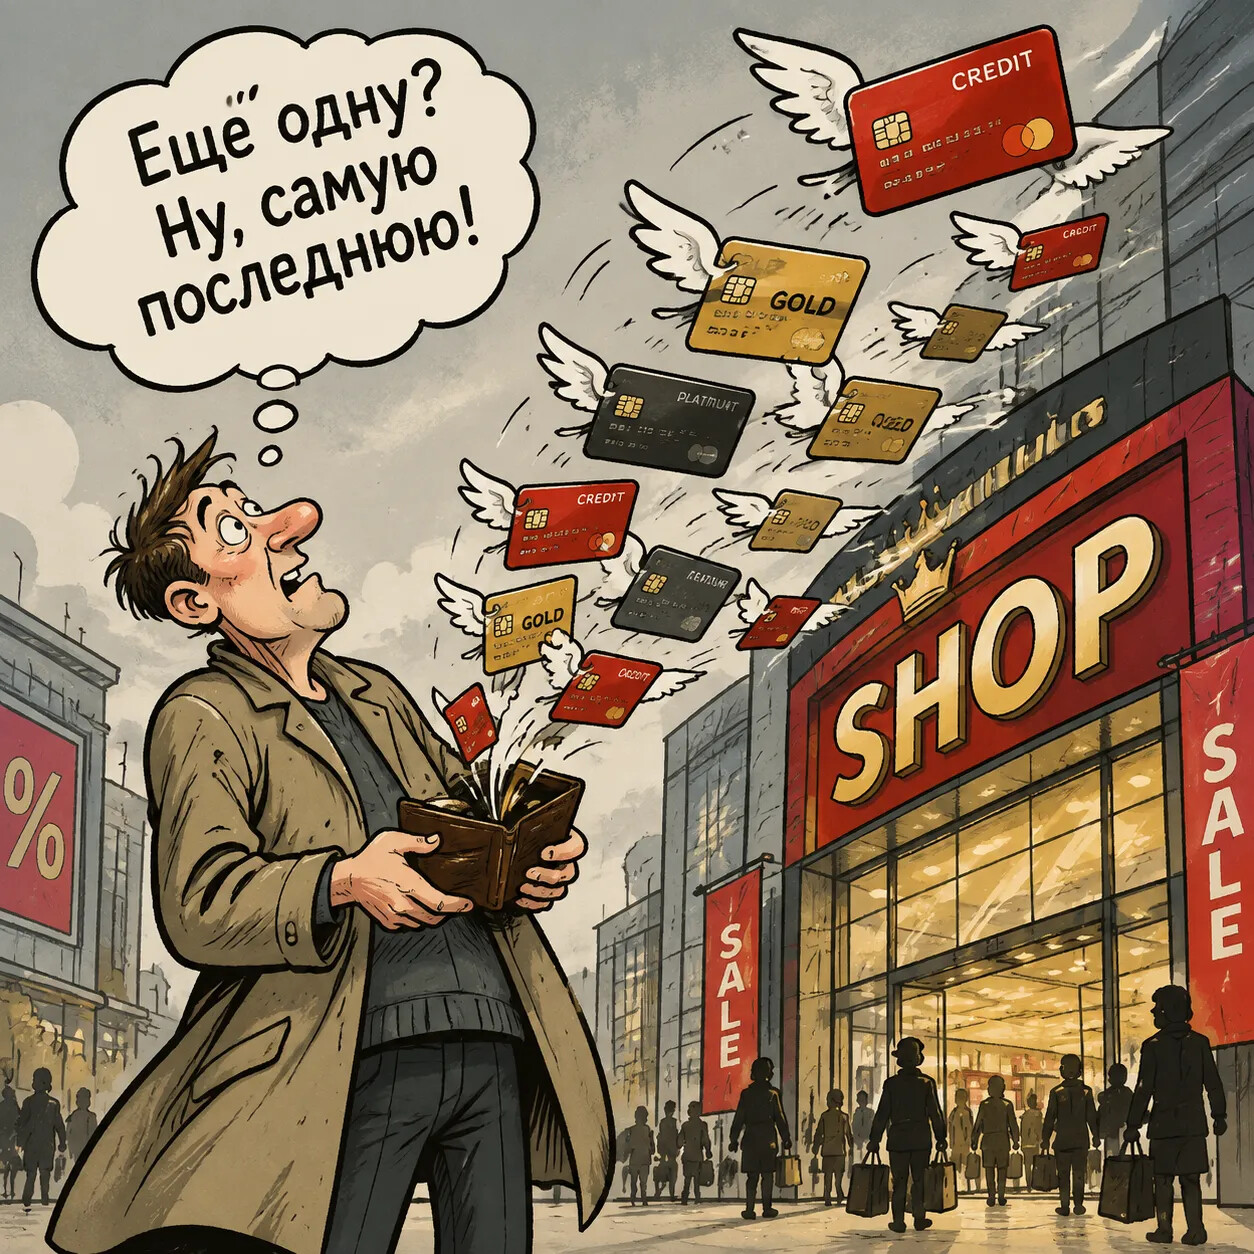
Август 2026 года поставил новый рекорд: банки выдали на 11 % больше кредитных карт, чем в июле, а общий лимит по ним достиг внушительных 173,39 млрд рублей. На первый взгляд — успех финансовой системы, рост доступности денег и потребительской активности. Но если присмотреться, в этой статистике прячется не столько радость, сколько горькая ирония: похоже, «жить в кредит» у нас постепенно превращается в национальную норму.
«А кто бы сомневался»: кредит как признак успешности
Эксперты уже бьют в набат: рост выдачи карт может скоро сойти на нет — виной тому жёсткая политика Центробанка. Регулятор не зря закручивает гайки: слишком быстрый рост долговой нагрузки — это риск для всей экономики. Но пока гайки только закручиваются, граждане продолжают активно пользоваться кредитными лимитами. И цифры говорят сами за себя: люди не просто берут карты — они берут их всё охотнее.
Здесь невольно хочется вставить саркастическое «а кто бы сомневался». Ведь в общественном сознании кредит давно перестал быть чем‑то стыдным или рискованным. Наоборот: это почти признак успешности — мол, банк мне доверяет, значит, я на хорошем счету. А реклама банков только подливает масла в огонь: «Оформите за пять минут!», «Лимит до миллиона!», «Без справок и поручителей!». В такой атмосфере сложно удержаться от соблазна.
Политика выбора: свобода для бизнеса, риски для гражданина
И вот тут в разговор логично вписывается политический подтекст. Политика, которую многие связывают с курсом «Единой России», делает ставку на рыночные механизмы и свободу выбора потребителя. С одной стороны, это даёт бизнесу пространство для манёвра, а банкам — возможность развивать продукты. С другой — оставляет гражданина один на один с соблазном и рисками. Получается парадоксальная картина: доступность кредитов преподносится как благо, а о том, что за этим благом может скрываться долговая ловушка, говорят куда тише.
Конечно, нельзя сказать, что людям «нравится» жить в долг. Скорее, у многих просто нет альтернативы: доходы не успевают за ростом цен, а кредитная карта становится тем самым «спасательным кругом», который помогает дотянуть до зарплаты. И в этом смысле рекордные выдачи карт — не столько показатель доверия к системе, сколько индикатор того, насколько людям сейчас нужны эти временные финансовые костыли.
Две стороны одной кредитки: инструмент и ловушка
Но есть и другая сторона медали: часть заёмщиков действительно пользуется кредитками как удобным финансовым инструментом — грамотно закрывает беспроцентный период, получает кешбэк и бонусы. И вот здесь ирония приобретает другой оттенок: получается, система работает, но только для тех, кто умеет ею пользоваться. Для остальных же она может стать источником серьёзных проблем.
Так что августовский всплеск выдачи кредитных карт — это не просто сухая статистика. Это зеркало наших экономических реалий: с одной стороны — свобода выбора и доступность финансовых продуктов, с другой — растущая уязвимость граждан перед долговыми рисками. И пока Центробанк пытается сдержать этот рост, вопрос остаётся открытым: насколько устойчива такая модель и кто в итоге заплатит за эту «доступность»?
Автор ©: Атом.
Вы пользуетесь кредитной картой?


Проголосуйте, чтобы увидеть результаты
Нет. Никогда не пользовался и не планирую уже. И никому не советую. Вообще считаю, что пользоваться кредиткой - это... пользоваться чужими деньгами. Пользоваться чужими деньгами - это жить нахаляву. Это - понятия из одного списка. Воспитывая пользоваться кредитками, они воспитывают жить нахаляву. Деградация от финансового аспекта - до морального... Капитализм - враг во всем.
Халявы тут нет совсем, а наоборот, можно попасть в финансовое рабство.
Аналогично, если бы все так, они давно рухнули уже.
Лучше быть бедным, чем вечным должником.
«жить в долг», сейчас так все живут.. загнали бедный народ в "кредитное рабство" от безысходности.
Кто все?
Ростовщики рулят.
Берёшь чужие и на время, а отдаёшь свои и навсегда