

 18.6М
«От хорошей ли жизни?»: россияне берут кредиты под 30 % — тревожный сигнал экономики
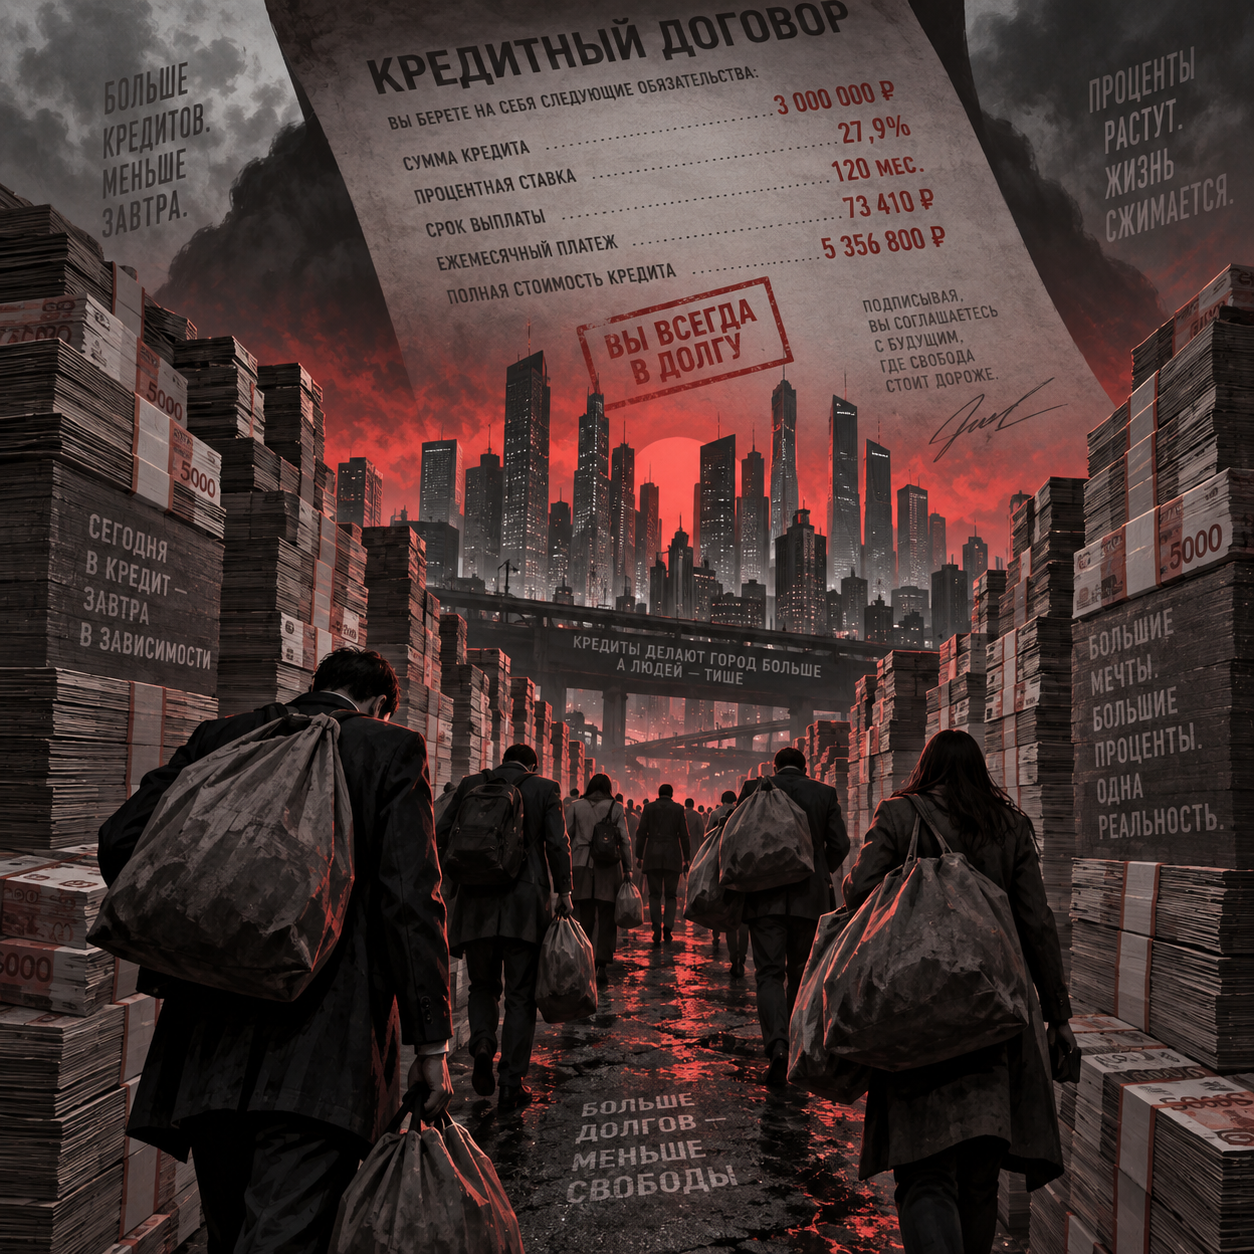
Рекорды, от которых не радостно
Рекордные цифры, которые звучат почти как статистика из антиутопии: в августе россияне оформили 4,4 миллиона кредитов — это максимум за два года. А с начала года совокупный объём долгов перед банками перевалил за 8,9 триллионов рублей. На фоне таких цифр невольно хочется спросить: неужели жизнь настолько наладилась, что мы массово решили позволить себе чуть больше? Или за этой кредитной волной скрывается совсем другая, куда менее оптимистичная реальность?
Банки радуются, а экономисты хмурятся
Банки, казалось бы, должны аплодировать: чем больше кредитов — тем больше процентов, тем жирнее прибыль. Но экономисты смотрят на эту картину без восторга. Высокие темпы кредитования при высоких ставках — это не про рост благосостояния, а про попытку удержаться на плаву.
Как отмечает экономист Никита Кричевский, люди, берущие деньги под 30 процентов и выше, делают это явно не от хорошей жизни. Скорее всего, речь идёт о банальной нехватке доходов для покрытия базовых потребностей и возросших трат. Привычка «жить в кредит» из удобного лайфхака всё больше превращается в вынужденную меру. И чем дольше эта ситуация сохраняется, тем выше риски для самих заёмщиков — и для всей финансовой системы в целом.
Уязвимость вместо уверенности
Ещё жёстче формулирует проблему эксперт, полковник запаса Вячеслав Калинин: рост кредитования в таких условиях — это не успех, а маркер растущей уязвимости домохозяйств. Когда люди готовы влезать в долги под заоблачные проценты, чтобы просто сводить концы с концами, это говорит не о доверии к экономике, а о нарастающем финансовом напряжении. И главная опасность здесь — в том, что далеко не все эти кредиты будут погашены. А значит, рано или поздно долговая нагрузка ударит бумерангом — и по заёмщикам, и по банкам, и по экономике в целом.
Кредитная машина не сбавляет обороты
При этом кредитная машина продолжает работать на полную мощность. Банки не снижают темпы выдачи займов, будто не замечая надвигающихся рисков. Возникает ощущение, что краткосрочная выгода перевешивает долгосрочные последствия. Но история не раз доказывала: когда долги растут быстрее доходов, рано или поздно наступает момент, когда платить становится нечем.
И вот здесь возникает главный вопрос: кто в итоге окажется в выигрыше от этой кредитной лихорадки? Банки, которые сегодня фиксируют рост объёмов, завтра могут столкнуться с волной дефолтов. А граждане, пытавшиеся залатать финансовые дыры кредитами, рискуют оказаться в ещё более тяжёлой ситуации.
Вывод: кредит как симптом, а не достижение
Так от хорошей ли жизни мы берём кредиты? Скорее, от безысходности — когда других способов справиться с растущими расходами просто не остаётся. И пока доходы не начнут расти сопоставимыми с инфляцией темпами, эта тенденция вряд ли изменится.
Автор ©: Атом.
Вы брали кредит в последние 12 месяцев?


Проголосуйте, чтобы увидеть результаты
Кредиты делают города больше, а людей — тише...))
Кредиты делают людей ещё беднее, чем были!
Под 30% - это априори невозврат!
Ну не всегда...
Можно сказать, всегда. Или почти всегда. Большинство берет кредит, чтобы выжить, и вряд ли более 1% на развитие бизнеса. Если человек сейчас не может выжить без кредитов, стараниями величайшего геополитика, завтра он будет жить еще хуже, а все кредитные деньги очень быстро уйдут на налоги, пропитание и коммуналку. То есть, человек просто будет должником до самой смерти, так и умрет с долгами и банк не получит не только 30% прибыли, но и суммы взятой в кредит.
Не думайте про них (банки) так плохо. Всё они получают. В каждый кредит вписаны все риски, и такой, как невозврат. Если один не выплатит, то будут другие выплачивать. Короче, всё это просчитано и «зашито» в тело кредита. Это как в магазине без продавцов: всё равно воровство оплатят простые граждане... Потому что большинство законопослушно... Это может произойти, что государство закроет долги, и опять же с чего... С наших налогов...
Так что банки никогда не проигрывают... (Особенно у нас в либеральной системе.)
В денежном выражении, это совсем без разницы, в том смысле, что даже если мы все вернем все долги банкам с процентами, банки все равно не перестанут нас доить и правительство тоже не перестанет. Даже если нефти, газа золота и всех остальных ресурсов вдруг станет в 1000 раз больше, на нашей покупательской способности это никак не отразится, увеличится только количество золотых унитазов.
И это ничего не поменяет в нашей жизни, да и не только в нашей жизни, рост количества золотых унитазов все равно останется стабильнымБезмозглые всегда найдутся.
Люди всё чаще обращаются за кредитами, поскольку испытывают финансовые затруднения, а не потому, что их доходы выросли. Проще говоря, кредиты берут те, кто живёт небогато. Увеличение числа выданных кредитов свидетельствует о том, что в стране растёт количество бедняков.
Да, по сути, нищих стало много, на мой взгляд, судя по такой динамике кредитов... Это еще не знаю, по МФО как там...
Лучше голодать, чем влезать в хомут кредита!
Ситуации у людей разные бывают, и не стоит, как мне кажется, осуждать их...
А лучше не то,и не другое.
Есть статистика, но какие нужды (потребности) берутся кредиты...???
Да не выросли! И не растут! А остальное всё растёт, поэтому и берут кредиты, надо заплатить, отдать, купить.. Заболела, надо купить лекарство. Не покупать!? Не выздоровлю! Выкупила на 9 000 р. А пенсия не большая! Финансовые трудности!
Не все. Многие берут кредиты из-за понтов (наверное даже большинство). Машины чуть ли ни все в кредите, еще и мне дешевую не надо, буду я на всяком г.. ездить. Одного знаю, тот весь в кредитах, последний на третью машину брал. Спросил, зачем тебе третья то, в такие долги лезть, был ответ пока возможность есть надо брать.
Человек, который уважает себя, свой труд, не будет брать кредиты. Он найдет работу и заработает. Берут в основном безответственные люди. Мне 69 лет- ни когда не брал кредит. Единственно брал в кассе взаимопомощи в 1982 году и то за счёт своих накоплений. Покупал дом, машину, квартиру, дачу и все что нужно на заработанные. Копил, подрабатывал. Зато каждая вещь по своему дорога и вызывает светлые воспоминания.
Никогда не брал кредитов. Отвечая на вопрос... не от хорошей жизни. Жаль, что это понимают все меньше и меньше. Мало того, очень распространена позиция "Ничего плохого в этом нет, просто надо пользоваться умеючи, как и другими
инструментами..." Чушь это все. Кредит - на самом деле инструмент. Но не того, кто его берет, а того, кто его дает. Это инструмент удержания в узде.
все печально, жалко соотечественников, в самой богатой недрами стране народ в долгах (
Да просто жесть... Более 40 триллионов долга у россиян — это целый бюджет почти страны... Просто караул... Это почти все деньги на самое необходимое... А не золото, бриллианты...
Должником легче управлять,он и от любой работы не откажется и на СВО побежит.Все идет по плану!
расходы растут, а доходы нет, разницу покрывают кредитом. Итог - банкротство.