

 141.7к
Сначала заманили ставкой 20%, а теперь готовят «налоговую стрижку»: как государство изымет триллионы со вкладов граждан
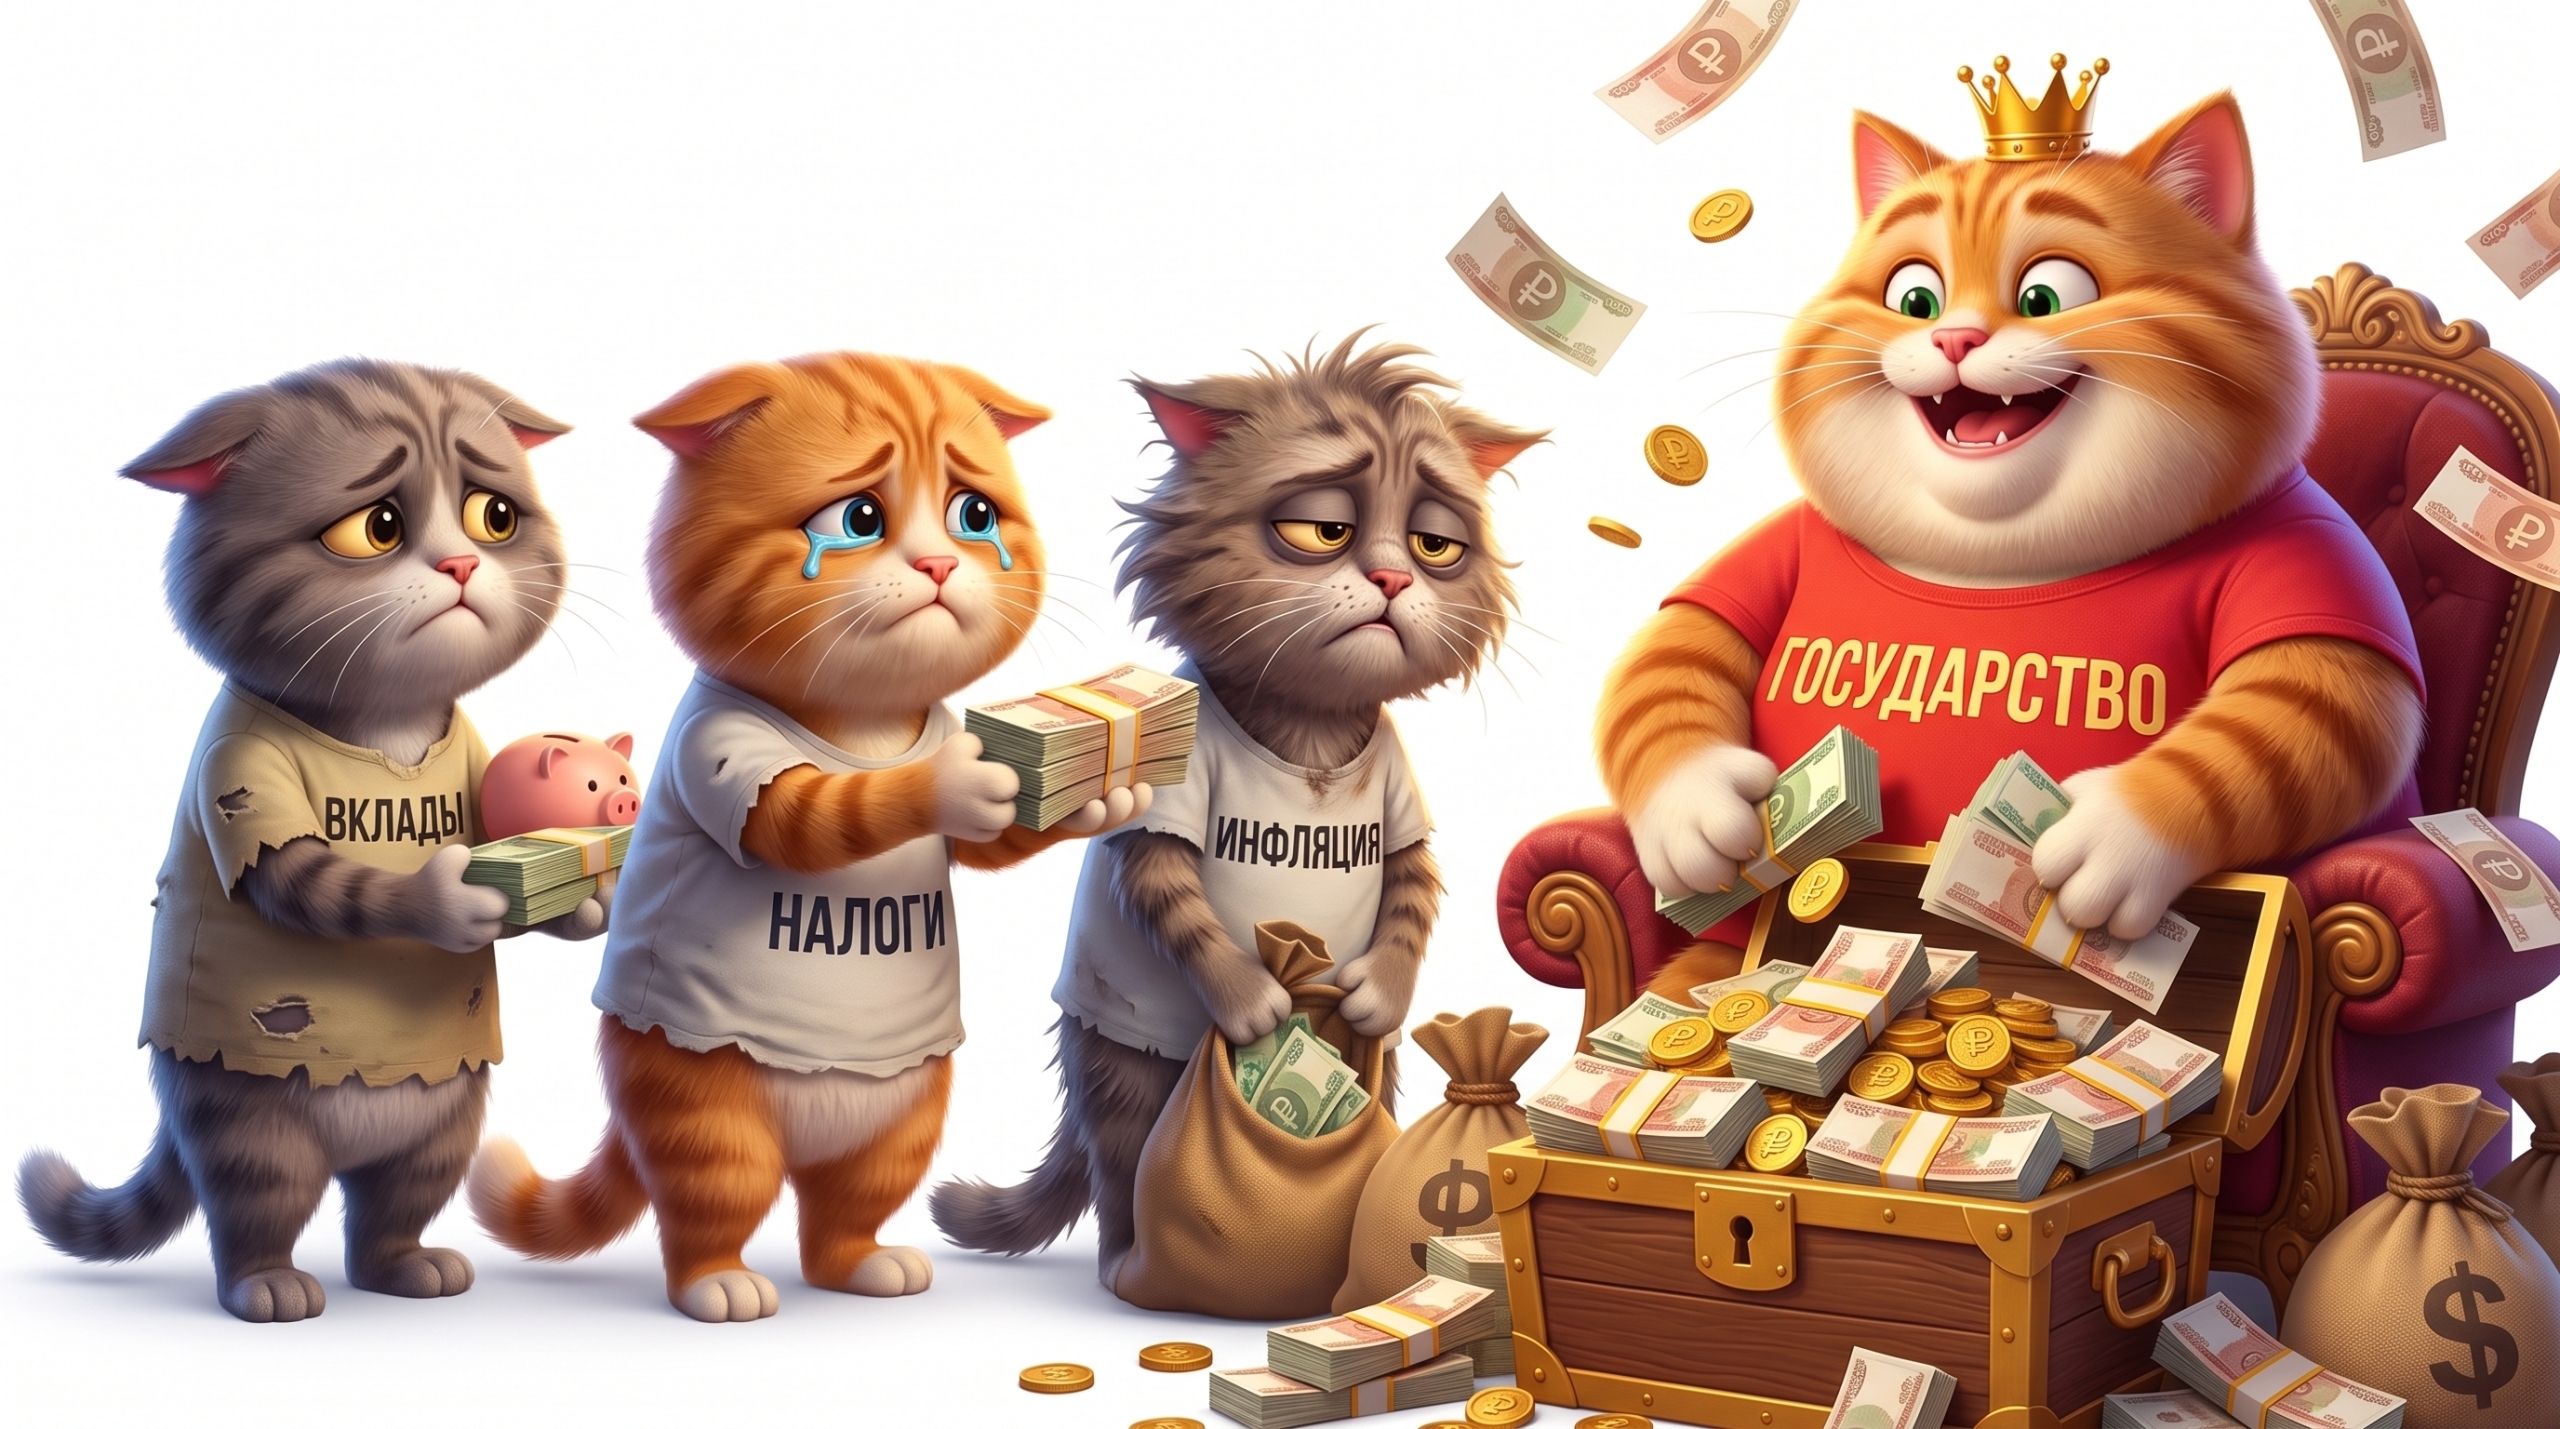
Последние пару лет граждане наблюдали непривычную картину: Банк России держал ключевую ставку на заоблачных высотах, а банки наперебой зазывали открыть депозиты под 18–21% годовых. С высоких трибун звучал ясный посыл: «Не тратьте, сберегайте, несите деньги в банки!»
Люди послушались. Миллионы россиян понесли сбережения на счета, сгенерировав колоссальную массу процентных доходов буквально «из воздуха».
И вот, когда на счетах граждан образовался гигантский денежный навес, правила игры решили изменить. Пакет налоговых поправок Минфина на 2026–2027 годы готовит масштабное изъятие сгенерированной ликвидности.
Разберем, как устроена эта ловушка, почему под удар попадут не олигархи, а средний класс, и как защитить свои деньги с точки зрения закона.
Экономический парадокс: почему государство испугалось собственных процентов
Чтобы понять логику фискальных органов, нужно посмотреть на цифры глазами макроэкономистов.
1. Создание денежного навеса: Когда на банковских вкладах физических лиц лежит свыше 50 триллионов рублей под двузначные ставки, каждый год банковская система выплачивает гражданам триллионы рублей чистых процентов.
2. Угроза потребительского взрыва: Государство прекрасно понимает: как только ключевая ставка пойдет вниз, а проценты по вкладам упадут, люди перестанут продлевать депозиты. Куда хлынут эти триллионы рублей процентного дохода? На рынок недвижимости, автопрома, бытовой техники и потребительских товаров, что моментально взорвет инфляцию.
3. Решение проблемы через «фискальную стерилизацию»: Чтобы лишние деньги не попали в экономику, их нужно изъять. А самый надежный и законный инструмент изъятия — это налоги.
В результате мы видим классическую ловушку: сначала регулятор стимулировал граждан копить, а теперь фискальная машина готовит пылесос для откачки сформированных доходов в бюджет.
Налоговый капкан: как сломают барьер в 15%
Когда в 2025 году запускали пятиступенчатую шкалу НДФЛ (от 13% до 22%), для пассивного капитала сделали важную уступку:
- Доходы от вкладов, дивидендов и ценных бумаг вывели в отдельную базу.
- На них действовал льготный «потолок»: максимум 15% (для доходов свыше 2,4 млн руб. в год), без перехода на ступени 18%, 20% и 22%.
Что готовит реформа к 2027 году:
Искусственный барьер между активным и пассивным доходом полностью ликвидируется. Заработная плата, проценты по банковским вкладам, купоны по облигациям, дивиденды и доходы от продажи имущества будут суммироваться в один общий котел.
И к этому общему котлу будет применяться полная шкала прогрессии:
- До 2,4 млн руб. — 13%
- От 2,4 млн до 5 млн руб. — 15%
- От 5 млн до 20 млн руб. — 18%
- От 20 млн до 50 млн руб. — 20%
- Свыше 50 млн руб. — 22%
Наглядный пример: сколько придется отдать государству
Посмотрим, как это сработает на практике для обычного человека, не имеющего яхт и заводов.
Исходные данные:
Специалист зарабатывает 200 000 руб. в месяц (2,4 млн руб. в год). Одновременно у него лежит на депозитах 5 млн рублей, накопленных на покупку жилья, под 19% годовых. Процентный доход за год составляет 950 000 рублей.
- Как налог считается сейчас:
Базы разделены. Зарплата облагается отдельно по ставке 13%. По вкладу действует необлагаемый лимит (допустим, 210 000 руб. при максимальной ставке ЦБ 21%). Оставшиеся 740 000 руб. дохода по вкладу облагаются по ставке 13%.
Налог по вкладу: около 96 200 рублей.
- Как это будет работать при объединении баз:
Зарплата в 2,4 млн рублей уже полностью исчерпала порог ставки 13%. Соответственно, каждый рубль дохода по вкладу свыше необлагаемого минимума сразу попадает под повышенную ставку 15%.
Налог вырастает автоматически.
А теперь представьте, что этот же человек в том же году продал старую квартиру, доставшуюся от родителей, за 5 млн рублей. Все эти доходы суммируются: база переваливает за 5 миллионов, и налог на процентный доход и продажу имущества подскакивает уже до 18%.
Налог на инфляцию: главная несправедливость механизма
С юридической и экономической точки зрения здесь кроется ключевой обман терминов. Проценты по вкладу при ставке 19–20% в условиях реального роста цен — это не прибыль и не обогащение. Это инструмент, который едва позволяет сберечь покупательную способность тела вклада от обесценивания.
Налог же берется с номинального дохода. Государство облагает налогом не реальный инвестиционный доход, а ту самую компенсацию инфляции, которую банк выплатил гражданину.
В выигрыше остаются только те, кто распределяет бюджетные потоки. В проигрыше — граждане, которые поверили призывам сберегать деньги в национальной банковской системе.
Юридический комплаенс: как минимизировать потери законно
Пока изменения готовятся к окончательному вступлению в силу, гражданам стоит пересмотреть стратегию управления семейным капиталом:
1. Дробление вкладов внутри семьи.
Необлагаемая налогом сумма привязана к физическому лицу, а не к семье. Держать 8–10 млн рублей на счетах одного работающего супруга — налоговое самоубийство. Оформление вкладов в равных долях на обоих супругов или совершеннолетних детей позволяет использовать необлагаемый вычет на каждого человека и удерживать доход каждого в нижних ступенях шкалы.
2. Управление датами выплаты процентов.
Если вклад открыт на 2–3 года с выплатой процентов в конце срока, вся гигантская сумма капнет в один налоговый период, моментально забросив вас на ставку 18% или 20%. Разумнее выбирать ежемесячную или ежегодную выплату процентов, размазывая базу по годам.
3. Использование инструментов налоговой оптимизации (ИИС-3).
Индивидуальные инвестиционные счета третьего типа дают право на освобождение от налога положительного финансового результата при соблюдении срока владения, что частично выводит инвестиции из-под общей прогрессии.
4. Сроки владения имуществом.
Крайне рискованно продавать недвижимость до истечения минимального срока владения (3 или 5 лет) в те годы, когда у вас сформирован крупный процентный доход по депозитам или дивидендам.
Власти фактически трансформируют налоговую систему: то, что раньше считалось законным способом уберечь деньги от инфляции, теперь признано источником покрытия бюджетных расходов. В этих реалиях финансовая и правовая грамотность перестает быть теорией и становится вопросом сохранения семейного бюджета.
Вопрос знатокам
Планируете ли вы держать деньги на вкладах при новых налоговых ставках? Или начнете перекладывать накопления в недвижимость, золото и материальные активы? Делитесь мнением в комментариях.
Ну это логичный исход, чтоб снизить денежную массу в стране
И ладно бы, отмени они потом это всё потом, но нет же, оно потом с нами на вечно
Как это что поделаешь?! На следующих выборах опять голосовать за В.В. Государство и опять сплотиться вокруг лидера
Из банков деньги забирать нет смысла, не удивлюсь если будет еще один дефолт.
Не будет, экономика немного не так устроена, сейчас проще напечатать денег