

 269.6М
Россияне массово возвращаются к наличным. ЦБ готовит жёсткий контроль, но сделает только хуже
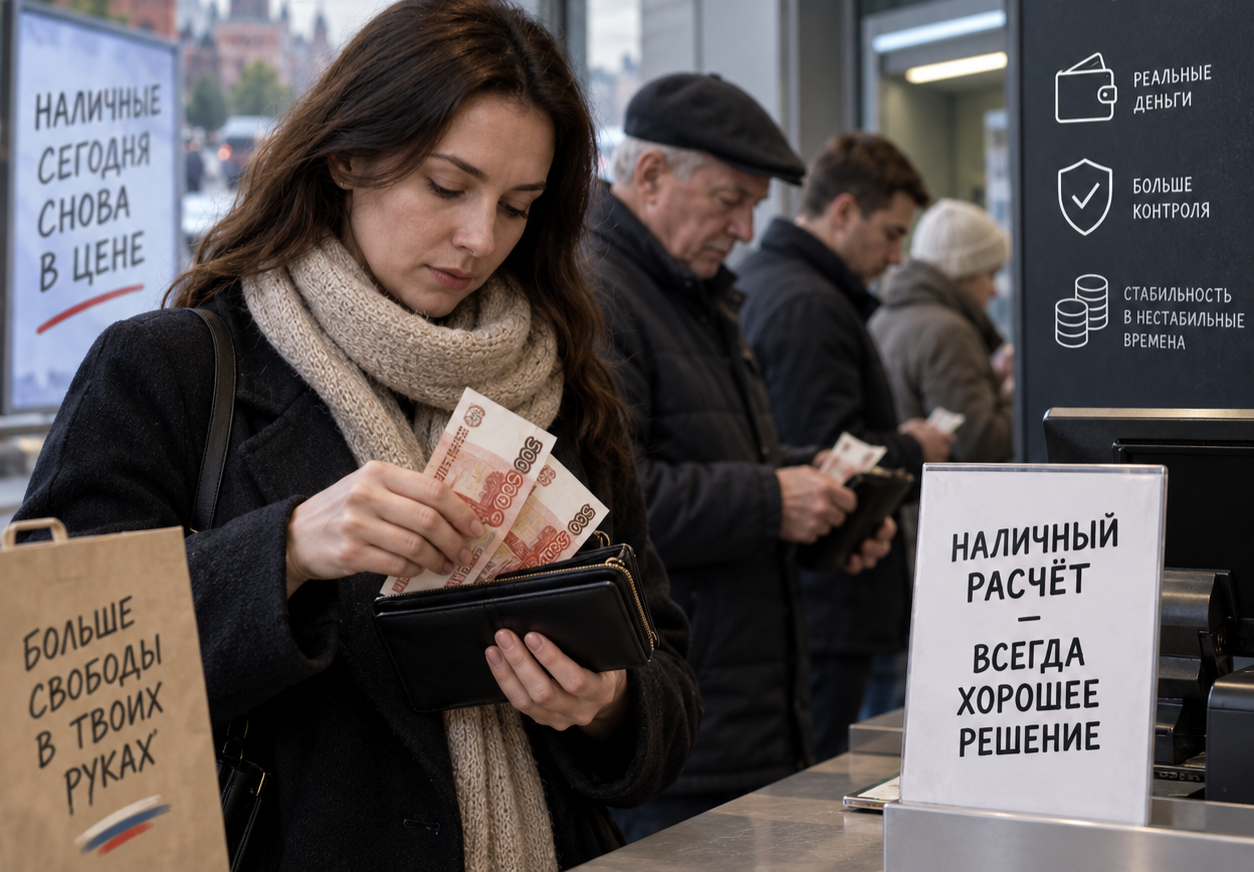
После нескольких лет триумфального шествия безнала, когда мы с гордостью размахивали картами в кофейнях и считали себя гражданами цифрового будущего, российское общество вдруг сделало лихой разворот на 180 градусов. И знаете к чему? К доброй старой бумажной купюре, которая, как выяснилось, пахнет не только типографской краской, но и спокойствием.
Свежая статистика бьёт как обухом по голове: более трети россиян теперь предпочитают хранить свои кровные в шкафу, в банке из-под печенья или в заветной книге на полке. Этот показатель подскочил на целых 6 процентных пунктов по сравнению с прошлым годом. И это не просто цифры — это рождение нового, осознанного финансового инстинкта. Раньше наличные были для мелочи: «дай бабушке на хлеб» или «куплю мороженое в ларьке». А теперь? Теперь это — фундамент, якорь, и, не побоимся этого слова, личная финансовая крепость, куда не дотянутся никакие серверные бури.
В чём же причина такой резкой смены настроений? Аналитики хором твердят: граждане хотят независимости от капризов цифровой инфраструктуры. И это логично! Когда банковское приложение в самый нужный момент выдает вам вместо баланса грустную спиральку загрузки, когда переводы внезапно встают колом из-за «технических работ», а интернет-соединение в деревне у бабушки пропадает быстрее, чем зарплата в понедельник — невольно начинаешь смотреть на купюру как на последний оплот свободы.
Физические деньги — это гарант того, что твои средства не зависят от того, насколько исправен сервер, не перегнул ли палку провайдер и не случилось ли чего похуже. Это твой личный банкомат, который всегда с тобой, даже если весь мир окутает цифровой туман.
Но есть и другой, более острый фактор — страх блокировок. После того как банки начали агрессивную войну с мошенниками, под раздачу стали попадать самые безобидные операции. Представьте: вы переводите деньги соседке за присмотр за кошкой, а система кричит «Подозрительно!». Естественно, возникает вопрос: а если я вообще не буду светить своими деньгами в банке, может, и проблем не будет? И вот этот вопрос уже порождает спрос на наличные.
А теперь самое интересное. ЦБ, словно решив подлить масла в огонь, готовит ужесточение контроля за внесением наличных на счета. Планируется ввести рекомендации для банков и даже поправки в законодательство, чтобы кредитные организации проверяли происхождение каждого рубля, который вы пытаетесь «узаконить». Логика понятна: хотят навести порядок.
Но вот незадача. Эксперты в один голос заявляют: эта мера сработает как бумеранг. И это не просто пессимизм — это элементарная математика. Если человеку, который уже сейчас прячет деньги под подушкой, скажут: «Дорогой, а ну-ка покажи, откуда у тебя эта наличность?», он ведь не полезет объяснять. Он просто решит: «А зачем мне вообще банк? Я лучше и дальше буду хранить всё в наличных, зато без лишних вопросов».
И что получается? Парадокс на уровне «сломанного телефона»: ЦБ хочет вернуть наличные в банковскую систему, а вместо этого лишь закрепляет их использование в обход системы. Каждое новое правило делает жизнь с безналом менее комфортной, и человек получает ещё один весомый повод вообще не связываться с этой возней.
Итог? По прогнозам экспертов, в обозримом будущем наличные сбережения останутся на пике популярности. И это не случайно: запрос на «финансовый суверенитет» давно перестал быть просто модным словосочетанием. Это глубокая потребность ощущать себя полноправным хозяином своих денег, а не вежливым арендатором чужой цифровой инфраструктуры. Нам хочется держать купюры в руках, чувствовать их вес, слышать тот самый хруст и вдыхать запах свободы — а не благоговейно смотреть в экран, где баланс может раствориться по одному лишь щелчку чьей-то мыши. Наличные — это наш личный островок независимости, где мы сами себе и банк, и кассир, и даже охранник. И никакая цифровая буря этот остров не смоет.
Я сама раньше в банке работала более 10 лет, и очень любила платить телефоном. Налички не носила с собой ни рубля. Пока не ввели ограничения в мобильной сети, и я не смогла уехать ни на автобусе, ни на такси, и пошла пешком. Теперь оставляю на карте для оплаты доставок, и платежей, все остальное снимаю в 0. Учитывая то, что в любой момент меня за перевод могут обнулить по 115 статье в банке, и я потом буду месяцами трясти свои деньги обратно, и обьяснять свои доходы и траты, данунахер.
... что творится! Конечно, люди тяготеют к наличке!
У них левая половина мозга не знает, что творит правая.
возраст таки 😃 , деменция
Прекрасно они всё знают! Делают, как выгоднее имущему классу!
если все переходят на наличные то зачем тогда их класть на счет через банкомат?
Например, произвести оплату на ЖКХ, пополнить сотовый или оплатить покупку на маркетплейсе. К сожалению, многое за наличку недоступно.
... специальная политика! Чтобы была не только наличка, но и карты... пока!
последние лет 5 ни разу не платил за это наличкой.
Ни разу в жизни не расплачивался картой. Только нал.
Для покупок в интернет магазинах и маркетплейсах
Вы думаете у них две половинки МОЗГА, ошибаетесь у них мякишь хлебный в коробке
Получила пенсию и зарплату. На карте оставляю только на автоплатеж, и маленький запас. Остальное снимать. То терминал в магазе не работает, то интернет пропал...наличка спокойнее
... конечно, наличка должна быть! И не очень мало!
И лучше в американских рублях.
не уверен, попробуйте в любой булочной купить за 1 доллар буханку хлеба?
Что мне понравилось в Турции у них можно рассчитаться любой валютой (из тех что у меня были, доллары евро рубли и собственно лиры) не удивлюсь если и другие валюты имеют там свободное хождение..
Я так однажды, по капризу банка осталась без покупки ювелирки, банк посчитал, видимо, что нефиг такую дорогую цацку себе покупать. Т.е я оказалась не хозяйка своим собственным деньгам.
Как говорится: Мне пофиг какие деньги наличные, безналичные, цифровой рубль. Главное что бы они были.
Цифровые деньги идут в комплекте с ошейником. Конечно это выбор каждого.
... именно так! До них добраться будет ещё труднее, чем до денежной безналички по карте сейчас!
Было б до чего добираться!
Согласен. Кому-то (кому скрывать нечего) нравятся цифровые, кому-то нравятся наличные фантики с картинками. Что в том, что в том случаи это всеобщий товарный эквивалент, который выражает стоимость всех товаров и служит посредником при их обмене друг на друга который контролирует государство.
наличные сделки государство не контролирует. Ну либо не контролирует в полной мере. Короче лазейка там есть.
Поскольку оборот цифровых денег будет контролировать секта Эпштейна, всем нормальным людям будет что скрывать.
А вот их последователям (секты Эпштейна) - действительно, скрывать будет нечего.
Вопрос давно уже не про "скрывать", а про свободу распоряжаться своими заработанными деньгами, с которых уплачены все налоги.
А что кто-то не дает????
Вы не поверите, но, да. Отчитайся, докажи, покажи документы, спой спляши и может тогда мы (банк) выдадим Вам Ваши деньги, если посчитаем, что Ваши цели соответствуют нашим целеполаганиям.
Скажите про наличку, тоже прикроют (попытаются) эту лавочку. Вспомним 91 год и Павловскую реформу, когда люди в одночасье лишились денег потому что не могли доказать откуда деньги, да и ограничения были по обмену.
Вот и вспомните. Как раз тогда пострадали те кто верил в наличку, а тех у кого деньги на книжке не пострадали.
И что у Вас так было хоть раз. Что бы Вам не выдали накопленные деньги которые вы реально заработали???
Было дело, правда быстро вопрос разрулился(все только начиналось в плане контроля за деньгами). Больше я таких ситуаций не создаю.
Те у кого деньги были на книжках вообще их лишились. У папы на книжке лежали деньги на автомобиль, после 91 мы купили на них (те кутарки которые удалось получить) швейную машинку. И мне, сбер выдал 6000 (три раза в магазин сходить) в 2016 когда мама умерла, компенсацию по ее вкладу, на котором тоже лежали не плохие деньги.
И да в наличку тоже не особо верю, с нашей то инфляцией.
Не нужно путать мягкое с теплым. У Вашего папы на книжке лежало пусть 9000 рублей, а у дяди Васи 9000 было в наличных сторублевках.
У вашего папы после реформы так и осталось 9000 рублей, а у дяди Васи осталось 1000 рублей (Лимит обмена наличности в рамках павловской денежной реформы 1991 года составлял не более 1000 рублей на одного человека)
Согласна не нужно путать. Гипотетический дядя Вая получил свою тысячу, при чем если дядя Вася подсуетился то получил гораздо больше, подключив родственников (1000 была на человека).
В январе 1991 года в рамках павловской денежной реформы все вклады заморозили, запретив гражданам снимать со счетов свыше 500 руб. в месяц
Когда вклады разморозили и вкладчики смогли свободно пользоваться своими сбережениями, они потеряли прежнюю покупательную способность. По некоторым оценкам, в конце 1991 года она составила только 2–6% от той, что фиксировали перед заморозкой.
И гипотетический дядя Вася и папа остались в пролете, гиперинфляция сожрала и 1000 полученную дядей Васей и 9000 папы. Как я уже говорила, вместо автомобиля была приобретена на эти деньги швейная машинка. При чем дядя Вася имея на руках наличные имел большую вероятность приобрести что то стоящее, чем папа которому выдавали только по 500 рублей.