

 309.7М
Эксперт о том, как Минфин готовит нам «светлое будущее» в ПДС
Знаете, экономисты с многолетним опытом говорят одно: они искренне восхищены наглостью, с которой нам в очередной раз продают старую песню о главном. На этот раз — под аккомпанемент заверений о том, что «панические заголовки безосновательны».
Вот уже и кандидат экономических наук, налоговый консультант Алена Яковлева вышла на авансцену, чтобы успокоить нас: мол, граждане, не паникуйте, проект Минфина про автоматический перевод накопительной пенсии в Программу долгосрочных сбережений (ПДС) не тронет вашу страховую пенсию по старости или инвалидности. Какое облегчение. Прямо камень с души. Только вот незадача: камень этот упал аккурат на голову тем самым 36,5 миллионам человек, чьи накопления — не абстрактная «страховка», а вполне конкретные деньги, которые они годами откладывали если не добровольно, то хотя бы с надеждой .
Давайте разберём эту виртуозную эквилибристику на пальцах. Нам говорят: «С 2014 года обязательные выплаты заморожены, работодатели делают взносы только в страховую пенсию» . Спасибо, кэп. Мы в курсе, что накопительную систему заморозили так основательно, что она уже почти сравнялась с ископаемым. Но если деньги «не исчезли — хранятся на индивидуальных лицевых счетах», то почему вдруг возникает такая острая необходимость срочно, автоматически, без спроса перекинуть их в какой-то новый договор с новыми правилами?
Потому что, дорогие мои, дьявол, как всегда, в деталях. В тех самых деталях, которые эксперт Яковлева старательно обходит стороной, убаюкивая нас терминами.
Смотрите, что происходит. Старая накопительная система предполагала: женщинам в 55, мужчинам в 60 (если доживут, ха-ха) можно было получить либо пожизненную выплату, либо, если сумма маленькая, — всю сразу. Расчёт шёл исходя из ожидаемого периода выплат в 270 месяцев . Это, конечно, фантастика. Смотрите: средняя продолжительность жизни российского мужчины — около 67 лет, а на пенсию он выходит в 65. Несложно посчитать, что на заслуженном отдыхе ему отведено в среднем года два. А государство при этом рассчитывает выплачивать ему накопления целых 270 месяцев — т.е. двадцать два с половиной года. То есть чиновники в своих таблицах великодушно продлили нашему мужику жизнь ещё на два десятилетия — жаль, только на бумаге, а не в реальности. Но даже эта циничная арифметика, где тебе заведомо недоплачивают, давала хоть какую-то определённость: вот срок, вот сумма, вот твои деньги. Теперь и этой определённости нас лишают.
Теперь Минфин предлагает нам ПДС. Программу, которая действует с 2024 года и которая, по заверениям её адептов, должна стать чуть ли не финансовой подушкой нации. Только вот получить средства по договору можно будет через 15 лет после его заключения, при достижении всё тех же 55/60 лет или при «особых основаниях» — потеря кормильца, дорогостоящее лечение .
Вы это осознали? Деньги, которые лежали на счетах в Соцфонде или НПФ и которые можно было теоритически забрать при выходе на пенсию, теперь автоматически, без вашего участия, перекладывают в договор с 15-летним сроком. То есть если вы сейчас в возрасте 45 лет, и у вас на счету есть накопления, вас могут «осчастливить» автоматическим переводом. И сможете вы к этим деньгам прикоснуться не раньше, чем через 15 лет. А если вам 55? Поздравляю, вы только что добровольно-принудительно продлили срок заморозки своих же средств ещё на полтора десятилетия.
И вот тут начинается самое интересное. В ПДС управлять вашими деньгами будет не какой-нибудь частный фонд с внятной отчётностью, а структура, создаваемая при участии ВЭБ.РФ . Того самого ВЭБ.РФ, который с гордостью рапортует о «рекордной доходности» в 18% годовых по расширенному портфелю . Звучит заманчиво, правда? Только вот незадача: это доходность инвестиционного портфеля до вычета инфляции, комиссий и, самое главное, до момента, когда эти деньги понадобятся вам. А понадобятся они, скорее всего, тем самым мужчинам, которые, по данным Минздрава, в 52% случаев не доживают до пенсии . И их накопления, переведённые в ПДС, благополучно растворятся в общем котле «долгосрочных инвестиций в экономику».
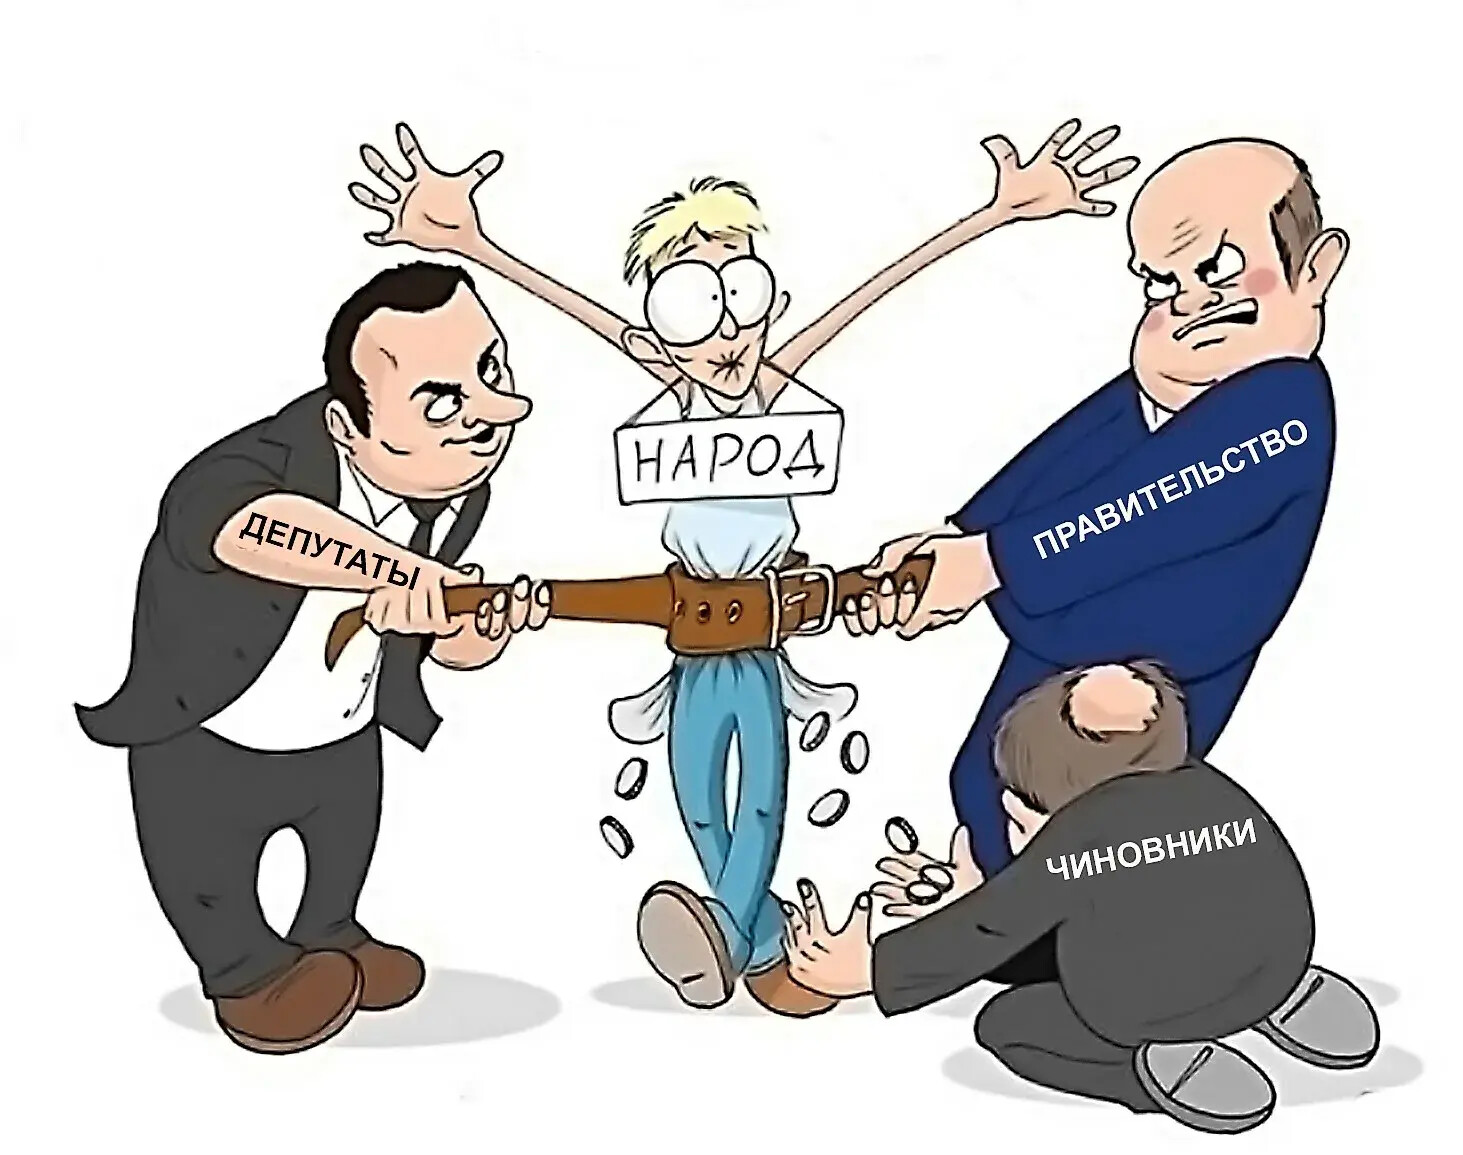
Нам говорят: «Программа не касается страховых пенсий». Ну разумеется, не касается! Страховая пенсия — это вообще не ваши деньги, это обещание государства платить вам некий коэффициент от вашей зарплаты, который оно может менять как угодно. А вот накопительная часть — это была единственная иллюзия собственности. И вот эту иллюзию сейчас аккуратно, под аплодисменты экспертов, меняют на договор с негосударственным (но с госучастием) фондом, где вы — не хозяин своих денег, а «вкладчик» с очень ограниченными правами.
Помните, как в 2024 году нам рассказывали, что ПДС — это добровольно? Что это для тех, кто хочет дополнительно откладывать? Так вот, теперь добровольность заканчивается. Проект Минфина предполагает автоматический перевод. Без заявления. Без вашего согласия. Просто потому что чиновники решили, что так будет «эффективнее».
А знаете, что самое циничное? Нам говорят:
«Если средства хранились в Соцфонде, управлять ими продолжит ВЭБ.РФ через создаваемый при его участии НПФ». То есть деньги из государственного кармана (Соцфонд) перекладывают в карман госкорпорации (ВЭБ), но уже через прослойку в виде «негосударственного» фонда. И всё это называется «заботой о долгосрочных сбережениях».
Я вижу здесь одну простую истину: у государства закончились дешёвые длинные деньги. Бюджет трещит, ФНБ тает, а тут под рукой лежат триллионы рублей пенсионных накоплений, которые лежат мёртвым грузом. Их надо срочно вовлечь в оборот. И самый простой способ — убедить (или заставить) граждан переложить их в ПДС, где правила игры определяет уже не закон о накопительной пенсии, а договор с фондом. А договор, как известно, штука гибкая.
И вот на фоне этого финансового передела нам рассказывают про «панические заголовки» и «безосновательные страхи». Знаете, что действительно безосновательно? Надежда на то, что через 15 лет, когда вы придёте за своими деньгами, вам отдадут хоть что-то сопоставимое с тем, что вы откладывали. Потому что к тому моменту может выясниться, что «ожидаемый период выплат» пересчитали, «доходность» оказалась отрицательной, а «особые основания» для получения средств трактуются так узко, что под них попадает только инвалидность первой группы и подтверждённая справка о том, что вы действительно не дожили до пенсии.
Так что да, Алена Яковлева права: паниковать не стоит. Стоит просто тихо понять, что наши накопления только что переехали. Не в лучший мир, конечно, а в ПДС. Но какая, в сущности, разница?
P.S.И знаете, что во всей этой истории с «автоматическим переводом» задевает больнее всего? Даже не сам факт очередного перекладывания наших денег из одного кармана в другой — к этому мы, увы, привыкли. Злит и раздражает вопиющая, почти демонстративная необязательность хоть что-то у нас спросить. Тридцать шесть с половиной миллионов человек — это не статистическая погрешность, это население целой страны, и у каждого из них есть имя, счёт и, представьте себе, собственное мнение о том, как распоряжаться своими же накоплениями. Но нет — вместо банального, казалось бы, вопроса «граждане, вы не против?» нам предъявляют готовое решение под соусом «панические заголовки безосновательны». А почему бы, собственно, не спросить? Не провести референдум, не устроить публичные слушания, не дать человеку хотя бы галочку в личном кабинете поставить — «оставить как есть» или «перевести в ПДС»? Неужели так трудно уважать право людей распоряжаться тем, что они заработали? Или ответ на этот вопрос риторический, потому что честный ответ прозвучал бы так: «А зачем? Спросим — откажутся». И вот это «зачем спрашивать» — оно и есть самое скотское. Не сам перевод денег, а молчаливое убеждение, что народ — это не субъект, с которым договариваются, а объект, которому сообщают о принятом решении. В цивилизованной экономике так не поступают. В цивилизованной экономике вообще не переводят чужие пенсионные накопления без заявления. А у нас, видимо, «цивилизованность» закончилась ровно там же, где и накопительная часть пенсии, — в 2014 году.
Не провести референдум, не устроить публичные слушания, не дать человеку хотя бы галочку в личном кабинете поставить — «оставить как есть» или «перевести в ПДС»?
А зачем? 🤫
У нас никто из вышестоящих не слушает мнение людей, дальше своего носа не видит. 🤨
Но почему,а кому исполнится из женщин 55 лет и мужчинам 50 лет,могут снять эти деньги.
Если успеете до принятия закона.А если нет,то ждите ещё 15 лет.В этом вся беда.Я вот не успею,если примут.
Но когда люди делали вклад,то в договоре написано было там,что можешь снять по исполнению 60 лет мужчины а женщины в 55 лет.
О цивилизации тут говорить не приходится. Это должно быть делом добровольным. Вклады за которыми не обращались 5 лет изымают, наследники могут появиться и через 20. Власть стала нагло обирать народ, а не пресекать воров. Очередная афера в МО.разворовали миллиарды на строительство, даже не начинали строить вообще.
Нашла ссылку на очередной скандал, зато людей обирают
antifashist.com
ПДС с треском провалилась, так они придумали ... автоматическую процедуру привлечения средств и как всегда без нашего согласия.
Почему они нас считают за дураков?
И самое интересное, здесь в суд нет смысла бежать, если примут этот бред, нас поставят перед фактом.
Не играй с государством в деньги: Вы будете в проигрыше в любом случае.
Как и не ведитесь на эти ставки.