

 24.9М
Наличие детей и иждивенцев как смягчающее обстоятельство при налоговом нарушении
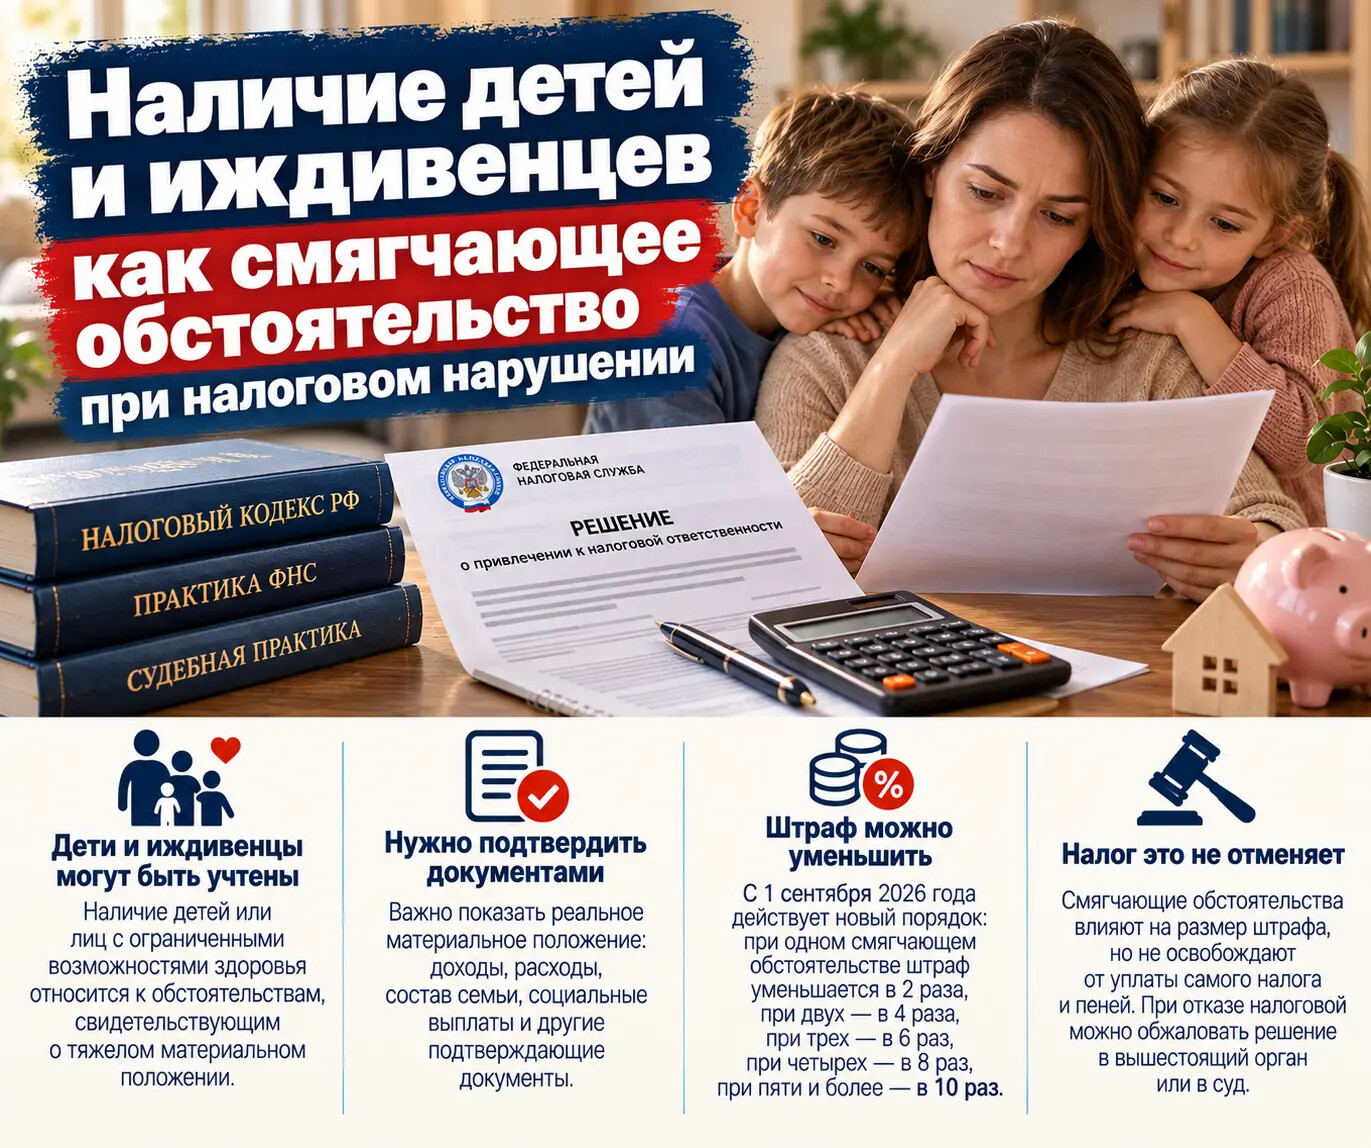
Налоговая проверка закончилась доначислением. Налог придется заплатить. С самим нарушением спорить, возможно, тоже бессмысленно.
Но есть еще штраф.
И вот здесь у налогоплательщика может появиться аргумент, о котором часто забывают: на иждивении находятся несовершеннолетние дети.
Можно ли из-за этого уменьшить налоговый штраф?
Да. Причем с конца сентября 2026 года правила стали гораздо конкретнее.
Приказ ФНС от 24.07.2026 №ЕД-1-7/514@ прямо относит нахождение на иждивении детей или лиц с ограниченными возможностями здоровья к обстоятельствам, которые свидетельствуют о тяжелом материальном положении физического лица. А тяжелое материальное положение является смягчающим обстоятельством при определении штрафа.
Но само наличие ребенка еще не означает автоматического списания штрафа.
Разберемся, как это работает.
Что говорит Налоговый кодекс
Статья 112 НК РФ относит к смягчающим обстоятельствам, в частности, совершение налогового нарушения вследствие тяжелых личных или семейных обстоятельств, а также тяжелое материальное положение физического лица.
Кроме того, налоговый орган или суд могут признать смягчающими и другие обстоятельства.
То есть закон изначально дает возможность учитывать не только обстоятельства самого нарушения, но и ситуацию, в которой находится человек.
Например, налогоплательщик допустил нарушение, за которое предусмотрен штраф. Но одновременно у него нет работы, имеются несовершеннолетние дети на иждивении и практически отсутствуют средства и имущество.
В такой ситуации вопрос о размере штрафа уже нельзя рассматривать отдельно от материального положения человека.
Что изменилось с 30 сентября 2026 года
ФНС своим приказом №ЕД-1-7/514@ установила особенности учета смягчающих обстоятельств.
В отношении физического лица тяжелое материальное положение оценивается на основании представленных им документов и информации.
При этом ФНС прямо перечислила обстоятельства, которые могут свидетельствовать о таком положении.
Среди них: потеря работы; постановка на учет в службе занятости; тяжелое заболевание, препятствующее трудоустройству; отсутствие имущества, на которое может быть обращено взыскание; получение ежемесячных социальных выплат; нахождение на иждивении детей или лиц с ограниченными возможностями здоровья.
Для налогоплательщика это важное уточнение.
Теперь не нужно доказывать только общую формулу «мне тяжело платить штраф». Можно показать конкретное обстоятельство, которое ФНС сама включила в перечень признаков тяжелого материального положения.
Но наличие детей не означает автоматического уменьшения штрафа
Это принципиальный момент. Нельзя написать в возражениях: «У меня двое детей, поэтому прошу отменить штраф».
Так это не работает.
Приказ ФНС говорит именно о тяжелом материальном положении, которое налоговый орган оценивает на основании документов и информации, представленных физическим лицом.
Поэтому значение имеет не только сам факт наличия детей, но и общая финансовая ситуация.
Одно дело - человек с высоким стабильным доходом, который содержит ребенка. И совсем другое - человек без работы, с несколькими детьми на иждивении, без имущества и с единственным источником средств в виде социальных выплат.
В обоих случаях дети есть. Но влияние семейной ситуации на материальное положение очевидно разное.
Что нужно доказать налоговой
Поэтому к ходатайству о снижении штрафа лучше приложить документы. Например: свидетельства о рождении детей; документы о составе семьи; сведения о доходах; документы о постановке на учет в центре занятости; подтверждение социальных выплат; документы о расходах на лечение - если они имеют значение; сведения об отсутствии имущества - когда это относится к ситуации; другие документы, подтверждающие тяжелое материальное положение.
ФНС прямо предусматривает оценку такого обстоятельства на основании представленных человеком документов и информации.
То есть принцип простой: не просто рассказать о семейной ситуации, а показать ее документально.
Именно это делает аргумент о наличии детей юридически значимым.
А если детей двое, трое или четверо?
Количество детей не превращается автоматически в такое же количество смягчающих обстоятельств.
В новом порядке ФНС учитывается совокупность фактов, относящихся к одному смягчающему обстоятельству. Поэтому несколько детей могут подтверждать тяжелое материальное положение, но сами по себе не образуют несколько самостоятельных оснований для многократного снижения штрафа.
А вот если одновременно имеются другие самостоятельные обстоятельства, их уже можно заявлять отдельно.
Дети плюс другие проблемы
Например, человек совершил налоговое нарушение, но к моменту рассмотрения дела потерял работу. Одновременно у него на иждивении находятся несовершеннолетние дети, он получает социальные выплаты и не имеет имущества, на которое можно обратить взыскание.
В такой ситуации речь идет уже о совокупности обстоятельств.
Потеря работы, социальные выплаты, отсутствие имущества и наличие детей прямо названы в новом порядке ФНС среди обстоятельств, характеризующих тяжелое материальное положение физического лица.
Именно поэтому при подготовке ходатайства имеет смысл смотреть на ситуацию целиком, а не ограничиваться одной фразой «у меня дети».
Насколько можно уменьшить штраф
Еще одно существенное изменение 2026 года касается самого размера снижения.
С 30 сентября действует новый порядок учета смягчающих обстоятельств.
При наличии одного обстоятельства штраф уменьшается в два раза. Двух - в четыре раза. Трех - в шесть. Четырех - в восемь. Пяти и более - в десять раз.
Таким образом, максимальное снижение по общему правилу составляет десятикратный размер.
Но это не означает, что наличие детей автоматически дает двукратное уменьшение.
Сначала должно быть установлено само смягчающее обстоятельство - в данном случае тяжелое материальное положение - и оно должно быть подтверждено.
Если есть другие самостоятельные смягчающие обстоятельства, они могут повлиять на дальнейший размер снижения.
Можно ли уменьшить сам налог?
Нет. И здесь важно не смешивать разные последствия налогового нарушения.
Недоимка - это сам налог. Штраф - мера налоговой ответственности.
Смягчающие обстоятельства относятся именно к штрафу.
Поэтому наличие детей не освобождает человека от обязанности заплатить доначисленный налог.
Если налоговая установила недоимку, спорить с ней нужно отдельно.
А вопрос о смягчающих обстоятельствах - это вопрос размера налоговой санкции. Именно поэтому даже если человек признает наличие нарушения, ему все равно имеет смысл заявить о семейном и материальном положении.
Когда заявлять о детях и иждивенцах
Лучше не ждать, пока штраф уже окончательно взыщут. Смягчающие обстоятельства следует заявлять при рассмотрении материалов налогового контроля и представлять документы, которые их подтверждают.
Это может быть сделано в возражениях на акт проверки или отдельным ходатайством.
Логика здесь простая - налоговый орган должен иметь возможность оценить обстоятельства до вынесения решения о привлечении к ответственности.
Причем налогоплательщик сам заинтересован в том, чтобы представить максимум относящихся к делу документов. Не стоит рассчитывать, что инспекция самостоятельно выяснит, сколько у человека детей, где он работает и какое у него имущество.
Новый порядок прямо построен на оценке представленных физическим лицом документов и информации.
А если налоговая не учла представленные документы?
Тогда это уже может стать отдельным аргументом при обжаловании решения.
В жалобе можно указать, что налогоплательщик представлял документы о наличии детей и тяжелом материальном положении, однако налоговый орган не дал этим обстоятельствам надлежащей оценки.
Особенно важно, если вместе с детьми были представлены документы о потере работы, социальных выплатах, отсутствии имущества или других обстоятельствах, перечисленных в приказе ФНС.
Само по себе несогласие с размером штрафа еще не доказывает нарушение со стороны налоговой.
Но если подтвержденные смягчающие обстоятельства вообще не были учтены, это уже самостоятельный вопрос для обжалования.
Главное
С 30 сентября 2026 года ФНС применяет новый порядок учета смягчающих обстоятельств при определении налоговых штрафов.
И для физических лиц в нем есть важная норма: нахождение на иждивении детей или лиц с ограниченными возможностями здоровья прямо названо обстоятельством, которое может свидетельствовать о тяжелом материальном положении.
Но это не формула «есть дети - штраф отменяется».
Правильный подход другой: есть дети - это создает дополнительную финансовую нагрузку - материальное положение подтверждается документами - обстоятельство учитывается при определении размера штрафа.
А если одновременно есть другие самостоятельные обстоятельства - потеря работы, социальные выплаты, отсутствие имущества, тяжелое заболевание, - их также стоит заявить.
Потому что в 2026 году вопрос о смягчающих обстоятельствах стал гораздо более конкретным. И если налогоплательщик уже понимает, что штраф ему, скорее всего, придется заплатить, это еще не означает, что платить его придется в первоначальном размере.
Понятно.